身元保証サービスとは。頼めることと、引き受けてもらえないこと
更新
介護施設で「身元引受人はどなたですか」と聞かれたときも、病院で「保証人を」と言われたときも、 頼む先はここでいう身元保証サービスです。 保証人代行、身元保証会社、終身サポート。呼び名はいろいろありますが、同じものを指しています。1社が3つとも扱っているとは限りません。要るものを先に決めておくと、探す先が絞れます。
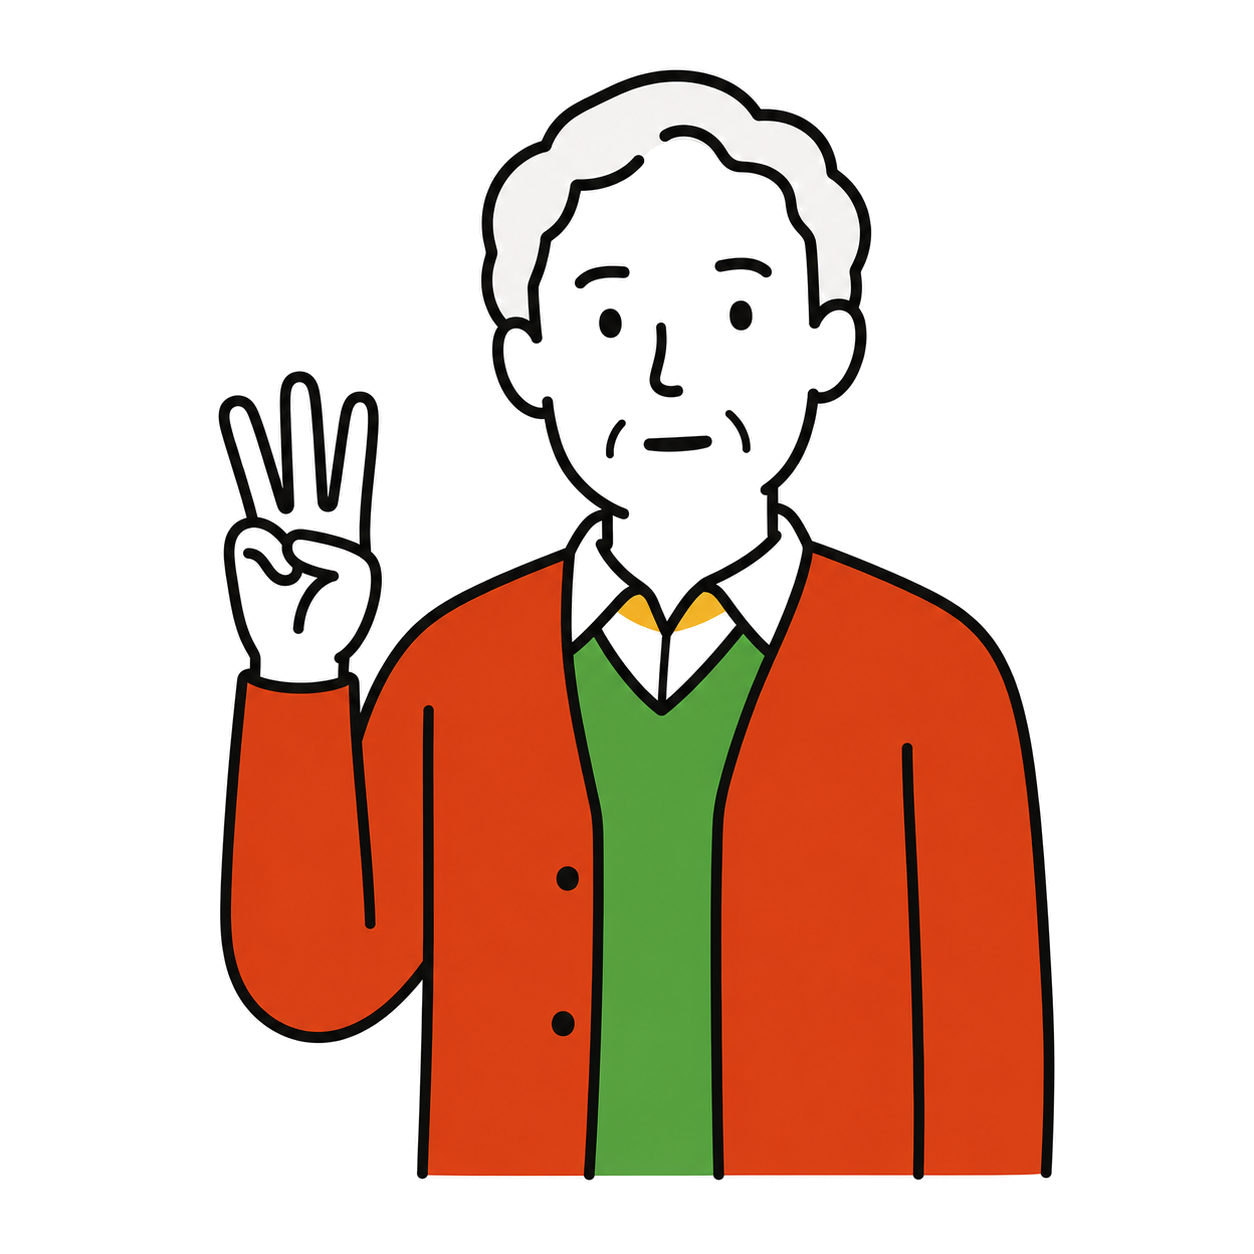
頼めるのは、保証人・暮らしの手伝い・亡くなったあとの3つです
身元保証サービスと呼ばれているもの
入院の保証人、施設の身元引受人になる
病院や介護施設の書類にある保証人・身元引受人の欄に、引き受けた会社の名前と代表者名が入ります。 入院費や施設の利用料が滞ったときに代わって払い、急に容体が変わったときの連絡先になります。 亡くなったときや退去するときに、荷物を運び出し、遺体を引き取るところまでが含まれます。
暮らしのなかの手伝いをする
通院の送り迎えと付き添い、買い物、日用品や家具の処分、引っ越しの手配。 お金のほうでは、年金の受け取りや公共料金の支払いの手続き、生活費の管理と送金、 通帳や印鑑の預かりがあります。
亡くなったあとの手続きをする
亡くなったことを関係する人に知らせ、死亡診断書を受け取って市区町村へ火葬許可を申請します。 葬儀と納骨、部屋の片づけ、電気やガスや携帯電話の解約が続きます。
身元保証と亡くなったあとの手続きは引き受けるけれど、暮らしの手伝いはやっていない、という会社があります。 同じ会社でも、地域によって扱える範囲が違います。
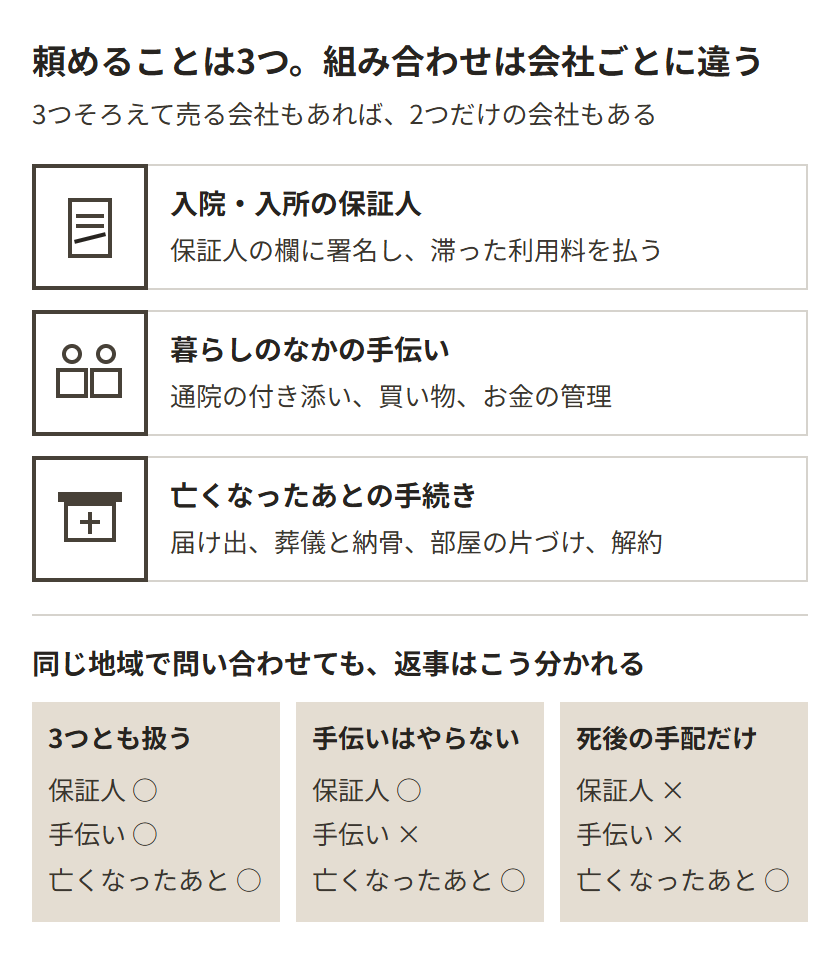
そろわないときは、2社に分けて頼みます
ひとり暮らしの方が、雑誌で見た会社に問い合わせたところ、 住んでいる地域では暮らしの手伝いを引き受けられないと言われた例があります。 この方は、身元保証と亡くなったあとの手続きだけをその会社と契約し、 暮らしの手伝いは別の会社を探して、そちらに頼みました。
頼みたいことが1つだけなら、そこを扱っている会社に分けて頼むほうが、要らないものを買わずに済みます。 3つとも要るなら、1か所にまとめると連絡が楽になります。
保証人がいなくても、入院や入所はできます
病院や介護施設は保証人を求めてきますが、国の決まりで、いないことだけを理由に断ってはいけないことになっています。
つまり、この会社と契約しないと入院できない、ということはありません。 入院のときの保証人だけが心配なら、まず病院の相談窓口で話してみてください。 クレジットカードを登録すれば保証人が要らなくなる病院もあります。 月に数千円で、入院費の支払いだけを保証する会社を案内してくれる病院もあります。 身元保証サービスの会社とは引き受ける範囲が違い、 暮らしの手伝いや亡くなったあとの手続きは入っていません。
頼まずに済むかもしれない相談先
病院の相談窓口
入院が決まっている、あるいは決まりそうな段階なら、ここが最初です。 医療ソーシャルワーカーがいて、保証人がいない人の入院を何度も扱っています。 入院の申込書を出す前に話しておくと、そのあとが早く進みます。
地域包括支援センター
市区町村ごとに置かれている、高齢の方の相談窓口です。 入院に限らず、これから何が要りそうかを一緒に見てもらえます。 自治体が独自にやっている支援があれば、そこで分かります。
市区町村の福祉の担当
年金だけで暮らしている方や、生活保護を受けている場合は、ここへ行きます。 葬儀と納骨を生前に手配しておく支援を用意している自治体があります。
それでも身元保証の契約を結ぶ人がいるのは、断られないことと、実際に手が足りることが別だからです。 入院の手続きに誰も来られない、退院のときに荷物を持って帰る人がいない、 容体が変わったときの連絡先が空欄のまま、という状態は残ります。 お金の保証だけでなく、実際に来て動いてくれる人を確保するためです。
入院だけ、亡くなったあとだけなら、そこだけ別に頼めます
入院の保証人を求められているなら、病院の相談窓口で話すか、 入院費の保証だけをする会社を使う方法があります。 詳しくは入院の保証人がいないときにまとめています。
介護施設で引受人を求められているなら、 相談員に事情を伝えて、引受人なしで入れるかを聞く方法があります。 詳しくは身元引受人にまとめています。
亡くなったあとのことだけなら、死後事務委任の契約を弁護士や司法書士と単独で結ぶ方法があります。 詳しくは死後事務委任契約にまとめています。
死後事務委任だけを弁護士や司法書士と結ぶ場合は、用意しておく額が100万円ほど。 そのあとの月会費がかからないので、20年払い続けることを考えると、まとめて頼むより安く収まります。 先に病院の相談窓口や地域包括支援センターに聞いてから会社を考えても、間に合います。
頼んだ会社が、手術に同意することはできません
手術や延命の判断を、身元保証を引き受けた会社が代わりに決めることはできません。 引き受けているのは、あらかじめ本人の考えを書面で確かめておき、そのときが来たら病院に見せるという役目です。
だから、契約の段階で自分の考えを言葉にしておくことが要ります。 どこまでの治療を望むか、望まないか。書き込む様式を用意しているところもあります。 書いていなければ、手術の同意を求められたときに、病院へ渡せる紙がありません。 そのときは、病院が本人の状態を見て、複数の医師や看護師で話し合って決めることになります。 書いてあれば、そこにあなたの考えが入ります。
引き受けてもらえること/もらえないこと
引き受けてもらえること
保証人の欄への署名。入院費や施設の利用料が滞ったときの立て替え。 入退院と入退所の手続きの代理。急に容体が変わったときの連絡先。 亡くなったときや退去するときの、荷物と遺体の引き取り。 治療についての考えを事前に書面にしておき、病院に示すこと。
引き受けてもらえないこと
手術や延命についてその場で同意すること。 判断力が落ちたあとに、財産の管理や契約ごとを代わって決めること。
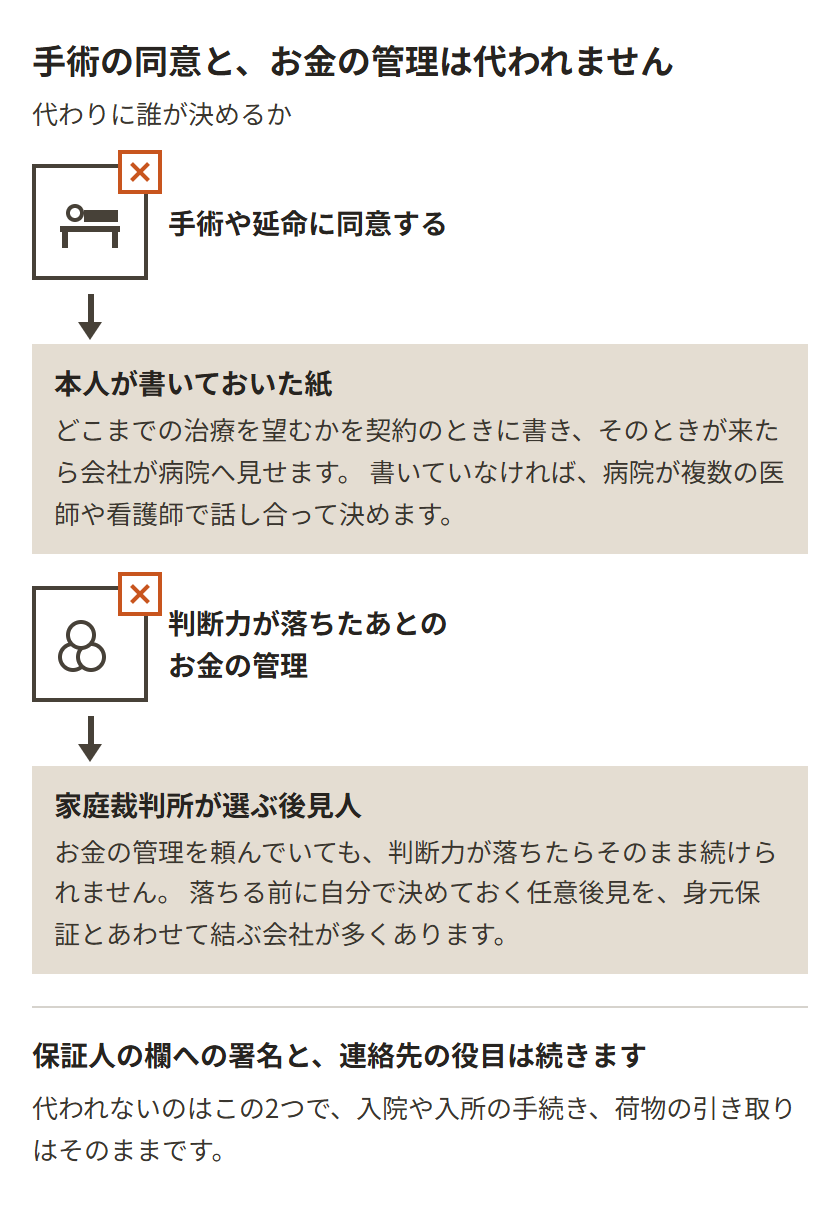
判断力が落ちたあとは、家庭裁判所が選ぶ後見人に切り替わります
成年後見は、判断力が落ちた人に代わって、お金の管理や契約を決める人を付ける仕組みです。 誰を付けるかは家庭裁判所が決めます。
お金の管理を頼んでいた場合でも、契約したあとに判断力が落ちたときは、 そのまま続けられるわけではありません。 国が出している案内は、判断力が不十分になった場合は成年後見を使うことが必要だとしています。
判断力が落ちてから家庭裁判所が選ぶやり方と、 落ちる前に自分で決めておくやり方(任意後見)があります。 身元保証の契約とあわせて任意後見の契約も結んでおく会社が多いのは、この切り替えのためです。
任意後見にかかるお金は、身元保証の会費とは別です。 結ぶときに、公正証書を作る実費が2万円ほど。 実際に使い始めると、家庭裁判所が選んだ監督人への報酬が月1万円から2万円かかります。 財産が5,000万円を超えると、もう少し上がります。 これに、身元保証を引き受けた会社に払う分が加わります。 見積書の総額にこの分が入っているかどうかは、契約の前に確かめます。
亡くなったあとに財産を寄付する話が入っていないかを見ます
残った財産の寄付や遺贈を受け取る方針の会社があります。 契約の条件に寄付や遺贈が入っていたら、その場で決めずに持ち帰るところです。
そのつもりがないなら、契約のときにその旨を伝えておきます。 遺言書の作成をあわせて頼むなら、寄付や遺贈の条項が入っていないかを、 その会社の人に指してもらいながら読み合わせます。
総額は、毎月の額に年数を掛けて出します
はじめに出るお金は、40万円から150万円ほどです。入会金と、保証人の欄に署名することへの料金と、 亡くなったあとに使う分を先に預けるお金を合わせた額で、頼む範囲で変わります。 預けるお金は、葬儀や納骨、部屋の片づけに充てる分で、20万円から150万円ほどを占めます。
分けて払えるかどうかも、面談で聞ける項目です。 分割や積み立てにできる会社もあります。
| 頼む範囲 | はじめに出るお金 |
|---|---|
| 保証人の欄まで | 40万円ほど |
| 葬儀・納骨まで | 150万円ほど |
入会金だけで40万円台という会社もあり、その場合は合計がもっと高くなります。
これとは別に、毎月の会費がかかります。3,000円から1万円ほどで、 お金の管理や見守りを足すと2万円を超える会社もあります。 会費は頼む範囲では決まらず、年齢と、足すサービスの数で変わります。 年齢が上がると上がる会社があるので、いまの額のままで続くとは限りません。
この会費を、これから何年払うかで掛けます。 あと何年ぶん払うことになるかの目安は、65歳でおよそ20年、70歳で16年、75歳で12年です。 女性はこれより4年ほど長いので、70歳の女性なら20年ぶんで見ておくことになります。 10年で見ると、月3,000円で40万円ほど、月1万円で120万円ほど。 20年なら、月3,000円で70万円ほど、月1万円で240万円ほどです。
保証人の欄までを頼んで、月3,000円の会費を10年続けると、毎月の分だけで40万円ほど。 はじめに出るお金と同じくらいになります。 ここを見落とすと、実際に払う額の半分しか見ていないことになります。
「身元保証会社を利用したいと思っているが、どれくらい費用がかかるか知りたい。」
出した総額を、自分の年金と貯金と並べます。 入院のときに病院で教えてもらって契約した方が、退院したあとに続けるかどうか迷い、 消費生活センターで説明を聞き直したうえで、自分の年金と貯蓄と比べて払えると分かり、続けることにした例があります。 その場で決めることではありません。
項目ごとの額を並べても、比べたことになりません
「身元保証料11万円」と書いている会社が、別に登録料を44万円取っていることがあります。 入会金を取らない会社もあります。項目の切り方が会社ごとに違うので、 同じ名前の欄の額を並べても、同じものを比べたことになりません。
署名する書面が3通に分かれている会社と、3本を1通にまとめる会社があります。 1通にまとまっていると、どの分にいくら払っているのかが読み取りにくくなります。 入所のときに身元保証だけを頼んだつもりで100万円を払い、 あとで契約の中身を調べたら暮らしの手伝いと葬儀まで入っていた、 という相談が消費生活センターに寄せられています。 パンフレットに「プラン」としか書かれていないときは、契約の書面を見せてもらうのが早いです。
何にいくら払っているかの内訳と、預けたお金がどう扱われるかは保証人代行と身元保証会社にまとめています。
やめたときに、どこまで戻るか
預けたお金は、使っていない分から手数料を引いて返す、と身元保証の契約書に書くのが通例です。 まだ使われていないお金なので、ここで揉めることはあまりありません。
戻りにくいのは入会金です。解約しても返さない、と身元保証の契約書に書いている会社があります。 1年以内なら8割を返し、以後1年ごとに2割ずつ減る、という決め方のところもあります。
やめるときの手順は、頼めば会社が書面で説明することになっています。 契約の前に出してもらう書面の1つです。
はじめに出るお金が用意できるかどうかが、断られるかどうかの線になります
はじめに出るこのお金が用意できないと、申し込みを受け付けてもらえません。 金額の線は会社ごとに違って公表されていないので、 面談のときに年金と貯金の額を伝えて、続けられるかどうかを聞いてみてください。
このほかに、年齢に上限を置いている会社、その県に住んでいる人だけとしている会社、 受け入れる人数に上限を置いていて、埋まると新しい申し込みを止める会社もあります。 断りの条件も、ホームページには書かれていないほうがふつうです。 年齢や住まいの条件に自分が当てはまるかは、面談で分かります。
はじめに出すお金が用意できないときや、年齢や住んでいる場所で断られたときは、 市区町村の福祉の担当か地域包括支援センターで、自治体の支援があるかを確かめます。
施設や病院を探しはじめたら、申し込みから署名までにどのくらいかかるかも、 最初に聞いておくと予定が立てやすくなります。
身元保証を引き受けているのは、半分弱が一般社団法人です
この仕事を始めるのに、免許も届け出も要りません。 決まった資格がないので、社名や肩書きは中身の目安になりません。 身元保証の契約書と、いくら払うかの内訳・解約したときに戻る分・引き受けられないことを 書いた書面を出してもらえるかどうかが、最初の見分けどころです。
引き受けているのは、こういう法人です。
| 法人の種類 | 何社あるか |
|---|---|
| 一般社団法人 | 95(46.6%) |
| 株式会社 | 61(29.9%) |
| NPO法人 | 38(18.6%) |
| 士業団体 | 4(2.0%) |
| 公益社団法人 | 4(2.0%) |
| その他 | 2(1.0%) |
名前に「協会」と付いていても、公の機関ではありません。
契約している人が500人以下という規模に、ほとんどが収まります
いちばん多いのは、契約している人が10人に満たない会社です。職員も20人以下のところがほとんどです。 大きいところもありますが、数としては少数です。
「会社」という言葉から受ける印象と、実際の姿はかなり違います。 町の事務所に数人がいて、その地域の人を引き受けている、という形が業界の標準です。 だから、大きさで選ぶより、その会社が何を書面で出してくるかを見るほうが確かです。
ホームページに金額を書いていない会社のほうが目立ちます
サービスごとの金額、使えない人の条件、支払いの方法、寄付や遺贈を受け取る方針。 この4つをホームページに載せている会社は、いずれも半数に届きません。
書いていないこと自体は珍しくない、ということです。 ホームページを見比べても、この4つは分からないままなので、 気になった会社には直接聞いて、書面で出してもらいます。 面談は無料にしているところがふつうです。
どんな会社が始めたかで、ふだんやっている仕事が違います
身元保証は、ほかの仕事をしている法人が横に広げて始めた例が目立ちます。 始めた会社で分けると、こう散らばります。
| 始めた会社 | 何社あるか |
|---|---|
| 士業 | 55(27.0%) |
| 入所支援 | 33(16.2%) |
| 介護サービス業 | 25(12.3%) |
| 葬儀 | 14(6.9%) |
| 医療 | 5(2.5%) |
| 不動産業 | 5(2.5%) |
| 宗教法人 | 4(2.0%) |
| 身元保証だけ | 55(27.0%) |
入所支援というのは、賃貸住宅や介護施設に入るときの手伝いをしていたところです。 身元保証だけというのは、この仕事のために新しく作られた法人です。 このほかに、清掃業、コンサルティング業、家賃保証会社が数社ずつあります。
葬儀社なら亡くなったあとの手配、介護の会社なら通院の付き添いや買い物、 行政書士や司法書士なら書面の作成や役所への届け出、入所支援の会社なら介護施設との交渉。 これらは、その会社がふだんからやっていることです。 頼みたいことがどこにあるかで、選ぶ先が変わります。
葬儀社だと思って頼んでいた、という食い違いが起きています
ある会社が、亡くなったあとの手続きを引き受けた方と打ち合わせを重ねるうちに、 その方が、頼んだ先を葬儀社だと思い込んでいることに気づきました。 望まれていたことの中に引き受けられないものが多くあったため、 この会社のほうから申し出て契約を取り消しています。
確かめたいのは名前ではなく、その会社が実際に何をしてきたかです。 「これまでに、亡くなったあとの手配を何件やってきましたか」が、面談で出す問いです。 件数と、直近でいつやったかが、その場で答えられるかどうかが手がかりになります。
行政書士や司法書士の事務所が始めたところは、法人が2つに分かれています
行政書士法人や司法書士法人が始めた場合、身元保証を引き受けるのは、 並べて作られた一般社団法人のほうです。 パンフレットに行政書士法人と一般社団法人の2つの名前が並んでいたら、 署名する先は一般社団法人のほうです。
どちらと契約するのかは、面談で確かめる項目の1つです。 行政書士の事務所を信用して申し込んだのに、署名する先は別の法人だった、という食い違いが起きます。
自分に要るものを決めてから、扱っている会社を探します
先に申し込み先を探すと、そこが売っているものの中から選ぶ形になります。 要るものが決まっていないと、勧められたものが順に足されていきます。
付き添いのサービスだけを頼むつもりで問い合わせ、申し込みが済んだあとに 「月1万円の身元保証を付けないと24時間の対応はできない、みんな付けている」と言われて、 身元保証も追加した、という相談があります。 問い合わせたときは「入会金が10万円、司法書士への依頼料が2万5,000円」と説明されました。 ところが契約の書類が届くと、入会金と諸費用の合計が30万円ほどと書かれていました。
問い合わせる前に決めておくこと
いま困っていること
入院のときの保証人。介護施設に入るときの身元引受人。買い物や通院の付き添い。 亡くなったあとの葬儀と部屋の片づけ。この中のどれが、いま目の前にありますか。
これから困りそうなこと
いまは元気でも、10年先に要りそうなもの。ここを分けておくと、 いま契約するものと、あとで足すものを切り分けられます。
連絡先だけなら頼める人がいないか
兄弟、甥や姪、友人。お金の立て替えは頼めなくても、連絡先だけなら引き受けてもらえることがあります。
ひとり暮らしの方が、テレビで身元保証サービスを知り、 地域包括支援センターに相談したうえで、 入院のときの身元保証、亡くなったあとの手続き、体調が悪くなったときの生活支援を頼みたいと決めてから、 引き受けてくれる先を探し始めた例があります。相談してから探すと、回り道になりません。
探す先は、地域包括支援センターと、病院や介護施設の相談窓口です
地域包括支援センターに、その地域で身元保証を引き受けている先を知らないかを聞いてみてください。
病院や介護施設の相談窓口も、入院や入所のたびに身元保証の会社と接しているので、名前を知っています。 いま通っている病院があるなら、そこで聞くほうが早く済みます。
「緊急時にサポートしてくれる先や、依頼の仕方」
出された案は、そのまま署名するものとは限りません
身元保証の契約書の案は、変えられる場合があります。 書かれている中身について希望があれば、遠慮せず伝えてかまいません。 要らないものを外せる場合もあります。
あわせて、その会社にできないことは何かを聞いて、書面に残しておく話になります。 できることの一覧は出てきますが、できないことの一覧は自分から聞かないと出てきません。
県外に移ると、続けられないことがあります
多くは1か所の事務所でやっています。 担当している地域の外に移ったら契約を解除する、と決めている会社があります。
兄弟や甥姪の近くに移る予定があるなら、申し込む前に聞いておきます。 移ったあとで分かると、そこから探し直しになります。
よく聞かれること
親族がいますが、頼めない事情があります。契約できますか
できます。親族がいる人の契約は珍しくありません。疎遠になっている、遠くに住んでいる、頼める間柄ではないといった事情の方が使っています。ひとり暮らしの方だけが対象ではありません。
ただし、契約の前に親族へ連絡して説明する会社があります。相続人になる人へ説明しておくことがすすめられているためです。連絡してほしくない事情があるなら、面談で先に伝えておきます。亡くなったあとに親族が現れて揉めるのは、たいてい説明がされていなかった場合です。
契約したことを、誰かに伝えておく必要がありますか
契約したことは、周りの人が知っていないと使われないままになります。
近くに親族がいない場合の伝え先は、通っている病院、担当のケアマネジャー、地域包括支援センターです。どこの会社と何を契約しているかを伝えておいてください。倒れたときに家に入ってくるのは、この人たちです。
あわせて、契約先の連絡先を書いた紙を冷蔵庫に貼っておく方法があります。救急隊が家に入ったときに、まず目に入る場所です。
認知症が進んでからでも契約できますか
内容を理解して自分で決められる段階なら結べます。診断を受けたあとでも同じです。判断力が足りないと見られる段階に入っていれば、家庭裁判所が後見人を選ぶ制度に切り替わります。判断できるうちに決めておきたい場合は、認知症と口座の凍結にまとめています。
賃貸の部屋を借りるときの連帯保証人も頼めますか
部屋を借りるときの連帯保証人は、家賃保証会社の仕事です。保証料は家賃の0.5〜1か月分で、桁がひとつ違います。入院や入所の身元保証を引き受ける会社が、あわせて家賃の保証もするとは限りません。部屋を借りる話は高齢で賃貸を断られたらにまとめています。
契約した先が続けられなくなったら、預けたお金はどうなりますか
倒産すると、預けたお金はほとんど戻りません。渡した時点でその法人の財産になっていて、本人に残るのは、お金を返すよう求める権利だけだからです。担保も優先順位もない一般の債権として、残った財産を債権者みんなで分け合うことになります。
信託銀行や信託会社に預けてある場合は、扱いが変わります。預けたお金がその法人の財産とは別に管理されるので、倒産しても返してもらえます。名義が誰かで結果が変わるので、署名する前に確かめます。詳しくは保証人代行と身元保証会社にまとめています。
 入院の保証人がいない
 施設の身元引受人
 死後事務委任契約
 孤独死を防ぐ見守り
 認知症と口座の凍結
 高齢で賃貸を断られたら
 老後の持ち家
 遺言書の書き方
 葬儀と、継ぐ人がいないお墓