身元保証会社とのトラブル。解約と返金でできること
更新
契約したのに、様子を見に来てもらえない。やめようにも、戻る額が分からない。まず、してもらったことの記録を出してもらうところから始まります。そのあと返金の内訳、預けたお金の名義と続けて、最後に消費生活センターへ持っていきます。 これから契約する方は、身元保証の契約書で預けたお金の欄を確かめてみてください。 預かる会社の名義になっていると、倒産したときに戻りません。
消費生活センターに寄せられた相談は、100万円から200万円の契約です
2013年度から2018年度までに全国の消費生活センターに寄せられた相談を見ると、 揉めているのは100万円から200万円の契約がいちばん多いところです。 よく分からないまま署名してしまった、と話す方が多くいます。
契約した額が分かる341件を、その額で分けたものです。
| 契約した額 | 相談の件数 |
|---|---|
| 10万円まで | 30 |
| 50万円まで | 39 |
| 100万円まで | 30 |
| 200万円まで | 185 |
| 300万円まで | 42 |
| 300万円を超える | 15 |
100万円から200万円のところに、半分以上が集まっています。平均は147万円でした。
この額は、まとめて頼めばこのくらいになる額です。 身元保証と、亡くなったあとの葬儀・納骨・片づけをまとめて頼むと、 110万円から230万円ほど。飛び抜けて高い契約だけが揉めているわけではありません。 揉めても、返してもらえる分があります。順に見ていきます。 いくらかかるかの幅は身元保証サービスの料金にまとめています。
10万円までの相談も30件あります
ただし身元保証をまとめて頼むと100万円を超えるので、 10万円で身元保証の会社と契約するのは難しくなります。
範囲を狭めると、身元保証だけで66万円というところがあります。 亡くなったあとのことだけを弁護士や司法書士に直接頼む形なら、用意しておく額は100万円ほどです。 どちらも10万円には収まりません。
「費用負担があるとしても公的機関がおこなう事業がないのか、進行中なのかどうか、民間ではない事業の状況が知りたい」
その額が出せないときは、市区町村の福祉の担当か、地域包括支援センターが相談先になります。 葬儀と納骨を生前に手配しておく支援を用意している自治体があります。
揉めるのは、契約したときと、やめるときです
相談の中身は、契約したときのことと、やめるときのことに分かれます。
契約したときのほうは、長い時間かけて説明を受けたが内容を理解できないまま署名した、 勧められるまま足していったら思ったより高くなった、 亡くなったあとの費用として先に預けるお金を、その会社の担当者に「一刻も早く」と急がされた、というものです。
やめるときのほうは、返金の額に納得できない、というものです。 一切返金しないと言われた例も、返すと言われたまま振り込まれない例もあります。
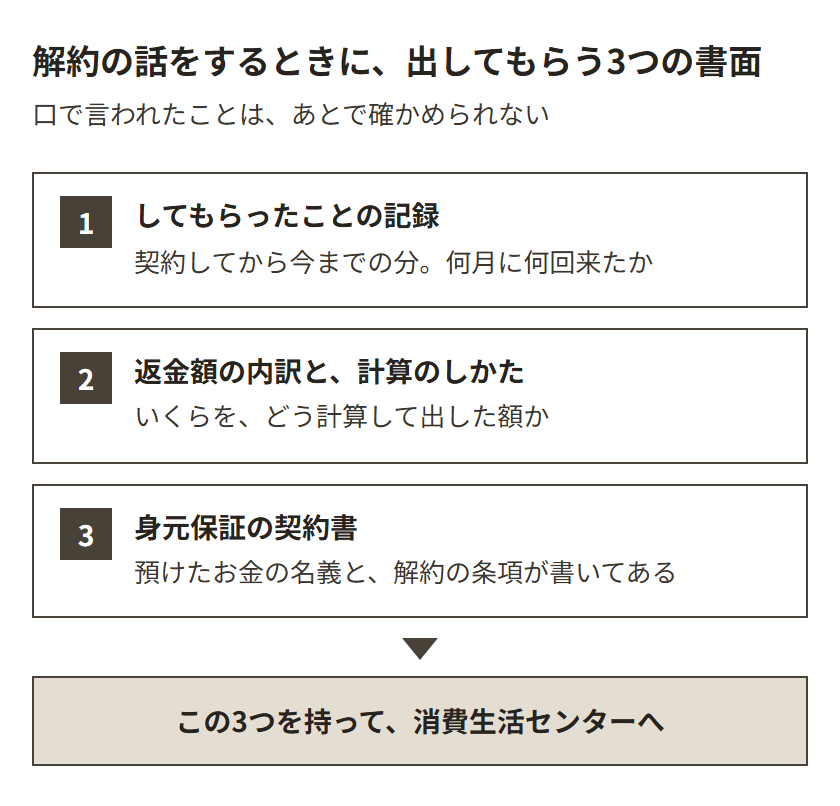
まず、してもらったことの記録を出してもらいます
定期的に様子を見に来るという話だったのに、しばらく連絡がない。 そういうときに最初にやるのは、解約の話ではなく、記録を出してもらうことです。
してもらったことを記録に残して、定期的に本人へ知らせる。 複数の省庁がまとめた高齢者等終身サポート事業者ガイドラインに、そう書かれています。 求めれば出してもらえるものです。 何月に何回来たか、病院に付き添ったか。そういう記録です。
契約した会社に「契約してから今までの記録を出してもらえますか」と聞いてみてください。 出てこないなら、そのこと自体が、返金を求めるときの材料になります。
葬儀や片づけを頼んだとおりにされたか、誰が点検するかを決めておきます
葬儀や部屋の片づけは、本人が確かめられません。 そこで、頼んだとおりにされたかを、その会社とは関係のない人(弁護士や司法書士など)が点検する仕組みを作っておくこと、 連絡先を聞いている親族がいればその人に報告すること、とされています。 親族がいないときは、報告を受ける人として弁護士や司法書士を決めておけます。
誰が点検するのかを決めていない会社もあります。 決まっていないと言われたら、そこを決めてもらいます。
解約するとき、取られる額には上限があります
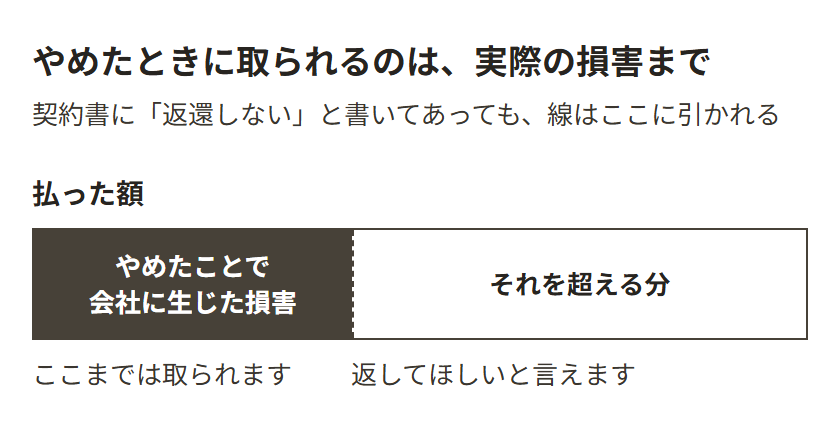
身元保証の契約書に「入会金は返還しない」と書かれていることがあります。 書いてあるとおりに全額を取られると思って、そのまま続けている方がいます。
その会社が取れるのは、途中でやめたことで実際に生じた損害の額までです。それを超える分は、消費者契約法で無効になります。その契約書にどう書いてあっても、超えている分については返してほしいと言えます。
いくらが「実際の損害」かは、説明してもらいます
その会社にいくらの損害が出たのかは、契約した本人には計算できません。 そこで、額をどうやって計算したのかを説明するように、と消費者契約法は定めています。
解約の話をするときに、返金額の内訳と、その計算のしかたを書面で出してもらえるかを聞いてみてください。 140万円を払って、説明がないまま50万円だけが振り込まれた例があります。 そのときは、内訳を書面で出すよう消費生活センターから求めてもらえます。
記録が出てこないことも、返金の話で一緒に伝えます
記録が出てこない、約束されたことがされていない。 そういう状態で解約するなら、記録が出てこないこと自体を、返金の話に乗せます。
返金とは別に、賠償の条項も読むところです。 損害が出たときに一切の賠償責任を負わない、という条項が入っていることがあります。 賠償責任を全部免れる条項は無効です。 わざと、あるいは見に行くと決めた日に何か月も来ないような不注意で損害を出したときに、 一部だけを免れる書き方も、同じく無効です。 その条項があること自体を、消費生活センターで見てもらいます。 賠償と解約について書かれたところは高齢者等終身サポート事業者ガイドラインにもまとめています。
預けたお金がどこにあるかを、いま確かめます
亡くなったあとの葬儀や片づけに使うお金を、契約のときに先に渡している場合があります。 預託金や保証金と呼ばれるお金で、100万円を超えることもあります。
そのお金が誰の名義になっているかで、預かった会社が倒産したときの結果が変わります。 信託銀行や信託会社の名義なら、そのお金は残ります。 ただし葬儀や片づけをする会社が無くなるので、残ったお金は次に頼む先へ回すことになります。 預かった会社の名義なら、その会社の財産として扱われるので、ほかの支払いに回ります。 「運転資金とは別の口座で管理しています」と書いてあっても、名義が会社なら同じです。
名義は身元保証の契約書に書いてあります。もう契約したあとでも、いま確かめておく意味があります。預かる会社の名義になっていると、倒産してから動いても戻らないからです。 置き場所の3通りは高齢者等終身サポート事業者ガイドラインにまとめています。
解約するときは、この預けたお金と、入会金や身元保証料(入院の保証人などを引き受けてもらう分の代金)を分けて考えます。 入会金や身元保証料は、その会社に生じた損害を超える分について、返してほしいと言えます。 預けたお金は、使っていない分が戻ります。 書面を出してもらうときは、そこを分けて書いてもらいます。
続けるなら、契約したことを周りの人に伝えておきます
解約せずに続けることにしたら、ここからが次にやることです。 倒れてから、自分で「あの会社に連絡を」と言えないことがあります。 そのために契約したのに、契約したこと自体を誰も知らなければ、動きようがありません。
頼んでいる会社の名前と電話番号を紙に書いて、冷蔵庫の扉か、電話のそばに貼っておきます。 親しい方がいれば、その方にも伝わるようにします。 伝える相手がいないときは、介護保険を使っているならケアマネジャーに、 使っていないなら地域包括支援センターに伝えておく方法があります。 かかりつけの病院にも、診察券と一緒に控えを預かってもらえることがあります。 身元保証の契約書のコピーまで渡す必要はありません。名前と電話番号だけで足ります。
冷蔵庫の扉は、救急隊が家に入って最初に見る場所です。玄関の内側でもかまいません。 自治体によっては、かかりつけの病院や連絡先を書いて冷蔵庫に入れておく容器があります。 救急医療情報キットという名前で、市区町村の窓口か地域包括支援センターで配っています。 使っているものがあれば、そこに1行足しておくだけで済みます。
身元保証の会社との話は、ひとりでつけなくてかまいません
こういう話を自分で切り出すのは気が重い、という方がいます。
「信頼できる組織や窓口を知りたい。」
お住まいの市区町村の消費生活センターに相談してみてください。電話は188番です。それだけで、いちばん近いところにつながります。相談は無料です。
身元保証の契約書を読んで、何が言えて何が言えないかを整理してもらえます。 話し合いの間に入ってもらえることもあります。
持っていくもの
してもらったことの記録
出してもらえていないなら、そのことも伝えられます。 出てこないこと自体が、返金を求めるときの材料になります。
返金額の内訳と、計算のしかた
こちらも、出してもらえていないなら、そのことを伝えられます。
身元保証の契約書
解約の条項と、賠償について書かれた条項を見てもらいます。 預けたお金の名義も、ここに書いてあります。
よく聞かれること
契約したばかりです。すぐやめられますか
身元保証の契約は、その契約書に書かれた解約の条項に従うことになります。訪問販売などで使えるクーリング・オフ(8日以内なら無条件で取り消せる仕組み)の対象には、この契約は入っていません。
ただし「契約の日を含む8日間なら書面で申し込みを撤回できる」という条項を、その会社の側から入れているところもあります。まず手元の契約書で、解約について書かれたところを読みます。
返金の内訳を出してもらえません
説明を求められたら答えるように、と消費者契約法は定めています。それでも出てこないなら、消費生活センターに、そのやり取りごと持っていきます。いつ、誰に、何を聞いて、どう答えられたか。日付とともにメモしておくと、そのまま材料になります。
解約したら、頼んでいたことはどうなりますか
入院の保証人も、亡くなったあとの手続きも、その会社には頼めなくなります。次に頼む先を決めてから解約するほうが安全です。頼む範囲を狭めて別の会社と結び直す、亡くなったあとのことだけ弁護士や司法書士と直接結ぶ、という形もあります。どこまで頼めるかは保証人代行と身元保証会社にまとめています。
身元保証の会社を使わずに入院するときは、病院の相談窓口に先に話しておく方法があります。保証人がいないことを理由に病院が入院を断ることはできない、と、病院を所管する役所から病院あてに通知が出ています。入院の保証人がいないときにまとめています。
会社が倒産したら、預けたお金はどうなりますか
信託銀行や信託会社の名義なら残り、預かった会社の名義ならほかの支払いに回ります。お金が残っても、葬儀や片づけをする会社は無くなるので、次に頼む先を探すことになります。そのときも、まず消費生活センターが相談先になります。
 入院の保証人がいない
 施設の身元引受人
 死後事務委任契約
 孤独死を防ぐ見守り
 認知症と口座の凍結
 高齢で賃貸を断られたら
 老後の持ち家
 遺言書の書き方
 葬儀と、継ぐ人がいないお墓