高齢者等終身サポート事業者ガイドライン。会社を見分けるのに使えること
更新
身元保証の会社の資料に「ガイドライン準拠」と書いてあることがあります。 2024年に、事業者向けの決まりとして複数の省庁が集まってまとめたものです。守っているかどうかを審査して認める制度は、いまのところありません。ただし中身は、契約の前に会社を見比べる材料になります。 ホームページに載せることとされた11項目と、契約の前に説明することとされた7項目が並んでいます。 預けたお金の置き場所も3つ挙げて、どれなら残るかの順が付いています。 会社の名前を挙げた記事は身元保証サービスの料金です。
2024年に、事業者向けのガイドラインができました
正しくは「高齢者等終身サポート事業者ガイドライン」といいます。 身元保証や死後事務を引き受ける会社に向けて、複数の省庁が集まってまとめた文書です。業界の団体が作ったものではありません。
罰則はありませんが、並んでいる項目は、そのまま会社を見比べる物差しになります。 ホームページに載せておくことが望ましい項目が11、 契約の前に説明することが望ましい項目が7、それぞれ挙げられています。
「準拠」と書いてあっても、確かめた人はいません
資料やホームページに「高齢者等終身サポート事業者ガイドラインに準拠しています」と 書いている会社があります。この一文は、その会社が自分で書いているものです。 審査して認める制度が、まだできていないからです。
ですから、選ぶときに見るのは、準拠と書いてあるかどうかではなく、11項目のほうです。 準拠の有無を気にするより、11項目を自分の目で見比べるほうが早く済みます。
このガイドラインを作る前に、複数の省庁が身元保証の会社に聞き取りをしています。 そのとき会社の側からも、監督する役所を決めて、 守っている会社の名前を公表してほしい、という答えが出ていました。
ホームページに載せることとされた11項目
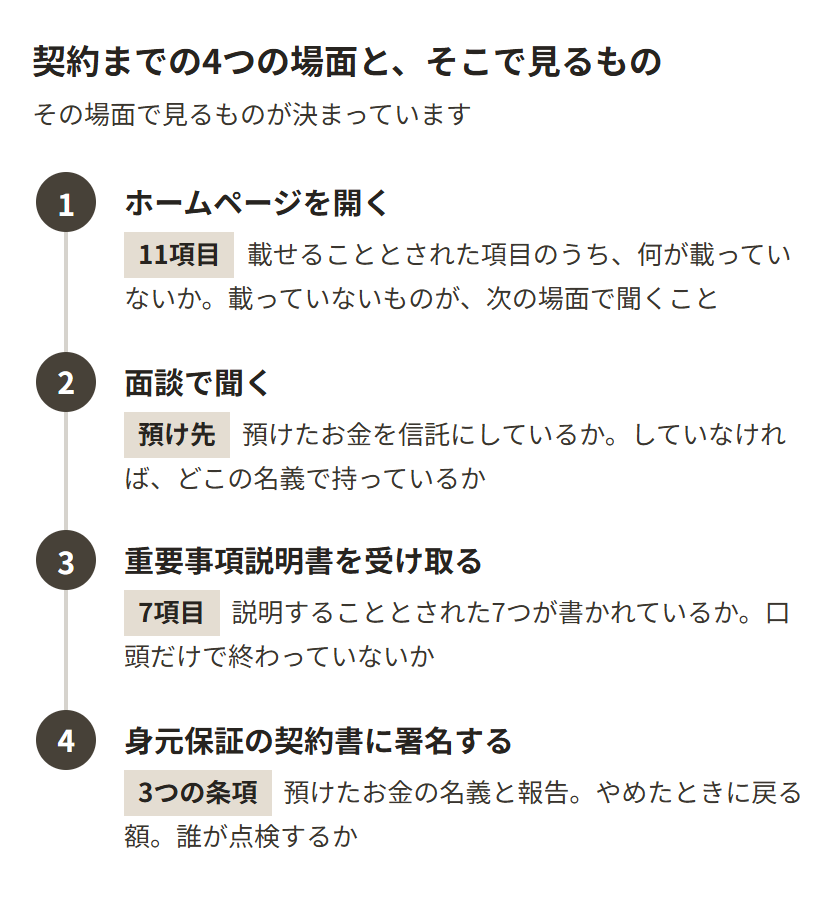
気になった会社のホームページを開きます。 契約する前に自分で確かめられるように、という趣旨で並んでいる項目が11あります。
| 載せることとされているもの | |
|---|---|
| 1 | 組織や人員の体制と、財務の数字 |
| 2 | 何をしてもらえて、いくらか |
| 3 | いつ、どうやって払うか |
| 4 | 引き受けてもらえない人の条件 |
| 5 | 頼んだことがされたかを確かめる方法 |
| 6 | 契約を変えるときと、やめるときの手続き |
| 7 | やめたときに、いくら戻るか |
| 8 | 預けたお金の管理のしかた |
| 9 | 寄付や遺贈をどう扱うか |
| 10 | 個人情報の扱い方 |
| 11 | 相談の受け付け先 |
2つめの費用については、まとめた額ではなく入会金と、契約のときに先に渡しておくお金(預託金)を分けて書くことまで求められています。 「プラン一式」で一つの額しか出ていない資料は、内訳を出してもらう対象です。 7つめの「やめたときに、いくら戻るか」も、費用ごとに分けて書くこととされています。
ホームページで先に見る3つ
11を全部は見なくてかまいません。 先に見るのは、預けたお金の管理のしかた、財務の数字、寄付や遺贈の扱いの3つです。 載っていないものが、面談で聞く項目になります。
「何から始めていいのかどのような手続きが必要かが知りたい」
見比べる会社は2社か3社にしぼると読み切れます。 片方だけが載せているなら、載せていないほうに面談で聞きます。 聞いて答えが返ってくるなら、載せていないこと自体は問題になりません。 いくらかかるか、どう払うか、断られる条件、寄付の扱い。 この4つは、そもそも載せていない会社のほうが多いからです。
財務の数字は、中身ではなく出しているかどうかを見ます
1つめに財務の数字が入っていますが、中身は読み解かなくて済みます。 出しているかどうかだけを見ます。
お金と、亡くなったあとの手続きを何十年も先まで預かる相手が、自分の会社の数字を出していない。 その1点だけで、預けるのをやめる理由になります。
寄付や遺贈の扱いは、残った財産の行き先の話です
9つめの「寄付や遺贈をどう扱うか」は、亡くなったあとに残った財産を、 その会社が受け取る取り決めが契約に入っていることがある、という意味です。
渡すつもりがないなら、身元保証の契約書にその取り決めが入っていないかを見てみてください。 寄付や遺贈を受け取らないと決めて、それをホームページに載せている会社は、まだ少数です。
預けたお金が残るのは、信託にしてある会社です
ホームページを見たあと、面談で先に聞くのがここです。 亡くなったあとの葬儀や片づけに使うお金を、契約のときに先に渡しておく決まりの会社があります。 預託金や保証金と呼ばれるお金で、100万円を超えることもあります。
このお金をどこに置いておくかについて、このガイドラインは3つのやり方を挙げています。 信託にするのがもっとも望ましく、弁護士など別の法人に預ける形と、 預かった会社が運転資金と分けて置いておく形が、そのつぎの扱いです。
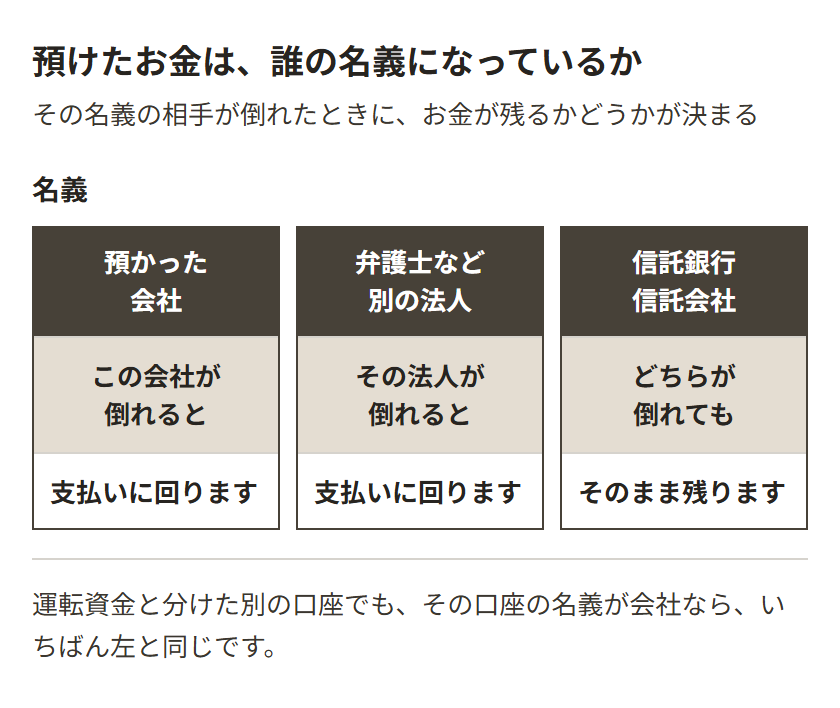
後ろの2つには但し書きがついています。 名義の相手が倒れたときは、預けたお金がほかの支払いに回ります。信託にしたお金は法律で預かった会社の財産から外れるので、倒産しても支払いに回されません。だから、この3つに順番が付いています。
弁護士に預けてあると言われても、名義を聞きます
弁護士や司法書士の法人に預ける形は、預かった会社ではなく、その法人がお金を持ちます。 預かった会社が倒れても、そのお金は残ります。
ただし、今度はその法人が倒れたときに同じことが起きます。 信託のように法律で切り離されているわけではないからです。 誰の名義になっているのかを、面談で聞いてみてください。
「別の口座で管理しています」だけでは、倒産のときに残りません
資料に「お客様からお預かりした資金は、当社の運転資金とは別の口座で管理しています」と 書いてあることがあります。
口座を分けるのは、社内でお金が混ざらないようにするための工夫です。 その口座の名義が預かった会社である以上、その会社の財産として扱われます。 預けたお金の扱いは保証人代行と身元保証会社にもまとめています。
身元保証の契約書に、名義と報告のしかたが書いてあるかを見ます
信託にしていない会社でも、せめて運転資金と分けて管理し、 その状況を定期的に本人へ報告すること。 このガイドラインは、この2つを身元保証の契約書に書いておくのが望ましいとしています。
ですから、身元保証の契約書にその条項があるかどうかが、ひとつの見どころになります。 署名の前に確かめるのは、預けたお金の額と、置いてある場所と、報告が来る時期です。
重要事項説明書に書かれる7項目
資料を請求すると、その会社の人と会って話す面談があります。 会社まで出向くか、自宅に来てもらう形です。 お金がかかるかどうかは会社ごとに違うので、申し込むときに確認してみてください。
その面談のあと、契約の前に、その会社が重要事項説明書を渡して この7つを説明することとされています。 口頭の説明だけを受けて帰ってきたときは、 この7つが書かれた重要事項説明書を出してもらえるかが、次に聞くことです。
11項目はホームページに載せておくもの、7項目は契約の前に紙にして渡すものです。 お金の内訳、確かめる方法、やめるときの手続きの3つが重なります。 ホームページで見ておいて、紙でもう一度確かめる形になります。
| 説明することとされているもの | |
|---|---|
| 1 | 頼めることの中身と、その費用 |
| 2 | 内訳と、払う時期 |
| 3 | 頼んだことがされたかを確かめる方法 |
| 4 | 入院や入所になったときの動き方 |
| 5 | 判断ができなくなってきたときの動き方 |
| 6 | 損害が出たときの、賠償の決めごと |
| 7 | やめるときの手続きと、戻る額 |
「各種手続きの一覧表など、あったらよい。」
頼んだことがされたかは、報告が来るかどうかで分かります
このガイドラインでは、してもらったことの記録を作って残し、 それを定期的に本人に知らせることとされています。 その会社の人が月に何回来たか、病院に付き添ったかを書いた記録です。
亡くなったあとの手続きについては、頼んだとおりにされたかを 別の人が点検する仕組みを作っておくこと、 連絡先を聞いている親族がいればその人に報告すること、とされています。 遠方や海外の親族でも、連絡先を伝えておけば報告先になります。
親族に知らせてほしくないときは、代わりに誰が点検するかを、 身元保証の契約書に書いてもらいます。 決めていない会社もあります。その場合は、 誰が点検するのかを契約の前に決めてもらいます。
入院のときと、判断ができなくなったときの動き方
入院のときは、その会社が保証人の欄に署名して、支払いが滞ったときに代わって払います。 治療を受けるかどうかの同意は、身元保証の会社にはできません。 そこは本人か、家庭裁判所が選んだ成年後見人の役目です。
判断ができなくなってきたときは、身元保証の契約はそのまま続きますが、 お金の管理と、契約や支払いの判断は後見に移ります。 身元保証とあわせて任意後見の契約も結んでおく会社が多いのは、この切り替えのためです。 任意後見にかかるお金は、身元保証の会費とは別にかかります。
この2つは、会社ごとに引き受ける範囲が大きく違います。 頼めることと頼めないことの線引きは身元保証サービスとはにまとめています。
やめたときに取られる額には、上限があります
署名の前に、身元保証の契約書で読むところです。 「入会金は返還しない」と書かれていることがあります。 書いてあるとおりに全額を取られると思って、そのまま続けている方がいます。
取れるのは、途中でやめたことで、その会社に実際に生じた損害の額までです。 それを超える分は、消費者契約法という決まりで無効になります。 ここまではガイドラインの話でしたが、これは法律の決まりです。 身元保証の契約書にどう書いてあっても、超えている分については返してほしいと言えます。
いくらが「実際の損害」かは、説明してもらいます
損害の額をどうやって計算したのかを説明するように、という決まりも同じ法律にあります。 解約の話をするときに、その内訳を出してもらえるかを聞いてみてください。
答えが返ってこないときは、お住まいの市区町村の消費生活センターに、 身元保証の契約書を持っていくと一緒に読んでもらえます。 消費者契約法という名前を出せば、話が早くなります。
身元保証の会社が賠償を一切しない、と書いてある条項は無効です
頼んだことがされずに損害が出たときに、 一切の賠償責任を負わない、という条項が身元保証の契約書に入っていることがあります。 賠償責任を全部免れる条項は、無効になります。
わざと、あるいは大きな不注意で損害を出したときに、 賠償の一部だけを免れる、という書き方も同じです。 責任があるかどうかを身元保証の会社が自分で決める、という条項も無効です。
これらは、身元保証の契約書の終わりのほうにまとめて書かれています。 署名の前に読むのは、賠償について書かれた条項です。
契約を決める前に、この3つを比べます
11項目と7項目のうち、あとから変えるのが難しいのは3つです。 変えるには契約を結び直すことになるので、はじめに決まったものが長く続きます。 ここが会社ごとにいちばん違うところです。
会社を比べる3つ
預けたお金が、誰の名義になっているか
信託銀行や信託会社の名前が出ていれば、預けたお金は守られます。 「別の口座で管理」だけなら、名義は預かった会社のままです。
やめたときに、どの項目がいくら戻るか
入会金は戻らないのがふつうで、預けたお金は使っていない分が戻ります。 費用ごとに分かれているかどうかが目印です。
亡くなったあとの手続きを、誰が点検するか
親族に知らせたくないときの、代わりの点検役です。
この3つがホームページに載っていれば、そのまま読み比べられます。 載っていなければ、面談で出す3つの問いになります。 どの会社も答えられるなら、あとは払う額と、頼める中身の比較です。
金額の幅は、入会金が0円から30万円ほど、先に預けるお金が40万円から150万円ほど。 実際に金額を公開している3社の内訳は身元保証サービスの料金にまとめています。
よく聞かれること
契約したあとで、このガイドラインに沿っていないと分かったらどうなりますか
沿っていないこと自体を理由に、契約をなかったことにはできません。ただし、説明を受けていない内容で不利益が出たときは、別の話になります。
身元保証の契約書と、受け取った重要事項説明書を並べて、説明されたことと書面の中身が食い違っていないかを見ます。食い違っている部分については、その会社に説明のやり直しを求められます。
預けたお金を信託にしている会社は、どうやって探せますか
ホームページの「預託金の管理」や「お預かりしたお金の扱い」という見出しのところに書いてあります。信託銀行や信託会社の名前が出ていれば、信託にしてあります。書いていなければ、面談のときに聞く項目に回します。預けた額が大きいほど、ここで差がつきます。
守っている会社を認める制度は、いつできますか
ガイドラインの運用や、関わる制度の見直しの状況を見ながら検討する、という書き方になっていて、時期までは書かれていません。いまのところ、11項目と7項目を自分の目で見るのが、確かな方法です。
 入院の保証人がいない
 施設の身元引受人
 死後事務委任契約
 孤独死を防ぐ見守り
 認知症と口座の凍結
 高齢で賃貸を断られたら
 老後の持ち家
 遺言書の書き方
 葬儀と、継ぐ人がいないお墓