死後事務委任と信託銀行。銀行が引き受けるのはどこまでか
更新
葬儀や片づけをするのは、銀行と組んでいる別の法人で、死後事務委任の契約もその法人と結びます。 預けるお金は300万円から。銀行に払う手数料も、葬儀や片づけの実費も、 その300万円の中から差し引かれます。 300万円を出せない場合は、司法書士や行政書士の事務所に項目ごとに頼む方法があります。
信託銀行が引き受けるのは、お金を預かるところまでです
銀行だけでは終わらず、もう一つ契約する先があります。葬儀の手配と部屋の片づけは、銀行と組んでいる法人がします。商品の名前は銀行のものですが、頼みごとを引き受けるのは、その法人です。
それでも銀行を通す値打ちがあります。預けたお金が守られることです。 信託にすると、預けたお金は銀行が自分の財産と分けて管理することになっています。 銀行が持っているお金とは別の帳簿に載り、銀行の借金の返済に回されることもありません。 だから、その銀行がつぶれても、預けたお金は影響を受けません。 預金保険のように、上限が決まっているものでもありません。
「確実に信頼できる人または組織に頼りたい」
入院や施設の保証人の代わりを引き受ける身元保証会社では、 預かったお金を信託にしているところが2割弱です。 預けたお金が戻らなかった例は、身元保証会社が倒産したときに実際に起きています。 おひとりさま信託は、その心配のない置き方になっています。
預けるお金は300万円からです。手数料ではなく、預けるお金です。 300万円以上なら1円単位で決められるので、ちょうど300万円でなくてもかまいません。
預けたお金は、元本が保証される形で預かられます。 値下がりで葬儀代が足りなくなることはありません。 わずかに利息はつき、その分も預けたお金と一緒に、亡くなったあとの支払いに回ります。
おひとりさま信託には、お金を預けるタイプのほかに、 生命保険でお金を用意するタイプもあります。 保険のほうは、亡くなったときに出る保険金で葬儀代と片づけ代をまかないます。 保険金は250万円以上で決めます。 まとまったお金を先に預ける代わりに、保険料を払っていきます。 銀行に払う手数料は預けるタイプと同じで、保険料は入るときの年齢と保険金の額で変わります。 ここから先に出てくる額は、お金を預けるほうのものです。
訃報の連絡から遺品整理まで、組んでいる法人がします
死後事務委任の契約は、銀行とではなく、その法人と結びます。三井住友信託銀行のおひとりさま信託なら、契約の相手は一般社団法人安心サポートです。 この法人は、三井住友信託銀行とそのグループが作ったもので、まったく別の団体ではありません。
安心サポートが引き受けるのは、伝えてほしい人への訃報の連絡、葬儀と納骨と埋葬の手配、 住居内の遺品整理、退院や退所の届け出、健康保険や年金の資格をなくす届け出、 電気やガスなどの解約です。
申し込みは銀行の店舗で受け付けますが、結ぶ契約は二つです。 預けたお金の残りや、途中でやめるときのことを扱うのが銀行です。 葬儀の中身や、連絡してほしい相手のことを扱うのが法人です。 どこの法人と契約することになるのかは、銀行の店舗で聞いてみてください。
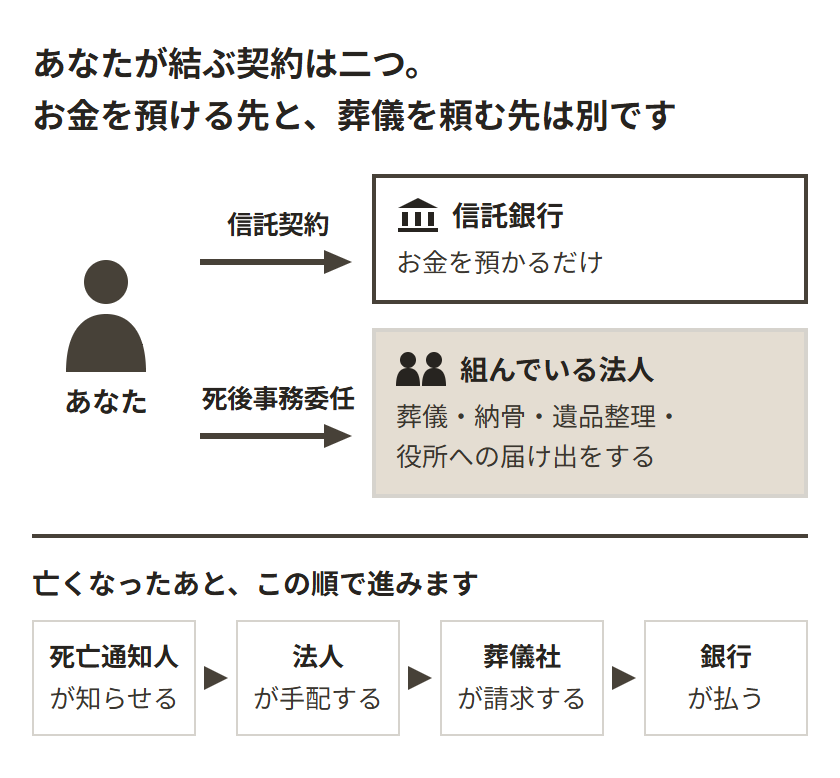
亡くなったことは、あらかじめ決めておいた死亡通知人から法人に伝わります。 死亡通知人には死亡連絡カードが渡され、そこに知らせる先が書いてあります。 この連絡が入って初めて死後事務が始まるので、 死亡通知人を頼める人がいないと、葬儀の手配も始まりません。 希望すれば携帯電話のSMSで安否を確かめる連絡も届きますが、 これは生きているあいだの確認で、知らせる役の代わりにはなりません。
死亡通知人は、申し込みのときに登録します。 頼める人が思いつかないなら、組んでいる事業者に知らせてもらう形の商品もあります。 三菱UFJ信託銀行の遺言信託(通知人選択型)は、組んでいる高齢者サポート事業者を、 亡くなったときの通知人に指定する組み立てです。 同じ銀行の預託金管理信託は、事業者に預けるお金を銀行が管理し、 出し入れをスマートフォンのアプリで見られます。
頼む項目と額は、法人との死後事務委任契約で決めます。 銀行が用意している「未来の縁-ingノート(みらいのえんいんぐノート)」という冊子に、 葬儀のやり方、連絡してほしい相手、部屋の片づけ方といった希望を、自分で書き込む形です。 これを作ることが申し込みの条件で、預ける額もこのノートの中身から決まります。
頼める中身は、司法書士や行政書士の事務所に頼む場合とほとんど変わりません。 払う先は、銀行と法人の二つになるか、事務所ひとつで済むかが変わります。 大きく違うのは、お金の置き場所です。 司法書士や行政書士に頼むと、その事務所が預かります。 銀行に預けると信託になり、預かった側が持っているお金と分けて管理されます。 中身が同じでも銀行を通す値打ちは、この置き場所にあります。
銀行に払う手数料と、死後事務の報酬は別です
銀行に払うのは、お金を預かってもらう手数料です。 おひとりさま信託の金銭信託タイプでは、次の額になっています。
| 預けるお金 | 300万円以上 |
|---|---|
| 契約のとき | 33,000円 |
| 終わるとき | 110,000円+契約していた年数×6,600円 |
この信託に期間の決まりはなく、亡くなったときに終わります。 「契約していた年数」は、結んでから亡くなるまでの年数です。 20年なら、契約のときと終わるときを合わせて275,000円になります。
この275,000円も、法人に払う報酬も、葬儀社や片づけの会社に払う実費も、 預けた300万円の中から差し引かれます。契約のときに33,000円を別に用意する必要はありません。
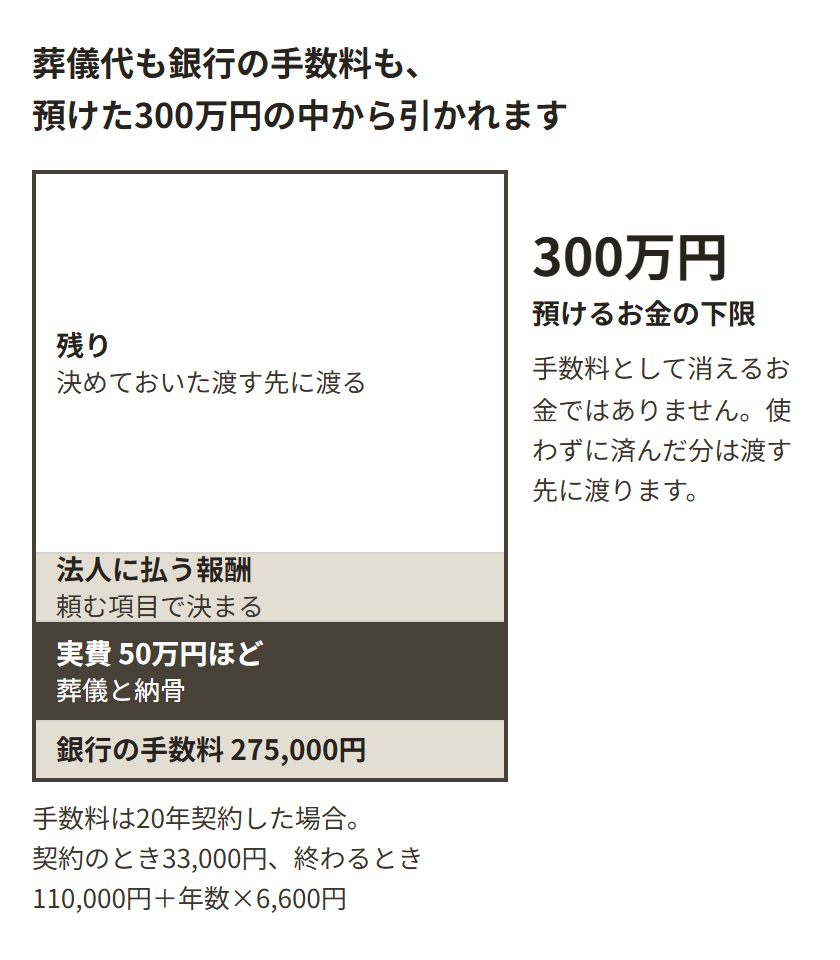
葬儀と納骨の実費は50万円ほどです。 法人に払う報酬は、頼む項目で決まります。 同じ中身を司法書士や行政書士の事務所に一式で頼む場合なら、27万円から38万円ほどです。
使わずに済んだ分は、決めておいた先に渡ります。 渡す先は人でなくてもかまいません。市や、大学や、活動している団体も指定できます。 ただしこれは信託の契約で決めることで、預けた分にだけ効きます。 住んでいた家や、預けていない口座を渡したい先があるなら、遺言を別に書くことになります。
遺言信託は、葬儀や片づけをする商品ではありません
信託銀行には、遺言信託という商品もあります。 こちらは、財産を誰に渡すかを扱うものです。 遺言信託で銀行がするのは、遺言書を預かって、亡くなったあとに財産を分けるところまでです。
葬儀や片づけを頼みたいなら、死後事務委任の契約を別に結びます。 渡したい相手がいるなら遺言、やってほしいことがあるなら死後事務委任と、役目が分かれています。
三井住友信託銀行の遺言信託では、契約のときに33万円を払うコースだと、 亡くなったあとに財産を分ける報酬が最低110万円になります。 契約のときに88万円を払うコースなら、その報酬は最低33万円です。 先に払うか、あとで払うかの違いです。 分ける報酬は、財産の額に応じた料率で決まります。 5,000万円までの部分が2.2%、5,000万円を超えて1億円までの部分が1.65%です。 財産が3,000万円なら66万円になりますが、最低額の110万円のほうが上なので、110万円になります。 このほかに、遺言書を預かるあいだの保管料が年6,600円かかるコースもあります。 遺言書を預かるだけで分ける手続きをしないコースは55万円で、 書いた中身を変えるたびに55,000円かかります。
公証役場や法務局を使えば、この額はずっと小さくなります。 書き方と額は遺言書の書き方に書いています。
300万円を用意できないときの頼み方
300万円が下限なので、それだけ預けられないと、この商品では頼めません。 同じおひとりさま信託でも、生命保険のタイプなら、300万円をまとめて用意しなくても申し込めます。 保険料を払っていき、亡くなったときに出る保険金でまかないます。保険金は250万円以上で決めます。それも難しい場合は、司法書士や行政書士の事務所に、項目ごとに頼む方法があります。
契約のときに払うのは、死後事務委任の契約書を作る代金です。 案を作るだけなら3万円から。打ち合わせから公正証書にする手続きまで含むと33万円まで上がります。 葬儀代や片づけ代は、亡くなったあとに、残した財産から精算します。 葬儀と納骨で50万円ほど、部屋の片づけで3万円から15万円かかるので、 それが残る見込みかどうかを、頼む相手が確かめます。 足りないと言われた場合は、頼む項目を減らすか、その分を契約のときに先に預ける形になります。
生きているあいだの通帳の預かりや支払いの手伝いは、社会福祉協議会に頼めます。 日常生活自立支援事業といって、1回1,200円ほどです。 判断する力が弱くなった方が対象で、亡くなったあとの手続きは入っていません。 判断ができなくなったあとに備えるなら、任意後見という契約もあります。
「加入している生命保険会社が後見人受託制度を設けているようなので、今度詳しく調べてみたい」
亡くなったあとについては、市が引き受けるのは、身寄りがなく費用も出せない場合の火葬と埋葬までです。 これとは別に、生きているあいだに葬儀社との契約を手伝う市区町村があります。 神奈川県横須賀市が始めたエンディングプラン・サポート事業で、葬儀社に預ける額は26万円です。 北海道石狩市、青森市、東京都大田区、兵庫県姫路市、愛媛県今治市などにも広がりましたが、 まだどこの市区町村にもあるものではありません。
収入と資産の条件もあります。横須賀市の場合は、月収18万円以下、預貯金など250万円以下、 持っている不動産の固定資産評価額500万円以下が目安です。 お住まいの市区町村の福祉の窓口か、社会福祉協議会に、 身寄りのない方の葬儀の支援があるかを確認してみてください。
預けるかどうかにかかわらず、契約の前に確かめることは同じです。 亡くなったことを誰がどうやって知るのか。 その法人が解散したときや引き受けをやめたとき、代わりに引き受ける先が 死後事務委任の契約書に書いてあるか。 預けたお金がどこに置かれるのか。 途中でやめたときに、いくら返るのか。 頼める相手ごとの違いは死後事務委任契約にまとめています。
よく聞かれること
銀行に預けたお金は、途中で引き出せますか
一部だけを解約して引き出す道はあります。そのときは、引き出したあとの額で頼んだ中身がまかなえるかを、未来の縁-ingノートと照らして銀行と相談します。どんなときに引き出せるかは商品ごとに決まっているので、申し込む前に確認してみてください。全部やめる場合は、預けた分が戻り、そこから終わるときの手数料が引かれます。
生命保険で同じことはできますか
亡くなったあとに保険金が受取人へ渡る仕組みなので、その受取人が葬儀や片づけを引き受けてくれるなら使えます。引き受ける人がいない場合は、保険金が渡るだけで、葬儀の手配は始まりません。どちらにしても、動く人を別に決めることになります。
300万円は、毎月積み立てる形でもいいですか
契約するときにまとめて預ける商品です。毎月積み立てていく形ではありません。頼む項目を先に決めて、それが収まる額にします。
遺言は別に書いておく必要がありますか
信託に入るのは、銀行に預けたお金だけです。住んでいた家や、預けていない口座は入っていません。そこを渡したい相手や、寄付したい先があるなら、遺言を別に書くことになります。
銀行が取り次ぐ法人は、選べますか
その商品で決まっている法人になります。引き受ける中身と報酬も、その法人が決めています。銀行ごとに組んでいる相手が違うので、頼みたいことを扱っているかどうかで銀行を選びます。
認知症になったら、信託は続きますか
信託そのものは続きます。預けたお金は銀行が管理しているので、判断ができなくなっても、亡くなったあとに使えなくなることはありません。ただし、生きているあいだのお金の管理は別の話です。判断ができなくなったときに、決めておいた人が代わりにお金を管理する任意後見の契約を、一緒に結んでおくことになります。契約を作るのに公証役場で2万円から3万円、士業に頼むと5万円から15万円。始まったあとは、任意後見人に月3万円から5万円、家庭裁判所が選ぶ任意後見監督人に月1万円から3万円が財産から払われます。頼める人がいない場合は、司法書士や行政書士に引き受けてもらう形になります。
 入院の保証人がいない
 施設の身元引受人
 孤独死を防ぐ見守り
 認知症と口座の凍結
 高齢で賃貸を断られたら
 老後の持ち家
 遺言書の書き方
 葬儀と、継ぐ人がいないお墓
 保証人代行と身元保証会社