遺贈とは。相続人でない友人や団体に財産を渡す方法と、受け取る側にかかる税金
更新
遺贈は、遺言で、相続人でない人や団体に財産を渡すことです。 友人に渡すのも、団体に寄付するのも、どちらも遺贈です。 遺言に「〇〇に遺贈する」と書くだけです。渡す相手に知らせなくても決められます。
何も書かなければ、配偶者も子も親もいない方の財産は兄弟姉妹に渡ります。 兄弟姉妹が亡くなっていれば、その子(甥・姪)に渡ります。 誰もいなければ、国のものになります。 世話をしてくれた人が家庭裁判所に申し立てて認められれば受け取れる仕組みはありますが、認められるとは限りません。 遺言に書いておけば、その申し立ては要りません。
兄弟姉妹には取り戻す権利(遺留分)がないので、全部を友人や団体に渡すと書けば、そのとおりになります。 親が生きていれば、親が相続人です。 親には財産の3分の1を取り戻す権利があるので、全部を友人に渡すと書いても、3分の1は親が取り戻せます。
今書いても、あとから何度でも書き直せます。日付の新しいほうが効きます。 渡す相手がまだ決まっていない方は、市区町村や団体にも渡せます。
「検討して見たが、決められずペンディング中」
遺贈は、生きているうちに約束する死因贈与と違って、渡す相手の承諾なしに決められます
相続は、亡くなった人の財産が、法律で決まった相続人に自動で渡ることです。 配偶者は、いれば必ず相続人です。 そのほかは子・親・兄弟姉妹の順で、いる人が相続人になります。 相続人でない友人や、お世話になった人、団体に渡す方法は、遺贈か、死因贈与です。
死因贈与は、「亡くなったら渡す」と、生きているうちに渡す相手と約束する契約です。 「面倒を見てもらう代わりに、亡くなったら家を渡す」のように、渡す約束を先にしておきたいときに使います。 渡す相手の承諾が要り、あとで揉めないように書面にしておきます。
遺贈は、受け取るかどうかを、亡くなったあとに渡された人が決めます。 自分で書く場合の文例は自筆証書遺言の書き方に、公証役場で作る手順は公正証書遺言の手順にまとめています。
知らせずに済むのは、預金を友人に渡すときです。 家を渡すなら、受け取る友人に住むか売るかを聞いてからのほうが、遺言にどう書くかが決まります。
「全財産を」と書くと借金も一緒に渡り、「この預金を」と書くとその預金だけが渡ります
遺贈は、書き方で2つに分かれます。 「全財産を」「財産の2分の1を」のように割合で渡す形と、「〇〇銀行の預金を」「〇〇市の家を」のように財産を決めて渡す形です。 受け取る側に起きることが違います。
| 「全財産を」 | 「この預金を」 | |
|---|---|---|
| 渡るもの | 預金も家も、借金も。書いたあとに増えた分も | 書いた財産だけ。借金は渡らない |
| 断る期限 | 亡くなったと知って3か月以内に、家庭裁判所で断る手続き | 受け取る前なら、いつでも |
| 書き直し | 預金を解約して別の銀行に移しても要らない | 書いた口座を解約したり、家を売ったりしたら要る |
| 家の税 | 不動産取得税(家を受け取るときの税)はかからない | 不動産取得税がかかる |
「全財産を」と書くと、受け取る友人は相続人と同じ立場になります。 借金は、入院代やカードの未払いのような、亡くなった時点で払っていないお金も入ります。 受け取った預金の中から払えるので、友人が自分のお金を出すことにはなりません。 借金が預金より多ければ、3か月以内に断れます。
「この預金を」と決めて書くのは、「友人に預金、団体に家」のように、別々の財産を別々の相手に渡すときです。 半分ずつなら、「2分の1ずつ」と割合で書けます。 1人に2分の1だけ渡すと書いたときの残りや、解約した口座の分、売った家の代金は、遺言に書いていない財産になります。 友人には渡らず、相続人のものになります。 相続人がいなければ、国のものになります。
受け取る友人は、どちらの書き方でも断れます。 「この預金を」の場合は、受け取る前なら期限はなく、遺言執行者(亡くなったあとに遺言のとおり手続きをする人)に伝えれば断れます。
断られたときと、受け取る友人が先に亡くなっていたときは、その遺贈は効きません。 「〇〇が先に亡くなっていたとき、または受け取らなかったときは、△△に遺贈する」と、2人目を書いておけます。 △△は、友人でも団体でもかまいません。
受け取る友人には、財産の合計が3,000万円を超えると相続税がかかり、配偶者・子・親でない人は税額が2割増しです
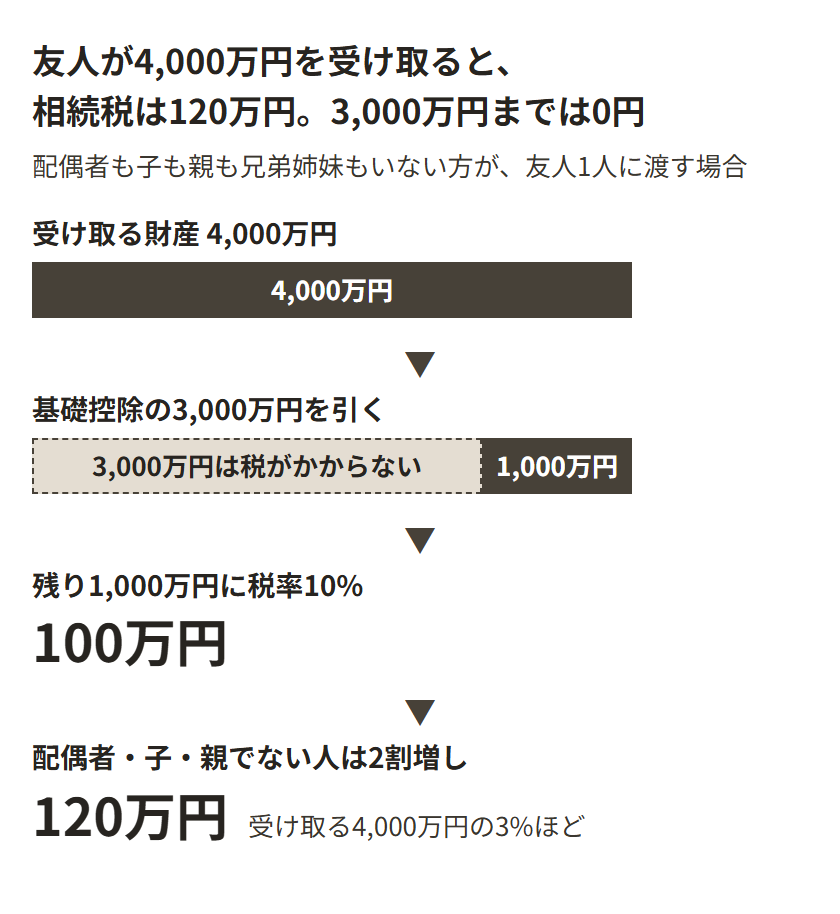
遺贈で受け取った財産には、相続税がかかります。 かかるのは、財産の合計が基礎控除の額を超えたときだけです。 基礎控除は「3,000万円+600万円×法定相続人の人数」です。 配偶者も子も親も兄弟姉妹もいない方なら、法定相続人は0人で、3,000万円までは0円です。
財産の合計は、亡くなった方の全財産です。受け取る人ごとに分けて数えるのではありません。 友人2人に2,000万円ずつ渡しても、合計4,000万円で計算し、出た税額を受け取った額に応じて2人で分けます。 兄弟姉妹がいれば、渡さなくても法定相続人の人数に入ります。 兄弟姉妹が1人いれば3,600万円、2人いれば4,200万円までかかりません。
基礎控除を超えると、超えた分に税率をかけた額が相続税です。 税率は、超えた分のうち1,000万円までが10%、1,000万円を超えた部分が15%、3,000万円を超えた部分が20%と、段階で上がります。 2割増しにならないのは、配偶者・子・親だけです。 友人も、お世話になった人も、兄弟姉妹も、相続人かどうかに関わらず2割増しです。
4,000万円を友人1人に渡す例なら、相続税は120万円で、受け取る額の3%ほどです。
相続税がかかる場合、申告と納税をするのは受け取った友人です。 期限は、亡くなったことを知った日の翌日から10か月以内です。 預金を受け取った友人は、その中から払えます。 家だけを受け取った友人は、相続税を自分のお金から払うことになります。 家を渡すなら、預金も一緒に渡す形にしておきます。
市区町村や公益法人など、寄付を受け付けている団体に渡す場合は、相続税はかかりません。 公益法人でない団体だと、かかることがあります。
家を受け取ると、名義変更に評価額の2%の税がかかり、「この家を」の形なら不動産取得税もかかります
家や土地を受け取った友人は、法務局で名義を自分に変えます。 そのときに登録免許税がかかり、相続人でない人が受け取る場合は、評価額の2%です。 評価額は、毎年届く固定資産税の通知に書いてある額で、売値ではありません。 評価額2,000万円の家なら40万円で、名義変更のときに払います。 相続人が受け取る場合は0.4%で、8万円です。
もう1つ、不動産取得税があります。 「〇〇の家を」と財産を決めて渡す形だと、相続人でない友人にはこの税がかかります。 税率は3%で、土地は評価額の半分に対してかかります。 評価額2,000万円の家(土地と建物が1,000万円ずつ)なら45万円ほどです。 「全財産を」の形で渡すと、相続人と同じ扱いになり、不動産取得税はかかりません。
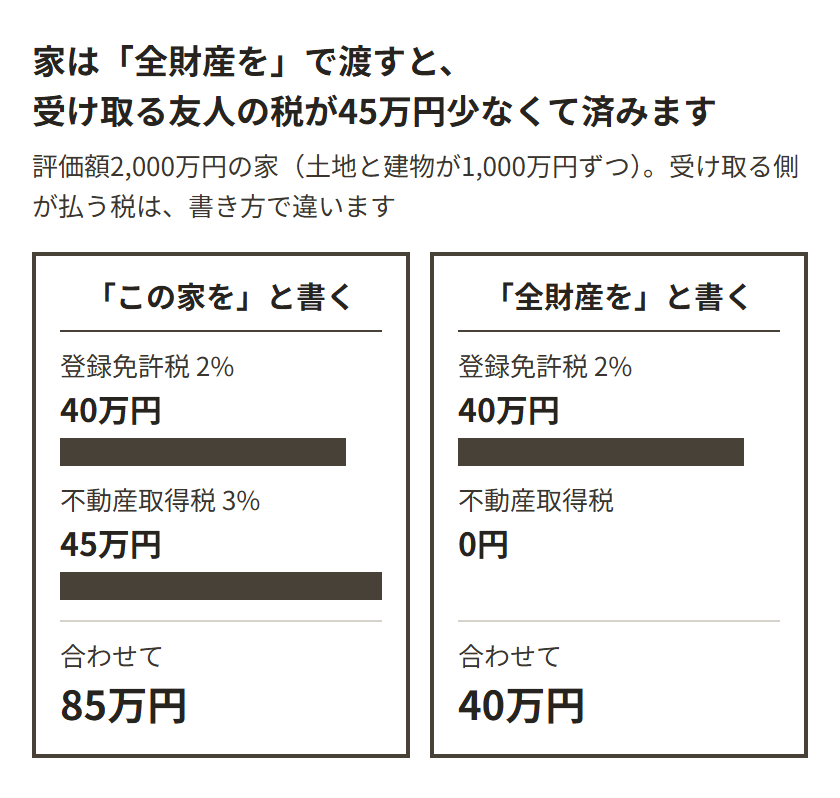
家を友人に、預金を団体に、と分けて渡すなら「この家を」の形になり、不動産取得税がかかります。
名義変更の申請は、受け取る友人と、亡くなったあとに遺言のとおり手続きをする人(遺言執行者)の2人でします。 遺言執行者を書いていないと、財産を受け取れない兄弟姉妹のところへ、友人が印鑑証明書をもらいに行くことになります。 遺言執行者を書いておらず、相続人もいない方の場合は、家庭裁判所に遺言執行者を選んでもらうところからです。 受け取る友人が申し立て、選ばれるまで1か月ほどかかります。
申請には家の権利証も要ります。置き場所を友人か遺言執行者に伝えていないと、亡くなったあとに友人が家の中から探すことになります。
自分で書いて手元に置いた遺言なら、名義変更の前に家庭裁判所の検認が要ります。 検認は、遺言を家庭裁判所に出して、中身を確認してもらう手続きです。 自分で書いた遺言でも、法務局に預けておく制度を使ったものは検認が要りません。公証役場で作った遺言も要りません。 遺言執行者が司法書士なら、友人の分も含めて司法書士が申請できるので、友人は法務局に行かずに済みます。
家を渡すつもりなら、受け取る友人がその家に住むのか、売るのかを、先に聞いておきます。 住まないなら、遺言に「売って代金を渡す」と書いて、売るところまで遺言執行者に任せる書き方があります。 売るための名義変更や仲介の手数料は代金から引かれ、友人には残った額が渡ります。 友人が名義変更や不動産取得税を払うことはありません。 売れないうちは、友人には何も渡りません。 「売れなければ家のまま〇〇に渡す」と一言添えておけば、売れないときも友人に渡ります。
受け取る友人が困らないように、いま決めておくのは、遺言執行者と、遺言と権利証のありかを誰に伝えるかです
「将来どうしたらいいか教えてほしい」
受け取る友人がすることは、預金の解約、家の名義変更、それに相続税がかかる額なら申告です。 どれも、亡くなった方の戸籍や遺言を持って、銀行や法務局や税務署を回る仕事です。 渡す側がいま決めておけることは3つです。
1つ目は、遺言執行者を遺言に書いておくことです。遺言執行者は、亡くなったあとに遺言のとおり手続きをする人です。 銀行の解約も法務局の名義変更も、遺言執行者の署名で受け付けてもらえます。 名義変更の申請は、受け取る友人と遺言執行者の2人でします。 友人を遺言執行者にしておけば、その友人だけで申請できます。 司法書士や弁護士に頼む場合の報酬は、亡くなったあとに財産の中から払われます。 誰に頼めるかと報酬は遺言書の書き方の「遺言執行者は、銀行や法務局を回る役」の節にまとめています。
2つ目は、遺言があることを、受け取る友人か遺言執行者に伝えておくことです。公証役場からは、亡くなっても誰にも知らせが行きません。 自分で書いた遺言を法務局に預けておく制度では、亡くなったあとに、預けるときに指定した人(3人まで)に法務局から知らせが届きます。 自分で書いて手元に置くなら、伝えるのは遺言があることと置き場所の2つです。
3つ目は、家を渡すなら、権利証の置き場所を伝えておくことです。名義変更の申請に要るもので、遺言と一緒に置いておくのがいちばん確かです。
団体に渡すなら、家を受け取るか・相続税がかかるか・遺言執行者を引き受けるかを先に聞きます
団体に先に聞くことは3つです。 家や土地を受け取るか。遺贈で受け取ると相続税がかかるか。遺言執行者を引き受けてくれるか。 引き受けてくれれば、自分で遺言執行者を決めなくて済みます。 団体が家を受け取るときも、名義変更の税は2%で、申請は団体と遺言執行者がします。団体の探し方と聞き方は、自筆証書遺言の書き方の記事にまとめています。
友人と団体の違いは3つです。 税は、市区町村や公益法人なら相続税がかからず、友人なら基礎控除を超えた分に2割増しでかかります。 手間は、団体なら団体側が解約や名義変更をし、友人なら友人が自分でします。 受け取る側が先に亡くなる心配は、友人にはあり、団体は先に聞いておけば受け取りが確かです。
よく聞かれること
渡したい相手がいません。遺言は要りますか
書かなければ、財産は兄弟姉妹に渡り、兄弟姉妹も甥・姪もいなければ国のものになります。それでよければ、遺言は要りません。要るのは、市区町村や団体に渡したいときだけです。
友人に、生きているうちに渡しておくのとは何が違いますか
生きているうちに渡すと贈与になり、受け取った友人に贈与税がかかります。贈与税は1年に110万円を超えた分にかかり、相続税より税率が高くなっています。毎年110万円ずつ渡すこともできます。ただし、遺贈で財産を受け取る友人には、亡くなる前7年分の贈与が相続税の計算に足されます。まとまった額を渡すなら、遺贈のほうが受け取る側の税は少なく済みます。
相続税がかかるほどの財産はありません。それでも遺言は要りますか
遺言があってはじめて、財産が友人に渡ります。税がかかるかどうかとは別の話です。相続税がかからない額なら、友人は申告をせずに、そのまま受け取れます。
受け取った友人が相続税を払わなかったら、どうなりますか
友人本人には延滞税がつき、それでも払わなければ、受け取った財産を差し押さえられます。ほかにも財産を受け取った人がいれば、税務署はもう一方の人に払うように求めることがあります。財産を受け取った人どうしは、互いに相続税の連帯納付の義務を負っているためです。1人に全部渡す遺言なら、その1人だけの話で済みます。
友人に渡すことを、兄弟姉妹に言っておいたほうがいいですか
言わなくてもかまいません。兄弟姉妹には遺留分がないので、遺言があとから覆ることはありません。亡くなったあと、遺言執行者から兄弟姉妹に、遺言があることの知らせが行きます。遺言に「長年世話になったので」のように理由を一言添えておくと、本人の意思だったと兄弟姉妹に示せます。
猫の世話や、葬儀と納骨を条件に渡せますか
「猫の世話をすることを条件に、〇〇円を遺贈する」「葬儀と納骨をすることを条件に」のように書けます。負担付遺贈といいます。友人が引き受けなければ効かないので、その友人に話を通しておくことが先です。世話をしなければ、家庭裁判所に取り消しを求める手続きがあります。亡くなった直後の猫の引き取りは、遺言では頼めません。同じ友人に頼むなら、死後事務委任契約を別に結びます。
渡したい友人が、自分より年上です
先に亡くなると、その遺贈は効かなくなります。「〇〇が先に亡くなっていたときは△△に遺贈する」と、2人目を書いておけます。2人目を書かずに、亡くなったと分かってから書き直してもかまいません。
 入院の保証人がいない
 施設の身元引受人
 死後事務委任契約
 孤独死を防ぐ見守り
 認知症と口座の凍結
 高齢で賃貸を断られたら
 老後の持ち家
 葬儀と、継ぐ人がいないお墓
 保証人代行と身元保証会社