家族信託とは。財産を預かる人を決めておく契約
更新
家族信託は、自分の財産を誰か一人に預けて、その名義で管理してもらう契約です。 財産を預かる役を引き受けられるのは個人だけ。 司法書士や弁護士は預かれませんが、法人を作る手続きと、契約を作る役は頼めます。 頼めるのはお金と家の管理までで、入院や施設の手続きは含まれません。
預けた家に住み続けられます。使うのは自分のためです
名前に「家族」と付いていますが、法律のほうに家族に限る決まりはありません。 何親等までという条件もないので、甥や姪でも、友人でも引き受けられます。 引き受けられないのは未成年者です。 司法書士や弁護士も、仕事として預かることになるので引き受けられません。
自分でお金の出し入れをする代わりに、預かって管理する人を一人決めます。 この役を受託者といいます。預けたお金や家は受託者の名義に移り、 受託者が自分の財産と分けて管理します。
名義が移ると聞くと、あげてしまうように思えます。そうではありません。 預けた財産から出る利益を受け取るのは、預けた本人のままです。 預けた家には住み続けられますし、預けたお金は介護施設の費用や入院の支払いに使われます。 自分の財産を、自分のために、別の人の名前で管理してもらう仕組みです。
「身近な友人や教え子に相談したいと思っています。」
預けられるのは、お金と、家や土地と、株です。預けるものは、家族信託の契約書に一つずつ書き出したものに限られます。 全部を預ける必要はありません。日々の買い物に使う口座は自分の手元に残して、 介護施設に入るときに要るまとまったお金と、住んでいる家だけを預ける人が多いです。 書き出さなかった財産は、これまでどおり自分の名義のままです。
預けるものごとに、名義を移す手続きが要ります。 お金なら信託用の口座へ移し、家や土地なら法務局で登記を変え、株なら会社の名簿を書き換えます。 家族信託の契約書に書いただけでは名義は変わらないので、そこまで済ませて預けたことになります。
預かる人は一人に絞ります。分けて頼むと、両方の同意がそろわないと支払いができないためです。 頼めそうな人が二人いる場合は、一人を預かる人にして、 もう一人は次に引き受ける人として家族信託の契約書に並べます。
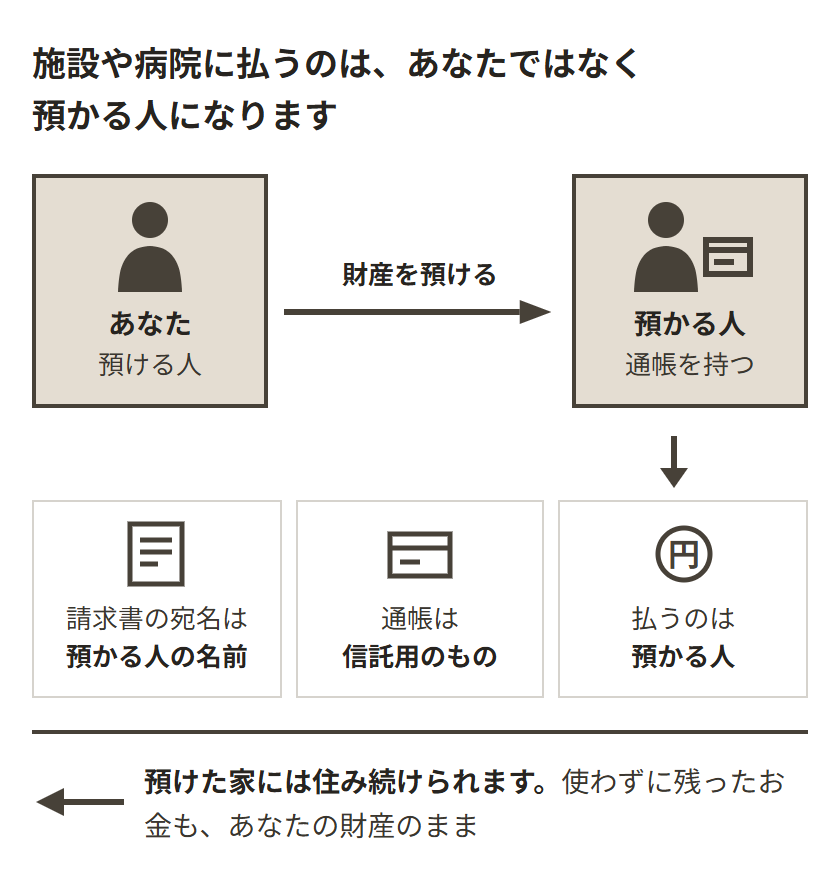
受け取る人が本人のままなら、預けた時点で贈与税はかかりません。 名義は動いても、実際の持ち主が変わっていないためです。 最初から別の人が受け取るように決めると、そこで贈与税がかかります。 自分のために備える契約なら、受け取る人は自分のままにします。
始まるのは契約したその日からです。判断ができなくなってから始まるわけではないので、 元気なうちから家の管理を任せることもできます。 逆に言えば、契約した日から、預けた家を自分で売ることはできなくなります。 売るときは、預かる人に売ってもらいます。そうしてよいと、その契約書に書いておきます。
司法書士や弁護士は、財産を預かる立場になれません
他人の財産を預かって管理することを仕事にできるのは、 免許を持った信託銀行と信託会社だけです。司法書士や弁護士は、無報酬で1件だけ引き受けることもできません。 知り合いの司法書士に頼むこともできません。
士業に頼めるのは、別の2つの役です。 ひとつは家族信託の契約書を作って手続きを整える役。 もうひとつは、預かる人が取り決めどおりに管理しているかを見る役で、信託監督人といいます。 どちらも、財産そのものは預かりません。
会社も同じです。免許を持っているのは信託銀行と信託会社だけで、そこに頼む場合は、 家族信託ではなくその会社の商品を買うことになります。
つまり家族信託は、免許のない個人に頼む前提の仕組みです。 引き受けてくれる人が一人もいなければ、この契約は組めません。
「子どもがいないので、甥っ子に頼みたいが、全然会えないでいる。」
預かる人の管理は、預けた本人が亡くなるまで続きます
預かった財産を、自分の財産と混ぜずに管理します。信託用の口座を作り、 そこから介護施設の費用、入院の支払い、固定資産税を払います。 家を預かったなら、傷んだところを直す、貸す、家族信託の契約書で許していれば売ることもします。
帳簿をつけて、年に一度は財産の状況をまとめます。 まとめたものの渡し先は、預けた本人です。 本人が読めなくなっていれば、見張る役(信託監督人)が受け取ります。
これが、預けた本人が亡くなるまで続きます。 預かる人も同じくらいの年齢なら、預かる人が先に亡くなる、 判断ができなくなる、ということが起きます。
引き受けてくれる人がいないときの選び方
当サイトの調査(頼れる家族がいない人の実態調査2026)で、 まだ決めていないことの理由を聞くと、いちばん多いのは「頼む相手がいない」43.0%でした。頼れる親族がいる方は3つ、いない方は2つから選びます。
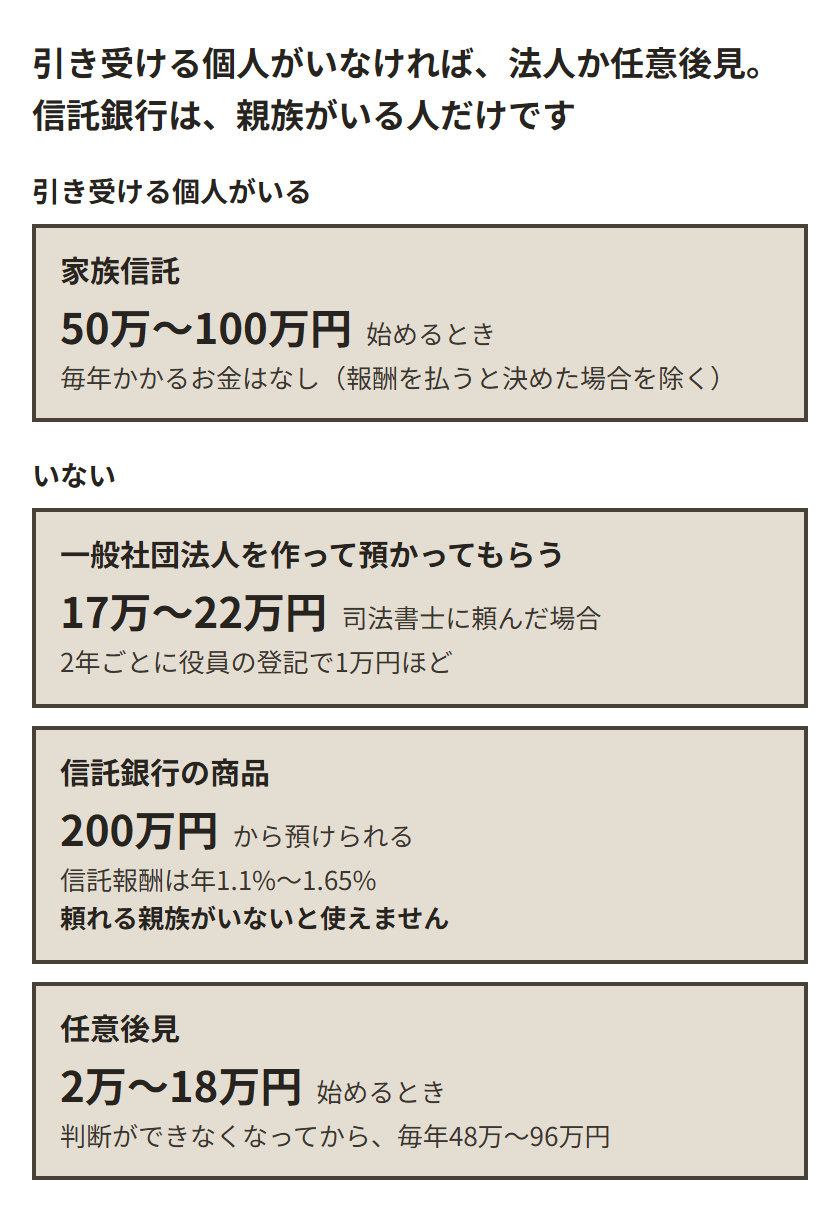
ひとつめは、一般社団法人を作って、そこに預かってもらう道です。 免許が要るのは、仕事として何件も引き受ける場合です。 自分ひとりのために作った法人が1件だけ預かるのは仕事に当たらないので、免許は要りません。
作るのに、公証役場と法務局へ払う実費が11万円ほど。 司法書士に手続きごと頼むと、実費込みで17万円から22万円ほどになります。 作ったあとも、2年ごとに役員の登記をやり直すのに実費で1万円ほどかかります。
法人を作るのは自分です。理事には人が要りますが、頼んだ司法書士の事務所の人が入ることが多く、 自分で探さずに済みます。理事への報酬を払うかどうかは、法人の決まりで定めます。 無報酬にすることもできるので、頼むときに理事への報酬が要るかを聞いてみてください。 自分が亡くなって信託が終われば、その法人は役目を終えます。解散するか、そのまま残すかを決めます。
ふたつめは、信託銀行の商品です。免許を持つ会社が預かるので、個人を用意しなくて済みます。 三菱UFJ信託銀行の代理出金機能付信託は200万円から預けられ、 信託報酬は預けた額が大きいほど率が下がって、年1.1%から1.65%です。 三井住友信託銀行の安心サポート信託は、原則3,000万円以上になります。
ただし、代理出金機能付信託でお金をおろす代理人になれるのは、 本人の3親等以内の親族、配偶者、同じ世帯の方のうち1名です。 頼れる親族がいない場合、この商品では代理人を立てられません。
みっつめは、任意後見です。こちらは司法書士や弁護士に直接頼めます。 始めるときが2万円から18万円。判断ができなくなってから、 毎年48万円から96万円が亡くなるまで続きます。 判断ができなくなったあとに始まる仕組みなので、元気なうちに家を売ってもらうことはできません。 中身は認知症と口座の凍結に書いています。
預かる人がいなくなって1年たつと、信託は終わります
預かる人が亡くなる、判断ができなくなる、続けられないと言って辞める。 どれも起こります。次に引き受ける人が決まらないまま1年たつと、信託そのものが終わります。
終わると、預けた財産は本人に戻ります。戻った時点で本人が判断できない状態なら、 その口座からは銀行の窓口でお金を引き出せません。備える前の状態に戻ります。
避けるには、次に引き受ける人を家族信託の契約書に書いておきます。 書いてあれば、次の人に移るので信託は続きます。 ひとりだけでなく、二番目、三番目まで並べて書いておけます。
書いていない場合は、預けた本人が新しく預かる人を決めます。 判断ができなくなったあとだと、それができません。 探す立場になるのは、そのとき周りにいる人です。 周りに誰もいなければ、探す人がいないまま1年が過ぎます。だから次の人を先に書いておきます。
頼む相手が一人しか思いつかないときは、次に引き受ける人まで決められるかどうかを、 家族信託の契約書を作る前に確かめてみてください。 そこが埋まらないなら、法人か信託銀行の商品のほうが続きます。
信託用の口座がないと、預けたお金は支払いに使えません
預かったお金は、預かる人自身のお金と混ぜられません。 そのための口座を、預かる人の名前で新しく作ります。信託口口座といいます。 いま持っている普通預金の口座は使えません。
この口座を作れる銀行が限られていて、条件も決まっています。 先に出た商品とは別の話で、こちらは信託用の口座を作るときの条件です。 三井住友信託銀行の場合、条件は4つです。
| 預ける額 | 原則3,000万円以上 |
|---|---|
| 契約の形 | 公正証書で作った信託契約。本人と預かる人が自分で公証役場に出向く |
| 預かる人 | 法人であること。しかも一般社団法人など、営利を目的としない法人 |
| 手続き | 弁護士・司法書士・行政書士・税理士・公認会計士を通して申し込む |
この銀行では、預かるのが個人だと口座を作れません。 甥や姪、友人に頼むなら、別の銀行を探すことになります。 家族信託は民事信託ともいいます。銀行の窓口では「民事信託の口座」と言うと通じます。 個人が預かるときに口座を作れるのは、その民事信託の口座を扱っている一部の銀行と信用金庫です。 3,000万円という下限を置いていないところもあります。 ただ、どこも公正証書での契約を求めることが多く、私文書で作ったものでは受け付けられません。
預けたお金は、家族信託の契約書ができただけでは支払いに使えません。 司法書士に依頼を決める前に、どこの銀行や信用金庫で信託用の口座を作った実績があるかを聞いてみてください。 口座を作れる先が決まってから、その契約書の中身に進みます。 銀行が求める書き方に合わせて作ることになるので、順番が逆になると作り直しになります。
家や土地を預ける場合は、口座とは別に登記が要ります。 法務局で名義を預かる人に移し、その土地建物が信託されたものだと分かるようにします。 この登記をしないと、預けたはずの家を預かる人が売れません。
預かる人が自分の財産と混ぜていると、預かる人が借金を作ったときに、 預けた財産まで取り立ての対象になることがあります。 口座を分け、登記をしておくことが、預けた財産を切り離しておくための手続きです。
始めるときに50万円から100万円。毎年かかるのは、預かる人への報酬と、見張る役を付けた場合の月1万円から2万円です
司法書士や弁護士の事務所に一式で頼んだ場合の額です。 家庭裁判所が選ぶ後見人と違って、監督人への報酬が自動でかかることはありません。 法人に預かってもらう道を選んだ場合は、2年ごとの登記に1万円ほどが加わります。
| 中身を決める相談 | 預ける財産の1%ほど。最低30万〜50万円と決めている事務所が多い |
|---|---|
| 家族信託の契約書を作る | 11万〜16万円 |
| 公正証書にする | 公証役場の手数料。預ける財産が1,000万〜3,000万円なら26,000円、3,000万〜5,000万円なら33,000円 |
| 家を預ける場合 | 登記の税(土地0.3%・建物0.4%)と、登記を頼む司法書士の費用 |
| 登記の税の出し方 | 固定資産税の納税通知書にある評価額への率。評価額2,000万円なら土地6万円・建物8万円 |
大きいのは、契約書そのものではなく、その手前の相談です。 どの口座と家を預けてどれを自分で持つか、預かる人に家を売るところまで許すか、 自分が亡くなったあと残った分を誰に渡すか。 ここを決めないと契約の文が書けないので、時間も代金もここに乗ります。
預ける財産が多いほど、この相談の代金も上がります。 預ける額が3,000万円なら相談の代金は30万円、5,000万円なら50万円という決まり方です。 最低額を置いている事務所では、預ける額が小さくてもその額までは下がりません。 預ける財産が3,000万円を下回るほど、財産に対する割合は重くなります。
この50万円から100万円に、預かる人へ渡す報酬は入っていません。 払うかどうかは家族信託の契約書で決めるもので、無報酬にすることもできます。 払う場合は月3万円から5万円が目安で、預けた財産から出る収益の3%から5%とする決め方もあります。 見張る役(信託監督人)を付けるなら、そちらに月1万円から2万円が加わります。
始めるときの額を抑えて、月々の利用料を取る会社もあります。 家族信託の相談を受け付けている会社で、財産を預かる役にはなれないので、 契約を作る手続きは、組んでいる司法書士が引き受けます。 初期費用が10万円から、月々の利用料が2,480円からという会社があります。 月2,480円なら10年で30万円ほどなので、始めるときの安さと、続く年数の両方で比べることになります。
入院と介護施設の手続きは、任意後見の役目です
家族信託で頼めるのは、預けた財産の管理までです。 財産を預かっているだけで、どの病院にかかるか、どの施設に入るかを本人に代わって決める立場ではありません。
頭がはっきりしたまま入院するときは、任意後見もまだ始まっていません。そのときの連絡先や保証人の欄をどうするかは、入院の保証人がいないに書いています。
判断ができなくなったあとであれば、任意後見の契約書に付ける、 任せることを並べた一覧(代理権目録)に書いておくことで、 任せた人が入院や施設の手続きに立てます。家族信託と両方を同じ人に頼むこともできます。
| 家族信託 | 任意後見 | |
|---|---|---|
| 頼める相手 | 個人だけ | 司法書士・弁護士・引き受ける会社にも頼める |
| 始まるとき | 契約したその日から | 判断ができなくなったあと |
| お金の管理 | 預けた分だけ使える | 本人の口座から出せる |
| 入院・施設 | 頼めない | 頼める |
| 家を売る | 家族信託の契約書で許していれば売れる | 代理権目録に入れていれば売れる |
預ける財産も、預けたものだけが対象です。 家族信託の契約書に書き忘れた口座は、そのまま本人の名義で残ります。 判断ができなくなれば、その口座からは銀行の窓口でお金を引き出せません。
年金は預けられません。年金が振り込まれる口座は本人のものなので、 そこから信託用の口座へ移す作業が要ります。判断ができなくなったあとは、その作業ができません。 毎月の生活費を信託でまかなうつもりなら、月にいくら要るかを出して、何年分になるかを掛けます。 介護施設の費用は、特別養護老人ホームで月7万円から15万円、 民間の有料老人ホームで月12万円から40万円ほどです。 特別養護老人ホームで10年分なら、840万円から1,800万円になります。
亡くなったあとの葬儀や部屋の片づけも、家族信託では頼めません。 残ったお金を誰に渡すかまでは家族信託の契約書で決められますが、葬儀や片づけを実際にする人は別に決めます。 頼み方は死後事務委任契約に書いています。
よく聞かれること
認知症と診断されたあとでも、契約できますか
診断そのものではなく、契約の中身を理解できるかどうかで決まります。どの財産を誰に預けて何をしてもらうかを自分の言葉で説明できるなら、契約できます。公正証書にする場合は、公証人が本人と話して確かめます。認知症が進んで説明が難しくなっていると、そこで断られます。家族信託も任意後見も、判断ができるうちにしか結べません。
預かる人に報酬を払うのですか
払うかどうかを家族信託の契約書で決めます。無報酬で引き受けてもらうこともできます。額も同じ契約書で決めるので、家庭裁判所が決める後見人の報酬とは違い、あとから上がることはありません。ただし帳簿づけが亡くなるまで続くので、無報酬にすると引き受け手が続かなくなることがあります。
預けたお金を、預かる人が使い込んだら
家庭裁判所は関わらないので、放っておくと気づく人がいません。預けた財産の出入りを定期的に報告してもらう約束を、家族信託の契約書に入れておきます。報告を受ける役(信託監督人)を別に決めておくこともできます。この役は司法書士や弁護士にも頼めます。誰も見ていない状態にしないことが、家族信託でいちばん大事なところです。
自分が亡くなったあと、預けた財産はどうなりますか
残った分を誰に渡すかを、家族信託の契約書で決めておけます。人でなくてもよく、団体を指定することもできます。決めていない場合は、相続人に渡ります。相続人がいなければ、家庭裁判所が選んだ弁護士など(相続財産清算人といいます)が整理して、残りは国に納められます。
途中でやめられますか
やめられます。本人と預かる人が合意すれば、そこで終わりにできます。本人だけの意思でやめられる、と家族信託の契約書に書いておくこともできます。やめると、預けた財産は本人の名義に戻ります。家を預けていた場合、名義を本人に戻す分の登記の税はかかりません。信託の登記を消す分が、不動産1つにつき1,000円。これに登記を頼む司法書士の費用が加わります。
遺言を書くのと、どちらがいいですか
役目が違うので、比べるものではありません。遺言は亡くなったあとに誰へ渡すかを決めるもので、生きているあいだの支払いには使えません。家族信託は生きているあいだの管理が目的で、残った分の渡し先まで決められます。預けなかった財産の渡し先は、遺言で決めます。
 入院の保証人がいない
 施設の身元引受人
 死後事務委任契約
 孤独死を防ぐ見守り
 高齢で賃貸を断られたら
 老後の持ち家
 遺言書の書き方
 葬儀と、継ぐ人がいないお墓
 保証人代行と身元保証会社