家族信託の費用。内訳と合計、あとから乗る分
更新
自宅と預金3,000万円を預け、預かる人を頼める親族がいない場合、合計で50万円から83万円。 預金だけなら34万円から64万円です。 頼む事務所に払う分のほかに、公証役場に納める分、登記の税、 信託用の口座を作る分、法人を作る分が乗ります。
見積もりが2倍違うのは、額の決め方が2通りあるからです
頼む事務所に払う分は、その事務所があなたの話を聞いて誰に何を預けるかを決める分、家族信託の契約書を作る分、 家を預ける場合の登記を頼む分の3つに分かれます。 この3つをまとめて1つの額で出す事務所と、1つずつ積み上げる事務所があります。
| 決め方 | 額の出し方 |
|---|---|
| 定額で | 3つをまとめて、預ける財産の種類で決めます。金銭だけなら20万円台、自宅と金銭で30万円台 |
| 割合で | 中身を決める分が、預ける財産の額に対する率。1億円以下なら1.1%、ただし最低33万円。家族信託の契約書と登記の分は別に積み上がります |
積み上げる事務所の場合、家族信託の契約書を作る分が11万円から16万5,000円、 登記を頼む分が11万円から16万5,000円です。 預ける財産が1億円を超える分は率が下がりますが、段の切り方は事務所ごとに違います。
見積もりを受け取ったら、どちらの決め方で出しているかを先に聞いてみてください。 まとめた額なら「その額に家族信託の契約書を作る分と登記を頼む分が入っているか」。 積み上げなら「何%で、最低いくらか」。
どちらの決め方でも、公証役場に納める分と、家を預ける場合の登記の税は変わりません。 国が額を決めているので、どの事務所に頼んでも同じです。
頼む事務所に払う分のほかにも、かかるものがあります。 自宅と預金3,000万円を預け、自宅の評価額が2,000万円の場合で並べると、こうなります。
| かかるもの | 預金だけ | 自宅も預ける |
|---|---|---|
| 頼む事務所 | 20万〜29万円 | 30万〜40万円 |
| 公証役場 | 2万6,000円 | 2万6,000円 |
| 登記の税 | ─ | 6万〜8万円 |
| 信託用の口座 | 0〜10万円 | 0〜10万円 |
| 法人を作る分 | 11万〜22万円 | 11万〜22万円 |
| 合計 | 34万〜64万円 | 50万〜83万円 |
預かる人を頼める親族がいる場合は、法人を作る分が乗りません。預金だけなら23万円から42万円、自宅も預けるなら39万円から61万円です。
公証役場に納める分は、預ける財産が1,000万円から3,000万円なら2万6,000円です。 登記の税は、自宅の評価額2,000万円のうち、土地の分に0.3%、建物の分に0.4%をかけた額です。 土地と建物の割り振りで変わるので、6万円から8万円になります。
家族信託そのものの仕組みと、預かる人に何を頼めるかは家族信託とはにまとめています。
預ける財産が多いほど高くなるのは、割合で決める事務所のときだけです
自宅と金銭を預ける、同じ内容で並べるとこうなります。
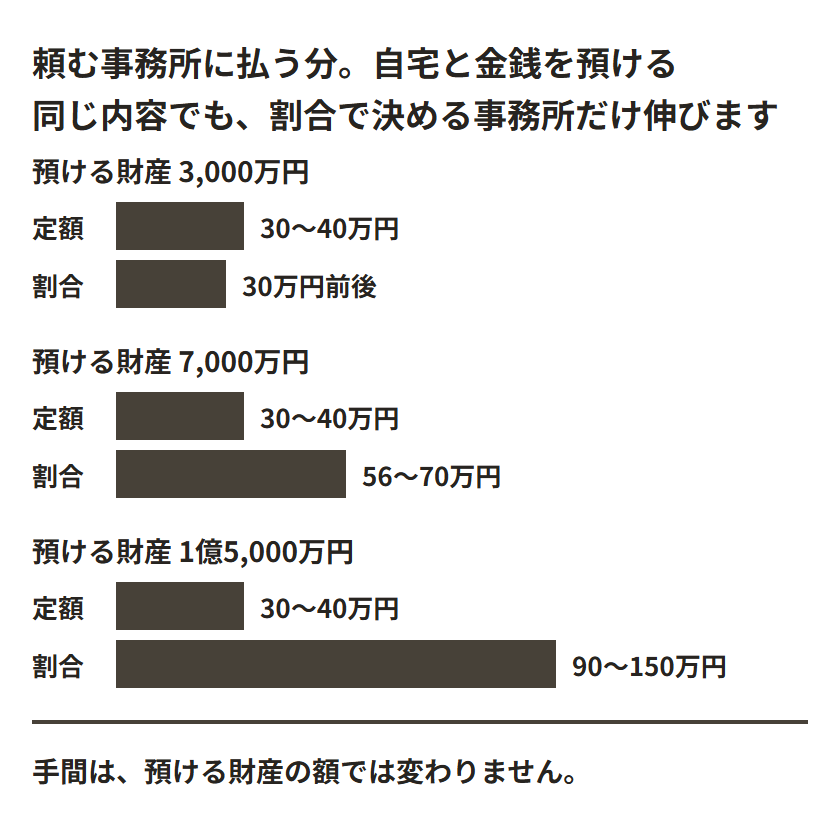
預ける財産が3,000万円までなら、どちらの決め方でも30万円台です。 割合で決める事務所は最低33万円と置いているところが多く、預ける額が1,000万円でも3,000万円でも、頼む事務所に払う額は変わりません。
7,000万円で倍近く開き、1億5,000万円だと3倍を超えます。開くのは、割合で決める事務所の額だけです。
財産が多いほど手間がかかるわけではありません。 話を聞いて、どの財産を預けるかを決めて、公証役場で公正証書にして、家があれば登記する。 この流れは、預ける財産が5,000万円でも1億5,000万円でも変わりません。
手間を分けるのは、財産の額ではありません。 親族に頼むか、法人を作るかで、踏む手続きの数が違います。 預ける財産の種類がいくつあるか、預かる人に家を売るところまで許すかどうかでも変わります。
探し分ける値打ちが出るのは、預ける財産が5,000万円を超えるあたりからです。 そこから下は、どちらの決め方でも額が変わりません。
家族信託に公の助成はありません。成年後見なら、市区町村が助成します
家族信託そのものに、国や市区町村の助成はありません。民間の契約なので、かかる分は全部自分で払います。
助成があるのは成年後見のほうです。成年後見制度利用支援事業といって、 お金を出すことが難しい方に、家庭裁判所への申立ての費用と、 選ばれた後見人への報酬を市区町村が助成します。 報酬の助成には上限があり、 介護施設に入っている場合は月18,000円以内、自宅で暮らしている場合は月28,000円以内としている自治体が多いです。
頼れる親族がいない方については、市区町村長が代わりに家庭裁判所へ申し立てる形もあります。 申立ての費用も、この事業で助成されます。 聞く先は、市区町村の高齢福祉の担当課か、社会福祉協議会です。
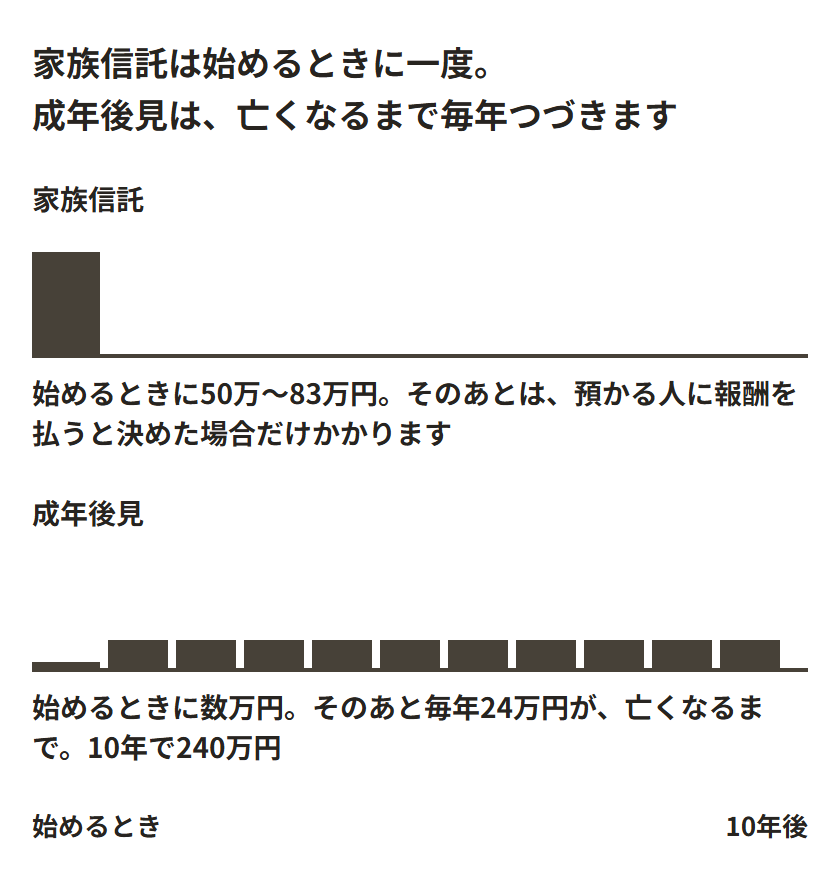
成年後見は、家庭裁判所に申し立てるときが数万円です。 そのあと後見人への報酬が月2万円ほど、年にすると24万円かかります。助成には上限があるので、超える分は自分で払います。 どちらが重いかは、何年続くかで変わります。 70歳で始めて10年なら、成年後見のほうが重くなります。 85歳で始めて数年なら、家族信託を組む額のほうが大きいこともあります。
始めるときにまとまった額を用意できない場合は、成年後見という道があります。 助成を使えば、月々の負担も下がります。
助成の対象になるかどうかは、住んでいるところで決まり方が違います。 生活保護を受けている方は多くの自治体で対象です。 そうでない場合も、預金や年収の線を置いて、そこまでなら出すという決め方をしています。 線がいくらかは自治体ごとに違うので、高齢福祉の担当課に自分の額を言って聞いてみてください。 親族がいないことを理由に断られる制度ではありません。 申立ての費用は、いったん自分で払います。助成が決まるとあとから戻ります。
「国または市町村で支援をしてもらえないのでしょうか」
契約のあとに、信託用の口座を作るところでもう一度かかります
預かったお金は、預かる人自身のお金と混ぜられません。そのための口座を新しく作ります。 この口座の開設に、手数料を取る金融機関があります。
無料のところから10万円ほどまで幅があります。 飯能信用金庫は「口座開設手数料55,000円(消費税込)」と公開しています。 頼んだ事務所への報酬とは別の話なので、見積もりの総額に入っていないことがあります。
この口座を扱っているのは、信託銀行と、一部の銀行・信用金庫だけです。 三井住友信託銀行、三菱UFJ信託銀行、みずほ信託銀行、オリックス銀行、千葉銀行、信金中央金庫などです。 最低預入額を1,000万円以上に置いているところもあり、預ける額が小さいと作れません。 その場合は、下限を置いていない金融機関を探すことになります。 それでも作れなければ、家族信託ではなく成年後見です。 金融機関によっては、弁護士か司法書士が作った公正証書を求めます。
順番を間違えると作り直しになります。 金融機関ごとに求める書き方が違うので、 どこで口座を作るかを決めてから、その中身に合わせて契約書を作ります。 近くにあるかどうかは、頼む事務所に「どこで口座を作った実績がありますか」と聞くのが早道です。
税金は家を預けるときだけ。税務署に出すものも、多くの場合ありません
預金だけを預ける形なら、始めるときに納める税はありません。 かかるのは、家や土地を預けるときの登記の税だけです。
登記の税は、固定資産税の納税通知書に書いてある評価額をもとに決まります。 土地は0.3%、建物は0.4%です。評価額2,000万円の自宅なら、土地と建物の割り振りによって6万円から8万円です。 登記は1回ですが、その中に税のかかる分とかからない分があります。 名義を預かる人に移す分は非課税で、信託されたものだと分かるようにする分に税がかかります。
名義が動くので不動産取得税を心配される方がいますが、これはかかりません。 家賃も、売った代金も、受け取るのは預けた本人のままだからです。 財産が誰かのものになったわけではないので、非課税になります。 信託をやめて自分に名義を戻すときも同じです。
固定資産税は、毎年かかります。 名義が移るので、納税通知書は預かる人のところに届きます。 ただし預かる人が自分のお金で払うのではなく、預けた財産の中から払います。 家族信託の契約書に、そこから払うと書いておきます。
税務署に出すものも、自宅と預金を自分のために預ける形ならありません。 預かる人が毎年出すことになっている信託の計算書は、 預けた財産から入ってくるお金が1年で3万円以下なら、出す必要がないためです。 始めるときに出す書類のほうも、預けた本人が、家賃や売った代金を受け取る人を兼ねる形なら要りません。 家族信託のほとんどは、この兼ねる形です。
アパートなど家賃が入る不動産を預けた場合だけ、話が変わります。 家賃には所得税と住民税がかかり、払うのは預けた本人です。 信託の計算書も毎年出すことになり、書き方を税理士に頼めば、そのぶんの代金が毎年かかります。
預かる人を頼める親族がいない場合に、先に乗る費用
預かる人には、資格も、親族であることも求められません。甥や姪でも、友人でもかまいません。 頼める人が1人もいない場合は、頼み先が2つに絞られます。 ひとつは信託銀行の商品に預ける道で、預ける額の下限が決まっています。 三菱UFJ信託銀行の商品で200万円から、三井住友信託銀行の商品で原則3,000万円以上。 信託報酬が、預けた額に対して毎年1.1%から1.65%かかります。 もうひとつが、一般社団法人を作って、そこに預かってもらう道です。 仕事として財産を預かれるのは信託銀行だけと決まっているので、司法書士や弁護士は預かる人になれません。
| かかるもの | 額 |
|---|---|
| 定款の認証 | 52,000円(認証の手数料50,000円と、謄本の代金2,000円ほど) |
| 登録免許税 | 60,000円 |
| 司法書士に頼む場合 | 上の実費11万円を含めて17万円から22万円 |
| 2年ごとの登記 | 1万円ほど。役員を選び直したことを届け出ます |
自分で手続きする場合にすることは、定款を作って公証役場で認証を受け、法務局に登記を出すことです。 法人を作ったあとも2年ごとに登記が続くので、10年で5万円ほどになります。
「お金で解決できるのであれば教えていただきたいです。」
一般社団法人は、社員が2人以上と、理事が1人以上で作れます。社員と理事は兼ねられるので、最低2人です。 1人は自分自身がなれます。もう1人を誰にするかが、この方法のいちばんの関門です。頼む司法書士に「もう1人の社員は、ほかの方はどうされていますか」と聞いてみてください。
もう1人を出せない場合は、家族信託ではなく成年後見になります。
公正証書にしないで安くすると、信託用の口座が作れなくなります
安くする方法として、よく3つが挙がります。
| 言われる方法 | そのあと何が起きるか |
|---|---|
| 公正証書にしない | 信託用の口座を作れなくなります。預けたお金が支払いに使えません |
| 自分で手続きする | 実費だけの20万円ほどで済みます。家族信託の契約書に不備があると、法務局で登記を受け付けてもらえず、金融機関で口座も作れません |
| 預ける財産を減らす | 割合で決める事務所なら安くなります。ただし最低33万円より下がりません |
家や土地を預ける場合の登記も、公正証書でないと通らないことがあります。
自分で手続きする方法の20万円は、法人を作る実費11万円とは別に、家族信託そのものにかかる実費です。 家族信託の契約書の書き方は金融機関ごとに違い、そこに合っていないと作り直しになります。 全部を自分でやるより、家族信託の契約書の中身だけ司法書士に見てもらう頼み方もあります。
預ける財産を減らす方法は、割合で決める事務所でだけ効きます。 減らした分は自分の名義のまま残るので、判断が難しくなると銀行の窓口で下ろせなくなります。 介護施設の入居金にあてる分まで減らすと、そこで詰まります。
月々の利用料を取る形で、始めるときの額を抑えている会社もあります。 司法書士や弁護士の事務所ではなく、家族信託の手続きを扱う民間の会社です。 ファミトラという会社が、初期費用10万円から、月々2,480円からと公開しています。上がいくらまでかは公開されていません。 月2,480円なら10年で30万円ほどになります。 始めるときの安さだけでなく、続く年数を掛けて比べることになります。
どの頼み方でも、始めたあとに中身を変えると10万円ほどかかります。 誰に預けるか、預かる人に家を売るところまで許すか。 ここを決めきらないまま契約すると、あとでもう一度払うことになります。
家族信託は、預けた財産だけを守るしくみです。 預けなかった口座は、判断が難しくなると使えなくなります。そこまでの流れは認知症と口座の凍結にあります。
よく聞かれること
事務所への報酬は、預けた財産から払えますか
始めるときの報酬は、契約を結ぶ前に払うものなので、まだ信託が始まっていません。自分の口座から払います。信託が始まったあとにかかる固定資産税や修繕の代金は、預けた財産の中から払えます。家族信託の契約書に、どの費用をそこから出すかを書いておきます。
預かる人に報酬を払わないといけませんか
払うかどうかは家族信託の契約書で決めます。無報酬にもできます。払う場合は月3万円から5万円が目安です。一般社団法人に預かってもらう形でも、自分で作った法人なら無報酬にできます。ただし2年ごとの登記の1万円は、報酬とは別にかかり続けます。
預かる人を見てもらう人を付けると、いくら増えますか
信託監督人を司法書士や弁護士に頼むと、月1万円から2万円です。年に12万円から24万円になります。付けるかどうかは契約で決めるもので、家庭裁判所が勝手に付けることはありません。判断が難しくなったあと、預かる人を見る目が要ると考える場合に付けます。
先に遺言を書いてある場合、作り直しになりますか
作り直しにはなりません。預けた財産は家族信託の契約で行き先が決まり、預けていない財産は遺言のとおりになります。ただし同じ財産を両方に書いていると、あとから作ったほうが効きます。どちらに何を書いたかは、遺言書の書き方のページで確かめておいてください。
 入院の保証人がいない
 施設の身元引受人
 死後事務委任契約
 孤独死を防ぐ見守り
 高齢で賃貸を断られたら
 老後の持ち家
 遺言書の書き方
 葬儀と、継ぐ人がいないお墓
 保証人代行と身元保証会社