困りごとから探す > 認知症と口座 > 家族信託のデメリット
家族信託のデメリット12個を、子どもがいない人の側から数え直す
更新
デメリットは12個ある、とよく言われます。 ただしその中には、子どもと親がいなければ起きようがないものが混じっています。 どれが自分に起きて、どれが起きないのか。相続人が誰かで決まるもの、頼む前に確かめれば分かるもの、 自分で見きわめることになるものに分けました。
12個のうち、子どもと親がいなければ必ず消えるのは2個です
家族信託には3つの役があります。 財産を預ける人、預かって管理する人、そこから出る利益を受け取る人。 備えとして組むときは、預ける人と受け取る人を自分にして、預かる人だけを別に立てます。
預かる人に資格は要りません。 親族でなくてもよく、甥や姪でも、友人でもかまいません。 資格が要らないぶん、預かる人を見る人を置かなければ、外から見る目がありません。
司法書士や弁護士に頼めないのは、預かる役だけです。 家族信託の契約書を作る役と、預かる人を見る役には、なってもらえます。 信託銀行の商品なら会社に預かってもらえますが、 代理人に3親等以内の親族などを立てることを条件にしているものがあり、 頼める人がいない場合は、代理人を立てられないので申し込めません。
デメリットとして並ぶのは、だいたい12個です。子どもと親がいない方の側から数え直すと、こうなります。
必ず消えるのが2個。 遺留分でもめることと、子どもの1人に権限が集中することです。 遺留分は、相続人が最低限もらえる取り分のことで、法律で配偶者・子・父母だけと決まっています。 子どもと親がいなければ相続人は兄弟姉妹になり、 兄弟姉妹には遺留分がありません。おい・めいが代わりに相続人になる場合も同じです。
権限の集中がもめごとになるのは、子どもが何人もいて、そのうちの1人だけが預かる人になるからです。 預かる人が1人しかいない方には、比べられる相手がいないので起きません。 ただし1人に集まること自体は変わらないので、預かる人ができることを家族信託の契約書で狭めておきます。
相続人がいるかどうかで決まるのが2個。ほかの親族への説明が足りずに仲が悪くなることと、契約が無効だと訴えられることです。 どちらも、預かる人にならなかった相続人がいて初めて起きます。 起きないのは、相続人が誰もいない方だけです。 兄や姉、その子である甥や姪がいる方には、起こりえます。 甥に預かる人を頼むなら、兄や姉にも先に話しておくほうが安全です。
頼む前に確かめれば分かる2個は、額と、信託用の口座です。 信託用の口座は、預かる人の名前で新しく作る口座のことで、どこの銀行でも作れるわけではありません。 自宅と預金を預ける場合、頼める人がいるなら39万円から61万円。 頼める人が誰もいなくて法人を作る場合は、そこに11万円から22万円が足されて、50万円から83万円。 これは始めるときに一度かかる額です。 公証役場に納める2万6,000円はこの中に入っていますが、 医師の診断書を取る5,000円から1万円は別にかかります。内訳は家族信託の費用にまとめています。
残る6個は、契約を結ぶ日をはさんで、前に決まるものと、あとに効いてくるものに分かれます。
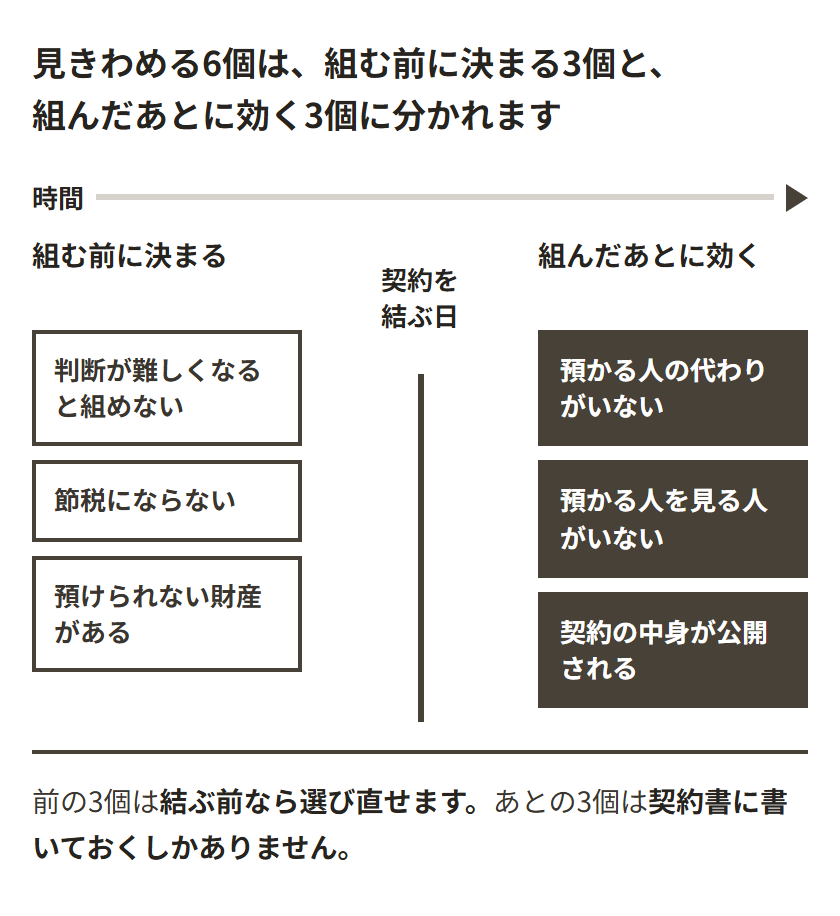
判断が難しくなってからは、もう組めません
家族信託は契約です。結べるのは、誰に何を預けるかを自分の言葉で説明できるあいだだけです。そこを過ぎると、家庭裁判所が選んだ人が財産を管理する成年後見しか残りません。 誰が選ばれるかは、自分では決められません。 元気なうちに自分で頼む相手を決めておく任意後見なら、選ぶのは自分です。
物忘れが出はじめた段階でも、契約の中身が分かっていれば結べます。 ただし、そこからは1つ気をつけることが増えます。
認知症が出はじめてから結んだ契約について、 亡くなったあとに相続人が「そのとき判断できていなかった」と訴えた例があります。 訴えるのは、預かる人にならなかった相続人です。 兄や姉、甥や姪がいる方には起こりえます。 争いになったときに効いたのは、医師の診断書を取っていたかどうかと、公正証書にしていたかどうかでした。 迷っている時期に結ぶなら、その2つをそろえておきます。
公正証書にするのは、金融機関が信託用の口座を作る条件にしているためでもあります。 信託用の口座とは、預かる人の名前で新しく作る口座のことです。 預かる人自身のお金と混ぜないために、ふつうの口座とは別に作ります。 どこの銀行でも作れるわけではなく、信託銀行と、一部の銀行・信用金庫だけです。 自分の取引銀行で作れるかどうかは、頼む司法書士に先に確かめてもらいます。
節税にはなりません。相続税も贈与税も減りません
家族信託を組んでも、払う税が減ることはありません。 名義は預かる人に移りますが、家賃も、売った代金も、受け取るのは預けた本人のままです。 財産が動いていない扱いになるので、税の計算も変わりません。
亡くなったあとに残った財産にかかる相続税も、同じです。 預けていた分も、預けていなかった分も、まとめて相続税の対象になります。
減らないだけでなく、増えることがあります。 家賃や売った代金の受け取り手を、最初から別の人に決めておくと、 その時点で贈与があったとみなされて、贈与税がかかります。
家族信託の値打ちは、税ではありません。 判断が難しくなっても、預けた家と預金をそのまま使い続けられることです。 預けなかった口座が使えなくなるまでの流れは認知症と口座の凍結にあります。
預かる人が倒れたときの代わりを決めていないと、預金を下ろせなくなります
預かる人の役目は、預けた本人が亡くなるまで続きます。 10年、20年と続く役目なので、そのあいだに預かる人のほうが先に倒れることがあります。代わりを家族信託の契約書で決めていないと、そこから先は誰も預金を下ろせません。
預けた家を売ることも、預金から介護施設の費用を払うこともできなくなります。 そこからは成年後見に切り替えることになり、 代わりを決めていなかった場合には、選ばれた人への報酬が月2万円ほど、亡くなるまで続きます。 年に24万円です。家庭裁判所を通さずに済ませるために払った50万円から83万円が、そこで生きなくなります。
頼める人が2人いるなら、1人を預かる人にして、もう1人を次に引き受ける人として家族信託の契約書に並べます。
「子どもがいないので、甥っ子に頼みたいが、全然会えないでいる。」
頼める人が1人しかいない場合は、預かる人が倒れたあとを2つから選びます。 そこから成年後見に移ると決めておくか、次の預かる人として法人を書いておくかです。
頼める人が1人もいない場合は、自分のために新しく一般社団法人を作って、そこに預けます。 すでにある法人に頼むのではありません。人が入れ替わっても法人は残るので、代わりを決める話も要りません。
ただし、法人には社員が2人以上要ります。1人は自分がなれますが、もう1人が要ります。 頼む司法書士や、その事務所の人がもう1人の社員になる形が多くなります。 引き受けているかどうかは頼む事務所によって違うので、最初の電話で 「法人を作るところから頼めますか」と聞いてみてください。 断られる事務所なら、そこでは組めません。
自分が判断できなくなったあと、その法人を実際に動かすのは、もう1人の社員です。 もう1人の社員を見る仕組みは、置けます。 預かる人を見る役を、法人とは別の事務所に頼めば、動かす人と見る人が分かれます。 同じ事務所に両方を頼むと、そこは分かれません。
法人を作ったあとも、払うものが続きます。2年ごとの登記が1万円ほど。 それに法人の住民税が年7万円かかります。 収益事業をしていない非営利型の法人なら、申請して免除や減免を受けられる自治体があります。 免除されれば20年で登記の10万円だけ、されなければ20年で150万円ほどです。 作る前に、住んでいる市区町村の税の窓口で確かめておくところです。
「頼れる家族がいないとどのような弊害があるか」
預かる人を見る人は、契約で決めない限りいません
預かる人には、義務があります。預けた財産を自分の財産と分けて管理し、 帳簿をつけて、年に1度は財産の状況をまとめる。ここまでは法律で決まっています。
問題は、まとめたものを渡す相手が、預けた本人だということです。本人が読めなくなったあとは、受け取る人がいません。 家庭裁判所が関わる制度ではないので、外から見る目もありません。
成年後見とは、ここが違います。 成年後見では、選ばれた人が家庭裁判所に年1回報告し、家庭裁判所が見ます。 家族信託では、預かる人を見る人を置くかどうかを自分で決めます。
預かる人を見る人は、信託監督人といいます。 置いた場合、司法書士や弁護士に頼むと月1万円から2万円です。
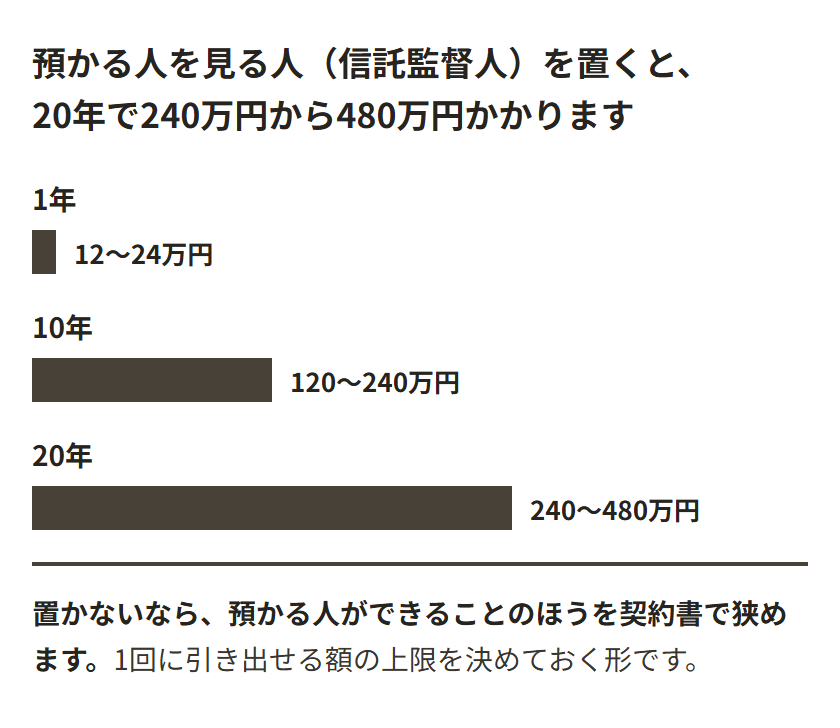
始めるときの費用と違って、この分は続きます。 70歳で組んで20年なら、預かる人を見る人の報酬だけで240万円から480万円です。 同じ額でも、預ける財産が少ない方ほど重くなります。 預ける財産が3,000万円なら20年で1割から2割、1,000万円なら2割から5割です。 1,000万円を下回るなら、置かずに家族信託の契約書を厳しくするほうです。
置かない選び方もあります。その場合に効くのは、家族信託の契約書の書き方のほうです。 1回に引き出せる額の上限を決めておく、預けた財産のうち売ってよいものを1つずつ書き出しておく。 人を増やさずに、預かる人ができることのほうを狭めておく形です。
ただし、狭めすぎると使えなくなります。 あとで家を売る見込みがあるなら、そこは許しておかないと、 いざというときに売れません。
家を預けると、契約の中身が誰でも見られる形で残ります
預金だけを預ける場合は、登記そのものがないので、この心配はありません。
家や土地を預けると、法務局で名義を移す手続きをします。 そのとき、登記簿の末尾に信託目録というものが付きます。 この登記簿は、手数料を払えば誰でも取れます。
信託目録に載るのは、預けた人、預かる人、受け取る人の名前と、 預かる人にどこまで許したかです。 契約の中身をそのまま全部載せると、 亡くなったあと残った分を誰に渡すかまで、外から読めるようになります。
遺言書は生きているあいだ中身が外に出ませんが、家族信託で家を預けると、生きているうちから外に出ます。
載せる範囲は、こちらで決められます。 家族信託の契約書の全文を載せるか、必要なところだけにするかは、頼む司法書士の書き方で変わります。 気になる方は、どこまで載せるつもりかを契約の前に聞いてみてください。
誰が見るのかというと、その家を買いたい不動産会社や、隣の土地の持ち主です。 近所の人がふだん取るものではありません。 ただし、家を売りに出したあとは、買う側が必ず登記簿を取ります。 そのときに、預かる人との関係と、亡くなったあとの行き先まで読まれることになります。
そのままでは預けられない財産があります
そのままでは預けられないものにも、別の受け皿があります。
| 預けたいもの | 預けられるか |
|---|---|
| 年金の受け取り | 預けられません。法律で譲渡が禁じられているためです。受け取ったあとの現金なら預けられます |
| 農地 | 預けられません。宅地や駐車場に変える許可が下りれば預けられます |
| ローンが残る家 | 金融機関の承諾が要ります。黙って名義を変えると、残りを一括で返すよう求められることがあります |
| 生命保険の契約 | 保険会社の承諾が要り、実際には通りにくい |
| 借りている土地 | 地主の承諾が要ります。承諾料を求められることがあります |
| 預金 | 口座ごとは預けられません。いったん引き出して、信託用の口座に入れ直します |
年金と借りている土地は、任意後見で受けられます。任意後見人なら、年金の入る口座を管理でき、地主とのやり取りもできます。
生命保険は、保険会社の側に別の仕組みがあります。 契約者が動けなくなったときに、あらかじめ決めておいた代理人が 保険金の請求や住所の変更をできるようにする制度です。 入っている保険会社に、代理人の制度があるかを聞いてみてください。
ローンが残る家は、返し終えてから預ける形にするか、 金融機関の承諾を取って、預かる人がローンも引き受ける形にします。 承諾が下りるかどうかは、契約の前に金融機関に確かめておくところです。
自宅と預金だけを預けるなら、迷うのは預金だけです。 口座ごとは預けられないので、いったん引き出して信託用の口座に入れ直します。 ほかの5つは関係ありません。
よく聞かれること
始めたあとに、やめられますか
やめられます。判断ができるうちなら、預かる人と話して信託を終わらせ、名義を自分に戻します。戻す分に税はかかりません。家や土地なら、登記を消す手続きに不動産1つあたり1,000円と、頼む場合の司法書士の代金がかかります。家族信託の契約書に、どういうときに終わらせられるかを書いておくと、そのときに迷いません。
預けたあとに、その家を売れますか
売るのは預かる人です。ただし、売ってよいと家族信託の契約書に書いていなければ売れません。介護施設の費用にあてるために売る見込みがあるなら、その一文を最初に入れておきます。成年後見と違って、家庭裁判所の許可は要りません。
何年くらい続く契約ですか
預けた本人が亡くなるまでです。そのあと、残った分を誰に渡すかまで決めておくこともできます。ただし、信託を始めてから30年を過ぎたあとは、受け取る人が変わるのは1回きりと法律で決まっています。次の次の代まで決めることはできません。
入院や介護施設の手続きも頼めますか
頼めません。預かる人ができるのは、預けた財産の管理と支払いまでです。入院や入所の契約に本人の代わりに署名する役は、任意後見の役目です。頼む相手を自分で決められるので、頼める人がいる方はこちらです。頼める人が誰もいない場合は、保証人代行と身元保証会社が、その役を仕事として引き受けます。
アパートを預けると、何か変わりますか
1つ変わります。預けたアパートが赤字になっても、その赤字をほかの所得と差し引きできません。法律で、なかったものとみなすと決められているからです。大きな修繕を控えている物件は、預ける前に税理士に相談しておくほうが安全です。自宅と預金だけなら、赤字の話は関わりません。
預かる人を頼める相手が誰もいない場合に確かめるのは、法人を作るところから引き受けてもらえるかどうかです。 頼み先の探し方は、お住まいの都道府県の司法書士会に電話して、 家族信託を扱っている事務所を教えてもらう形が早道です。
頼める相手がいないうえに、始めるときの50万円も出せない場合は、 家族信託ではなく任意後見のほうです。 任意後見は始めるときが2万円ほどと軽いかわりに、 動き出してから月4万円から8万円が、亡くなるまでかかります。20年なら960万円から1,920万円です。 家族信託は始めるときに50万円から83万円かかりますが、 預かる人に報酬を払わなければ、そのあとは続きません。 まとまったお金がいま出せるかどうかで分かれます。
 入院の保証人がいない
 施設の身元引受人
 死後事務委任契約
 孤独死を防ぐ見守り
 高齢で賃貸を断られたら
 老後の持ち家
 遺言書の書き方
 葬儀と、継ぐ人がいないお墓
 保証人代行と身元保証会社