困りごとから探す > 認知症と口座 > 認知症で口座が凍結されるのはいつか
認知症で口座が凍結されるのはいつか。銀行が気づくきっかけと、そのあとの成年後見
更新
口座から下ろせなくなるのは、銀行が「この人は自分では決められない」と知った日からです。 気づかれるきっかけは6つあって、そのうち2つが起きるのは家族がいる人だけです。
気づかれた日から、銀行の窓口で断られます
認知症と診断されたあとも、しばらくは今までどおり下ろせます。病院から銀行に知らせが行く仕組みがないからです。医師には守秘義務があるので、診断したことは医療機関の中にとどまります。 診断書を持っていても、銀行が知るのは、こちらが見せたときだけです。 診断から何年たっても、銀行で話が通じているあいだは今までどおりです。
まとまったお金を下ろすとき、定期預金を解約するとき、振り込みをするとき、 銀行の窓口では用件と本人の意思を確かめます。 そこで受け答えがかみ合わないと、その場で応じてもらえなくなります。 判断するのは、その銀行です。
はじめに応じてもらえなくなるのは、銀行の窓口での手続きだけです。ATMでの引き出しは、その時点ではまだできます。 そこで一度断られただけでは、キャッシュカードはそのまま使えます。 カードまで使えなくなるのは、その口座の取引を制限するとその銀行が決めたときです。 断られた日と同じとは限りません。
いくらから、という線は決まっていません。 銀行がまだ気づいていないあいだは、ATMで下ろせる範囲のお金はそのまま下ろせます。
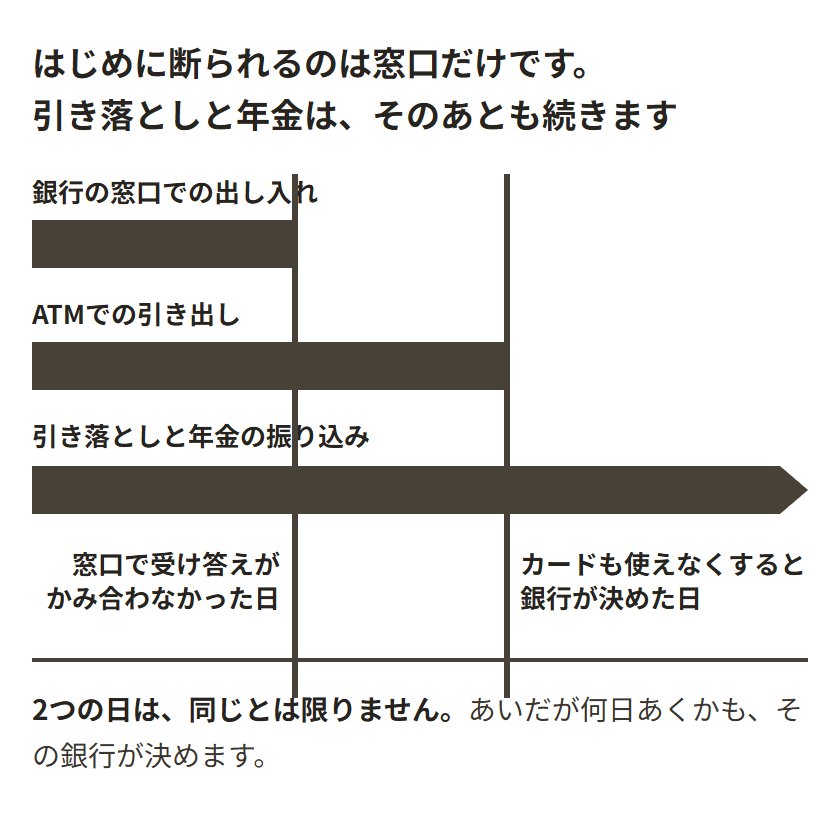
下ろせなくなる日をはさんで、選べるものが変わります。 まだ下ろせるうちなら3つから選べます。頼む相手を自分で決めて契約しておく任意後見、 財産を預けて管理してもらう家族信託、市区町村の社会福祉協議会にお金の管理を手伝ってもらう日常生活自立支援事業です。 下ろせなくなったあとに残るのは、家庭裁判所に申し立てて、代わりにお金を動かす人を選んでもらう成年後見だけです。
気づかれるきっかけは6つ。そのうち2つが起きるのは、家族がいる人だけです
銀行が本人の判断能力の低下を知るきっかけは、次の6つです。
| どこで | 何が起きたとき |
|---|---|
| 銀行の窓口 | 同じことを何度も聞き返す。説明を何度受けても用件が決まらない |
| ATMの画面 | 暗証番号を繰り返し間違える。カードを何度もなくす |
| 電話・郵便 | 銀行からの確認の連絡で、話がかみ合わない |
| 口座の動き | ATMで1日に下ろせる上限いっぱいの出金が、短いあいだに繰り返される |
| 家族の申し出 | 家族が支店に出向いて「本人が認知症なので、代わりに下ろしたい」と伝える |
| 家族の相談 | 家族が、介護施設や医療費の支払いについて銀行に相談する |
家族の申し出と、家族の相談の2つは、家族が銀行へ行って初めて起きます。 残る4つ(銀行の窓口、ATMの画面、電話・郵便、口座の動き)は、自分が銀行と接したときに起きます。 ひとり暮らしで、銀行に出向いてくれる家族がいない方に起きるのは、この4つです。
家にいて現金だけで暮らしていれば、そのあいだ何も起きません。 ただ、いつか、まとまったお金が要る日が来ます。そのとき窓口へ行って、そこで気づかれます。その日が来るまでのあいだに、決めておけます。
使えなくなるのは、行った銀行から順にです
A銀行で受け答えがかみ合わなくても、その時点では、B銀行には何も伝わっていません。 全部の口座が一度に使えなくなるのではなく、行った銀行から順に下ろせなくなります。
下ろせなくなった銀行の口座は、残高があっても手を付けられない状態になります。 ただ、ほかの銀行の口座はそのまま使えるので、さしあたりの支払いはそちらでできます。
では、いまのうちに口座を分けておいたほうがよいか。 分けても解決にはなりませんが、片方が使えなくなっても支払いが止まらないので、分けておくほうがましです。 支店へ出向くたびに、使えなくなる銀行が増えます。分けることは、時間稼ぎです。
定期預金や大きな残高を片方に寄せず、どちらの銀行にも置いておくと、 片方が使えなくなっても、もう片方から支払いに回せます。
引き落としと年金は続きます。困るのは、まとまったお金が要るときです
下ろせなくなっても、毎月の暮らしはそのまま回ります。 すでに設定してある口座振替は、そのまま引き落とされます。年金の振り込みも続きます。 判断できるうちに自分で設定してあるので、あらためて意思を確かめる必要がないからです。
| どうなるか | 何が |
|---|---|
| 続く | すでに設定してある口座振替(家賃、電気・ガス・水道、電話、介護施設の月々の利用料)と、年金の振り込み |
| できない | 銀行の窓口での出し入れ、ATMでの引き出し、振り込み、定期預金の解約、投資信託などの売却、住所やカードの変更 |
できないほうは、銀行が本人の意思を確かめてから進めるものです。
困るのは、まとまったお金を動かすときです。 介護施設に入るときの一時金、入院の支払い、家の修繕。 どれもまとまった額なので、代わりに下ろす人がいて、はじめて支払えます。 介護施設の一時金は数十万円から数百万円になることがあります。
気づくのは、久しぶりにまとまった金額を下ろしに行ったときです。 入院や入所が決まって、はじめて分かります。
カードまで使えなくなったあとは、食費や病院代の現金も下ろせません。 そのあいだの現金は、まだ使えるほかの銀行の口座から下ろすことになります。 使える口座が1つも残っていない場合は、銀行に事情を話して個別に相談することになりますが、 応じるかどうかはその銀行が決めます。 だから、ふだんの生活費を入れておく口座と、まとまったお金を置いておく口座を 別の銀行にしておくと、片方が使えなくなってもしばらくは暮らせます。
「一人暮らしで、両親もすでに亡くなっていて、頼れる家族がいないので急に病気になったり、入院した場合にどうしたらよいのか。」
家族なら下ろせる方法が2つありますが、どちらも親族が条件です
調べると「家族なら医療費は引き出せる」「代理人を登録しておけばよい」という話が出てきます。 どちらも本当にありますが、2つとも、親族であることが条件です。
1つめ ── 医療費など、本人のためだと分かる支払い
銀行の業界団体が2021年に出した考え方で、本人の医療費の支払いなど、 本人の利益に適合することが明らかな場合に限り、 代理権のない親族でも引き出せるとされました。 ただし、これは例外の扱いで、応じるかどうかは銀行ごとに決めます。 本人の意思を確かめられないときの引き出しは成年後見を使うのが基本、という考え方は、そのまま残っています。
条文で決まった権利ではないので、断られることもあります。
2つめ ── 判断できるうちに、代理人を届け出ておく
銀行に、自分の代わりに下ろす人をあらかじめ届け出ておく仕組みです。 代理人カード、代理人予約サービス、予約型代理人といった名前で扱われています。
血族は、血のつながりのある人です。親族には、そこへ配偶者の側の人(義理の親、義理の兄弟姉妹)も入ります。
| 銀行 | 登録できる人 | 別居でも |
|---|---|---|
| 三菱UFJ銀行 | 配偶者、または二親等以内の血族 | 銀行に確認 |
| みずほ銀行 | 配偶者、二親等以内の親族、または同居している親族のうち成人1名 | 別居でも可 |
| ゆうちょ銀行 | 同じ住所に住む18歳以上の家族1名 | 同居のみ |
別居について書いていない銀行は、支店に聞くと分かります。
頼める親族がいない方に残るのは、判断できるうちに自分で結んでおく契約のほうです。 頼む相手を自分で決めて契約しておく任意後見と、財産を預けて管理してもらう家族信託。 どちらも親等の決まりがないので、甥や姪でも、友人でも引き受けられます。 社会福祉協議会の事業は契約する相手が社会福祉協議会なので、頼める人がいなくても使えます。 社会福祉協議会の事業も、任意後見も、家族信託も、もの忘れが出はじめた段階なら結べます。
下ろせなくなったあとに残るのは、成年後見だけです
成年後見は、下ろせなくなってからでも使える唯一の方法です。下ろせなくなる前に、自分から申し立てることもできます。
下ろせなくなってから頼む相手を決めることはできません。契約を結ぶには判断能力が要るからです。 同じところで困る人は多く、申し立ての動機でいちばん多いのは預貯金の管理と解約で、9割を超えます。
家庭裁判所に納めるのは6,000円ほどです。 判断能力を医師に詳しく調べてもらう必要があると家庭裁判所が判断した場合は、 10万円ほどが加わります。ただし、これが行われるのは全体の3%ほどです。 申し立てそのものを司法書士や弁護士に頼むと、別に10万円から15万円かかります。
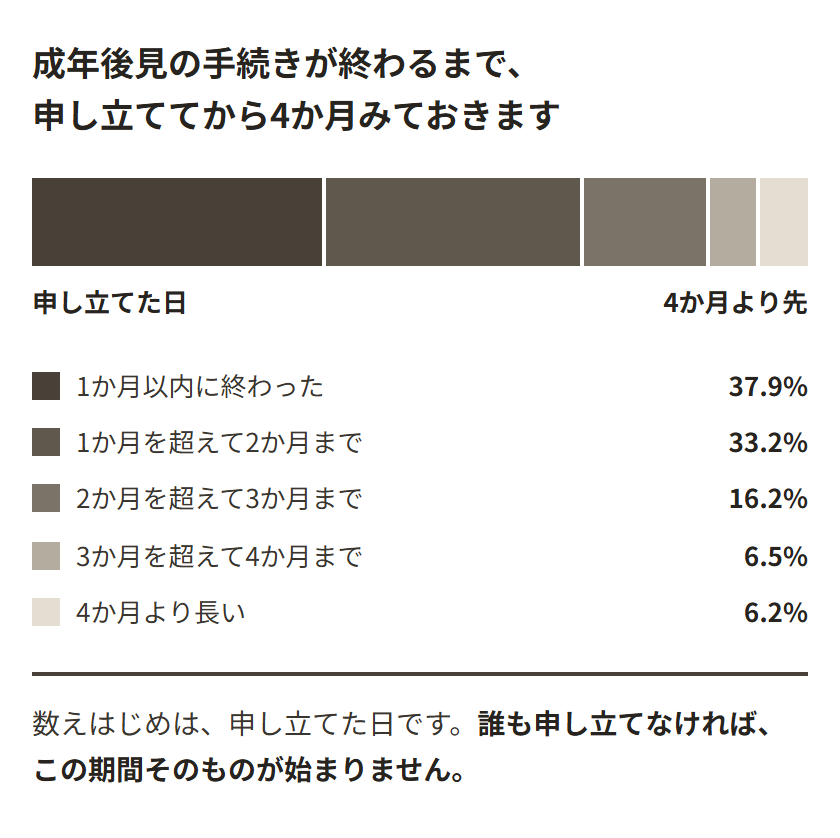
申し立ててから手続きが終わるまでは、2か月以内が7割、4か月以内が9割です。 家庭裁判所の手続きが終わったあと、選ばれた人が銀行に届け出をして、そこから下ろせるようになります。 そのあいだ、その口座は使えないままです。 入院や入所が決まってから申し立てると、支払いに間に合いません。 すぐに払えないときは、病院や介護施設の相談員に先に事情を伝えておくと、払う時期を相談できます。
選ばれる人を決めるのは家庭裁判所です。 選ばれた人の8割強は親族以外で、いちばん多いのが司法書士、次が弁護士、社会福祉士と続きます。 頼める親族がいない方は、はじめから司法書士や弁護士が選ばれることになります。
選ばれた人への報酬は、月2万円ほどが目安です。年に24万円で、亡くなるまで払い続けます。 管理する財産が多いと、それより高くなります。額を決めるのは家庭裁判所です。
始まったあとも、日用品の買い物など、ふだんの暮らしの中の支払いは自分でできます。 選ばれた人にしてもらうのは、まとまったお金の出し入れと、介護施設や入院の契約です。
決めておけば月2万円がかからない、という話とは違います。 任意後見なら、動き出してから月4万円から8万円かかります。 任せた人への分と、それを見る任意後見監督人への分の、2人分になるからです。 家族信託は始めるときに50万円から80万円ほどで、そのあとは毎月の負担なしで済みます。 違うのは、誰に頼むかを自分で決められるかどうかです。
誰も申し立てる人がいないときは、市区町村長が申し立てます
「行政がどこまでやってくれるかということ。」
成年後見の申し立ては、本人と、配偶者や四親等以内の親族ができます。 頼める親族がいない方については、市区町村長が申し立てられることになっています。 申し立てた人でいちばん多いのは本人で4分の1、次が市区町村長で、こちらも4分の1近くです。
市区町村長が申し立てるまでの流れは、介護施設や病院、地域包括支援センターから 市区町村へ知らせが行き、市区町村が家庭裁判所に申し立てる、というものです。 地域包括支援センターは、市区町村が置いている高齢者の相談窓口で、自分から電話して相談できます。
つまり、放っておいても、いつかは誰かが申し立てます。 ただし、申し立てが始まるのは、誰かが気づいてからです。 介護保険を使っていない、介護施設にも病院にもかかっていない方は、 市区町村へ知らせが行く入口がないままです。そのあいだ、預金は引き出せません。
自分から申し立てると、選ばれる人の候補を自分で挙げられます。 本人が申し立てた場合は、誰にお願いしたいかを申立書に書けます。 頼める人がいない場合は、候補者の欄を空けたまま出せます。その場合は家庭裁判所が選びます。 そのとおりに選ばれるとは限りません。ただ、候補がいなくても、自分で申し立てれば、誰かが気づくのを待たずに始められます。
よく聞かれること
一度断られたら、もう下ろせませんか
体調が戻って、用件を自分の言葉で言えるようになれば、応じてもらえるようになります。判断能力が落ちる原因は認知症だけではなく、薬や脱水、うつで一時的に落ちることもあります。ただし、そのときも応じるかどうかを決めるのは銀行です。もう一度窓口で確かめてもらうところからになります。
任意後見の契約をしていれば、下ろせますか
銀行が代理人として扱うのは、任意後見が効き始めてからです。それは、判断できなくなったあと、家庭裁判所が任意後見監督人を選んだときです。任意後見監督人は、任せた人が約束どおりやっているかを見て、家庭裁判所に報告します。誰かが家庭裁判所に申し立てて、はじめてこの日が来ます。申し立てられるのは、本人と親族のほか、任意後見を引き受けた人自身です。契約のときに、そろそろだと気づいたら申し立ててもらう約束をしておきます。くわしくは任意後見のほうにまとめています。
暗証番号を知人に教えて、代わりに下ろしてもらえませんか
キャッシュカードを本人以外が使うことは、どの銀行の決まりでも認められていません。あとでお金の使い道が問題になったとき、その知人が疑われる立場になります。頼まれた側を守るためにも、届け出のある形にしておくほうが安全です。ただし、頼める親族がいない場合、銀行への届け出はできません。できるのは、判断できるうちに任意後見か家族信託を結んでおくことです。
証券口座や生命保険も同じですか
同じです。投資信託や株式の売却も、保険金の請求や契約者貸付も、その場で本人の意思を確かめるものなのでできなくなります。ただし保険には、契約者が動けなくなったときに代わりに請求する人を決めておける制度があります。登録できるのは配偶者と3親等以内の親族が基本です。ただし、同居している人、生計を一つにしている人、療養看護に努めている人まで認めている保険会社があります。銀行の届け出より広いので、頼める友人がいる方は、入っている保険会社に聞いてみてください。
先に現金で下ろして、手元に置いておくのはどうですか
まとまった現金を家に置くと、盗難と紛失の心配が出ます。加えて、判断能力が落ちてくると、置いた場所を忘れる、訪ねてきた人に渡してしまう、といったことが起きます。あとで使えるお金を残す目的なら、預けたお金を管理してもらう契約のほうです。くわしくは家族信託のほうにまとめています。
任意後見・家族信託・日常生活自立支援事業の3つの違いは、認知症と口座のページにあります。 もの忘れが出はじめた方は、市区町村の社会福祉協議会が引き受ける日常生活自立支援事業が使えます。生活費の引き出しや公共料金の支払いを手伝ってもらう事業で、 始めるときにまとまったお金は要らず、来てもらった1回につき1,200円ほどです。
いま決めなくてもかまいません。ただ、銀行で用件を自分の言葉で言えているあいだが、 3つから選べる期間です。話が通じなくなった日から先は、成年後見だけになります。
お金をかけずにいまできるのは、市区町村の地域包括支援センターに一度電話して、 名前と場所を知っておくことです。 判断が怪しくなったときに、市区町村へ知らせが行く入口になります。
 入院の保証人がいない
 施設の身元引受人
 死後事務委任契約
 孤独死を防ぐ見守り
 高齢で賃貸を断られたら
 老後の持ち家
 遺言書の書き方
 葬儀と、継ぐ人がいないお墓
 保証人代行と身元保証会社