社会福祉協議会の不動産担保型生活資金。家に住んだまま生活費を借りる
更新
いまの家に住んだまま、土地の評価額の7割まで生活費を借りられます。 相続人がいる方も使えて、違うのは連帯保証人と同意書が要るかどうかです。 利子は2026年度で年2.8%です。 そのかわり条件が細かく、土地の評価額が1,500万円ほどある一戸建てで、 市町村民税が非課税か均等割だけの、65歳以上の世帯に限られます。 兄弟姉妹や甥姪がいる方は、その全員の同意が要ります。
相続人がいなければ、連帯保証人は要りません
不動産担保型生活資金は、財産を引き継ぐ人(推定相続人)の中から連帯保証人を1人立てるのが決まりです。 友人や知人には頼めないので、引き受けてくれる人が見つからずに申し込めない方が多くいます。ただし、その相続人が1人もいない場合は、連帯保証人は要りません。不動産担保型生活資金の運営の決まりに、そう書いてあります。
子どもがいない場合、次に相続人になるのは親、その次が兄弟姉妹です。 兄弟姉妹が先に亡くなっていれば、その子である甥や姪まで。 この全員がいないときに、はじめて「相続人が1人もいない」になります。
親や兄弟姉妹、甥姪がいる場合は、連帯保証人を1人立てるだけでは足りません。 申し込みには、その全員の同意書が要ります。 亡くなったあとに家を売って返す仕組みなので、引き継ぐ側にとっては家がなくなる話になるからです。 同意がそろうことを、対象になる世帯の条件に挙げているところもあり、 そこではひとりでも反対すると申し込めません。
長く会っていない兄弟姉妹の住所は、戸籍をたどれば調べられます。 自分の戸籍から親の戸籍、そこから兄弟姉妹の戸籍と進み、その戸籍の附票にいまの住所が載っています。 兄弟姉妹の戸籍は自分の直系ではないので、市区町村に請求するときは、申し込みに要ることを伝えます。
兄弟姉妹も甥姪もいない方は、同意書も連帯保証人もないまま申し込めます。
使えるのは、どういう家と、どういう世帯か
条件は6つあります。全部に当てはまることが要ります。
| 条件 | |
|---|---|
| 年齢 | 世帯の全員が65歳以上。ひとり暮らし、夫婦だけ、夫婦と親までが対象 |
| 収入 | 市町村民税が非課税か、均等割だけの世帯 |
| 家 | 一戸建て。土地の評価額がおおむね1,500万円以上。マンションは対象外 |
| 名義 | 自分ひとりの名義か、配偶者との共有 |
| 登記 | 抵当権(借金の担保として家に付けるもの)や、人に貸している権利(借地権・賃借権)が付いていないこと |
| 住み方 | いまその家に住んでいて、これからも住み続ける予定であること |
担保になるのは土地なので、建物が古くても構いません。
市街化調整区域(新しく家を建てることが制限されている区域)にある家を、対象外にしているところがあります。 自分の家がどちらかは、市区町村の都市計画の担当課で分かります。
土地の評価額は、自分で見当をつけられます
毎年届く固定資産税の納税通知書に、土地の評価額が書いてあります。まずそこを見ます。 ただし社会福祉協議会が見るのは不動産鑑定士が出した額で、通知書の数字とは違います。 固定資産税の評価額は、売り買いされる値段の7割ほどを目安に決められているので、 通知書の額を0.7で割ると、鑑定額のおおよその見当がつきます。 通知書に1,050万円と書いてあれば、1,500万円あたりということです。
住宅ローンを完済していても、抵当権は残ります
返し終わっただけでは、登記に付いた抵当権は消えません。 抹消の手続きをして、はじめて外れます。何十年も前に完済して、そのままになっている家があります。
いま付いているかどうかは、法務局で登記事項証明書を取れば分かります。 法務局の窓口で1通600円、インターネットで請求すれば480円です。 残っていたら、先に消す手続きをしてからの申し込みになります。抹消は法務局に申し出るもので、 税金は土地と建物で1,000円ずつ。司法書士に頼むと、手数料が1万5,000円から3万円ほど別にかかります。
「国の制度を作ってほしい民間以外で」
いくら借りられて、誰が返すのか
返すのは亡くなったあとで、家を売って返します。 引き継ぐ人がいればその人が売り、いない場合は社会福祉協議会が売ります。
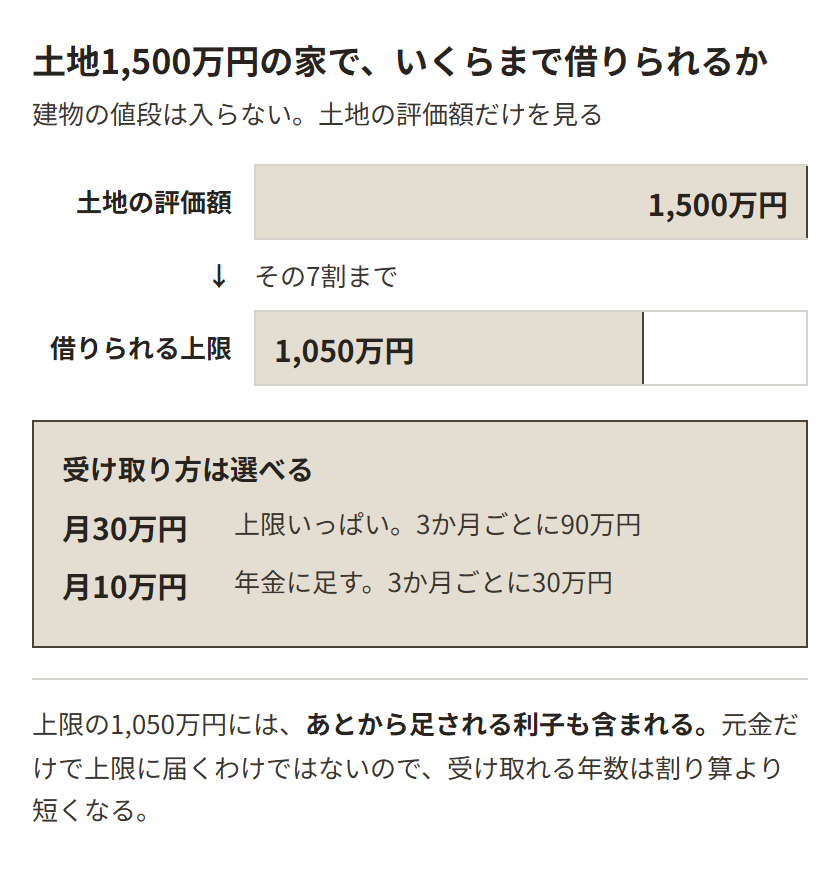
借りられるのは、土地の評価額の7割までです。1,500万円の土地なら1,050万円。 建物の値段は入りません。
受け取るのは、ひと月あたり30万円まで。3か月分をまとめて振り込む形です。 受け取る額は、もっと少なくできます。月10万円にすると、利子を考えなければ8年9か月ぶんになります。 利子も上限に足されていくので、実際はもう少し短くなります。 使い道は生活費に限られていて、事業や投資には使えません。 屋根や水回りを直す費用にも使えないので、家の修繕にあてたい方は銀行の商品を見ることになります。
利子は年3%までです。毎年4月1日の長期プライムレート(銀行が1年以上の約束で貸すときの基準の金利)が 3%を下回っていれば、そちらが使われます。2026年度は年2.8%です。毎月払うのではなく、借りた分に足されていって、最後にまとめて返します。
限度額まで借りたあとの扱いは、社会福祉協議会で違います
上限の1,050万円は、受け取った額と、そこまでに付いた利子を合わせた数字です。 合計が1,050万円に届くと、そこから先は振り込まれません。 そのあとどうするかは、住み続けたまま、その後に出る利子だけを毎月払っていく形と、 そこで家を売って清算する形の2つを示しているところがあります。 毎月払う形になった場合、1,050万円に年2.8%なら月2万5千円ほどです。 存命のあいだはそのまま住み続けてよい、と書いているところもあります。
元金と利子を合わせた上限が土地の評価額の7割なので、 借りた額が家の値段を超えにくい作りになっています。
返すのは、亡くなったあとです
契約が終わるのは、借りた本人が亡くなったときです。そこから3か月のあいだに、 家を売って、借りた分と利子をまとめて返します。売るのは連帯保証人か、財産を引き継ぐ人です。
相続人が1人もいない場合は、担保にもとづいて競売にかけ、貸した分が回収されます。 期限までに売れなかったときも同じです。 残された人が借金を背負う話ではありません。
住んでいるあいだの固定資産税は、これまでどおり自分で払います。 担保に入れても、家の持ち主は自分のままです。
家の中のものを誰が片づけるかは、この契約では決まりません。 引き継ぐ人がいない場合は、死後事務委任契約で先に頼んでおく方法があります。
申し込んでからお金が入るまで3か月かかります
電話をかけてから最初の振り込みまでに、家庭訪問と鑑定と審査と登記が入ります。来月の生活費には間に合いません。年金だけで暮らせているうちに動く仕組みです。
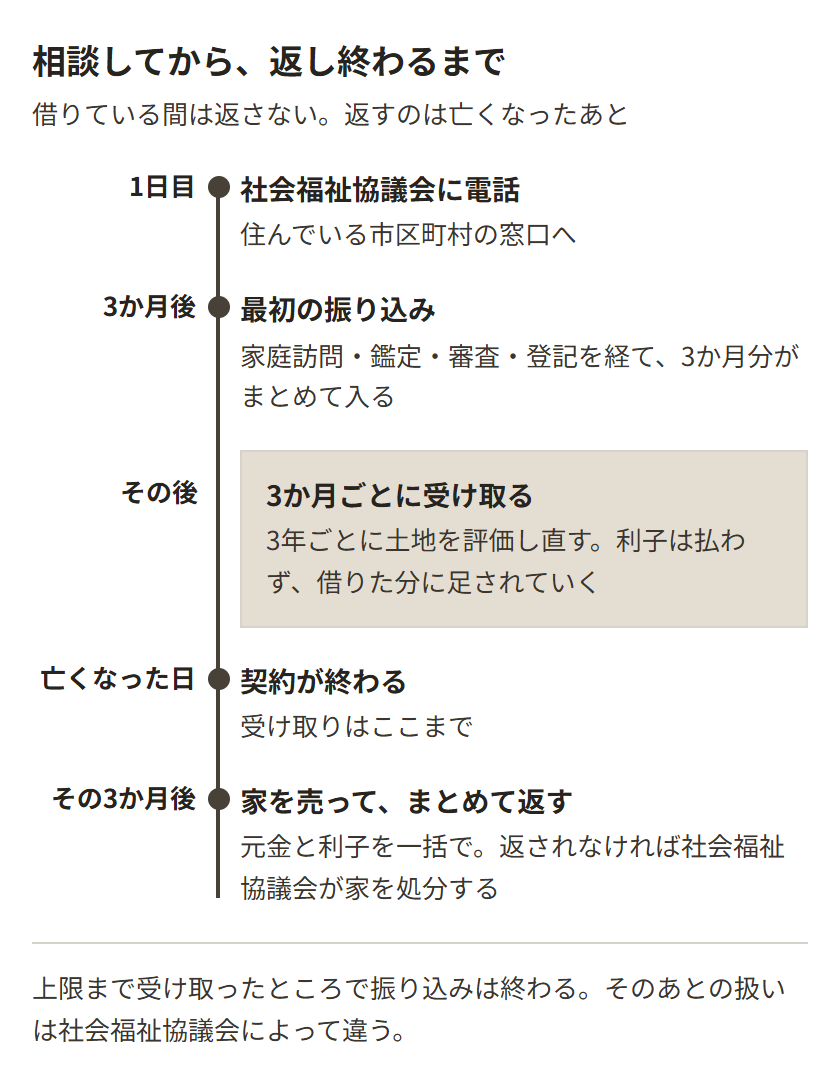
| 順番 | すること |
|---|---|
| 1 | 市区町村の社会福祉協議会に電話をかけて相談する |
| 2 | 担当の職員が家に来る(家庭訪問)。暮らしの様子と家を見る |
| 3 | 11種類の書類をそろえて申し込む |
| 4 | 不動産鑑定士が土地の値段を出す |
| 5 | 貸せるかどうかの審査 |
| 6 | 司法書士に頼んで登記し、契約する |
| 7 | 1回目の振り込みが入る |
鑑定料と登記費用は、借りる側の負担です
表の4番の不動産鑑定と、6番の登記にかかる費用は、 貸付額に含められるとしているところもありますが、含められなければ手元から出ます。
登記の分は見当がつきます。税金が借りる額の0.4%で、1,050万円なら4万2千円。 これに司法書士の報酬が5万円から10万円ほど乗ります。
鑑定料は土地の広さで変わるので、どこも額を公開していません。 電話で相談するときに、いくらぐらいかかるのか、 審査に落ちたときに戻るのか、貸付額に含められるのかを、あわせて聞いてみてください。
3年ごとに、土地の値段を見直します
借り始めたあとも、3年ごとに不動産鑑定士が土地を評価し直して、借りられる上限を決め直します。 この鑑定料もかかります。 土地の値段が上がっていれば上限は上がり、下がっていれば下がります。
借り続けられるかどうかも、社会福祉協議会がこのときに判断します。 評価し直すのは、借りた額が家の値段に近づきすぎないようにするためです。
そろえる書類は11種類あります
借入申込書、戸籍謄本、住民票、非課税証明書、固定資産税の課税証明書。 それに登記事項証明書と、土地と建物の図面が5種類(公図・地籍図・位置図・測量図・建物図面)。 市区町村の窓口と法務局を回って集めます。どれを自分で取るのかは、家庭訪問のときに分かります。
兄弟姉妹や甥姪がいる方は、ここに推定相続人の同意書が加わって12種類になります。
生活保護が近いなら、もう一つの枠があります
ここまで書いてきたほうは、低所得世帯向けと呼ばれます。同じ名前で、条件の違う枠がもう一つあります。 要保護世帯向け不動産担保型生活資金。生活保護が必要な状態だと福祉事務所が認めた世帯が使うもので、 家を持っている人は、生活保護より先にこちらを使うことになっています。
条件がゆるいところが4つあります。家の値段が500万円ほどからでよいこと、 土地だけでなく建物の値段も入ること、マンションでも使えること、そして連帯保証人が要らないことです。
| 低所得世帯向け | 要保護世帯向け | |
|---|---|---|
| 家 | 土地1,500万円以上の一戸建て | 500万円ほどから。マンションも可 |
| 担保 | 土地の評価額の7割 | 土地と建物の7割(マンションは5割) |
| 月額 | 30万円まで | 生活扶助額の1.5倍まで |
| 保証人 | 推定相続人から1人 | 要らない |
| 窓口 | 市区町村の社会福祉協議会 | 市区町村の福祉事務所 |
ひとり暮らしの高齢者の生活扶助は、都市部で月8万円ほどです。その1.5倍なら、月12万円あたりが受け取りの上限になります。
使えるのは、生活保護が必要だと認められたときです
条件がゆるいぶん、入口が狭くなっています。自分から申し込む枠ではなく、 生活保護の相談をした先で、福祉事務所から案内されるものです。 年金だけで暮らせている段階では届きません。
利子の決まりは低所得世帯向けと同じで、年3%まで。返し方も同じです。
「実家じまい、墓じまいなど、費用が払えない場合はどうすればいいのか」
民間のリバースモーゲージと、どちらを選ぶか
銀行にも、家を担保に借りて亡くなったあとに返す商品があります。名前はリバースモーゲージ。 どちらが上ということはなく、通る条件が違います。
| 社会福祉協議会 | 銀行 | |
|---|---|---|
| 収入 | 非課税か均等割だけ | 返済できる収入が要る |
| 利子 | 年3%まで | 変動金利。上がることがある |
| 毎月 | 払わない | 利子だけ毎月払う商品が多い |
| 使い道 | 生活費だけ | リフォームや住み替えにも使える |
| 着金 | 3か月ほど | 1か月前後 |
収入が非課税の水準まで下がっている方は、銀行の審査に通らないことが多くなります。 逆に、まだ収入がある方や、家を直す費用が要る方は、不動産担保型生活資金の条件から外れます。 いまの収入がどちらに当てはまるかで、電話をかける先が決まります。
銀行の商品の中身は老後の持ち家をどうするかにまとめています。
相談する前に聞くことを決めておく
電話をかける先は、住んでいる市区町村の社会福祉協議会です。聞くのは4つあります。
- ・自分の土地の評価額で、金額の条件に届くかどうか
- ・月いくらから受け取れるか
- ・上限まで受け取ったあと、住み続けたまま利子を払う形になるのか
- ・3年ごとの評価で土地の値段が下がったとき、受け取り済みの分はどうなるのか
兄弟姉妹や甥姪がいる方は、これに「同意が得られないときはどうなるか」が加わります。
よく聞かれること
介護施設に入ることになったら、どうなりますか
長期の入院や施設への入所が決まったら、速やかに社会福祉協議会へ連絡する決まりになっています。貸付の契約が終わるのは、亡くなったときか、上限まで受け取ったときです。介護施設に入ると自動的に終わるとは書かれていません。ただし申し込みの条件はいまの家に住み続けることなので、そのあと借り入れを続けられるかは、連絡した先で決まります。介護施設の入居費用そのものには使えません。
遺言書で家を渡したい人がいます。それでも売られますか
家に担保が付いているので、借りた分を返さないかぎり売って清算することになります。ただし、家を受け取る人が現金で返せば、売らずに残せます。逆に言えば、家をそのまま誰かに渡したいなら、不動産担保型生活資金とは相性がよくありません。渡し方は遺言書の書き方にまとめています。
借りたお金で、年金や介護保険の負担は変わりますか
借りたお金なので収入にはあたらず、年金が減ったり税が増えたりすることはありません。ただし使わずに手元に置いた分は預貯金になります。介護施設に入るときの食費と部屋代を軽くする仕組みには、ひとり暮らしなら預貯金1,000万円以下という条件が付いています。貯めていけば、そちらに関わります。年金に足して使っていくぶんには関係ありません。
家を売って、賃貸に移るのとどちらがいいですか
売れば、家の値段がそのまま手に入ります。借りる場合に受け取れるのは土地の評価額の7割までで、建物の分は入りません。そのかわり、売れば引っ越し先を探すことになります。高齢のひとり暮らしでは、部屋を借りるところで手間がかかります。高齢で賃貸を断られたらに、断られたときの手立てをまとめています。
田舎の家でも使えますか
土地の評価額が1,500万円ほどに届くかどうかで決まります。都市から離れると届かない家が多くなります。市街化調整区域にある家を対象外にしているところもあります。届かないときは、生活保護が視野に入る段階なら要保護世帯向けの枠がありますし、家を貸す、売る、といった別の手も残ります。
借りている途中で、認知症になったらどうなりますか
送金を続けるあいだ、社会福祉協議会が暮らしの様子を随時確かめることになっています。決められた日までにその確認ができないと、次の送金は行われません。判断ができなくなったあとの受け取りや、介護施設に移るときの手続きを誰に任せるかは、元気なうちに決めておくことになります。任意後見の頼み方は認知症と口座の凍結のページにまとめてあります。
借りている途中で、まとめて返せますか
家を売るには、先に借りた分と利子を返して、付いている担保を外す手続きをします。途中で返してはいけないという決まりはありません。かかる費用と日数は貸付の契約書に書いてあります。署名する前に、その条文を見せてほしいと伝えてみてください。
 入院の保証人がいない
 施設の身元引受人
 死後事務委任契約
 孤独死を防ぐ見守り
 認知症と口座の凍結
 高齢で賃貸を断られたら
 遺言書の書き方
 葬儀と、継ぐ人がいないお墓
 保証人代行と身元保証会社