リ・バース60とは。使えるのは住まいのことだけ、毎月は利息だけ
更新
満60歳以上の人が、いまの家を担保にして借りる住宅ローンです。元金の返済がないので、毎月出ていくのは利息だけで済みます。 元金を返すのは、亡くなったあとに家を売ったときです。売るのは相続人で、一人もいなくても売って返す道は用意されています。使えるのは家を建てる・直す・住宅ローンを返す・サ高住に入るの4つだけで、生活費には使えません。家を担保に借りて、亡くなったあとに家を売って返す商品はほかにもあります。 そちらはリバースモーゲージと呼ばれ、生活費にも使えます。
お金を貸すのは銀行、保険を付けるのが国の機関です
リ・バース60を貸すのは、住宅金融支援機構と提携している銀行や信用金庫です。 機構はそこに保険を付けていて、自分でお金を貸すことはありません。
この保険があるので、銀行は年齢の高い人にも貸せます。 家を売って返しきれなかった分は、保険で埋まるからです。 一般の住宅ローンでは断られる年齢でも、申し込めるのはここが理由です。
保険料を別に請求されることはありません。この保険の分は、金利や事務手数料に含まれています。 保険金を受け取るのは銀行で、借りた本人ではありません。 生きているあいだの利息は、保険があっても自分で払います。
申し込みも相談も、その銀行の窓口が受け付けます。機構に直接申し込むことはできません。 金利も事務手数料も銀行ごとに違うので、家がある県で扱っている先を2行か3行、見比べます。
住宅金融支援機構【リ・バース60】の取扱金融機関都道府県にチェックを入れると、その県で扱っている金融機関と、商品名・金利のタイプが出てきます。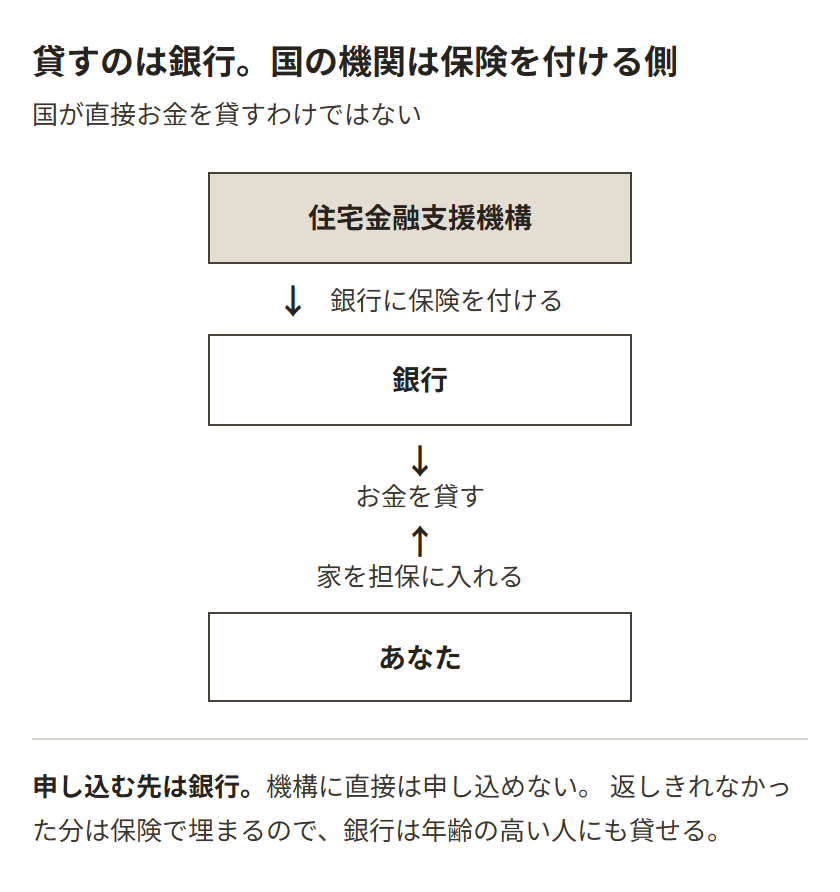
民間のリバースモーゲージとは、使いみちが違います
家を担保に借りて、亡くなったあとに家を売って返すところはリバースモーゲージと同じです。名義が自分のまま残ることも、毎月払うのが利息だけであることも変わりません。 違うのは、何に使えるかです。
民間のリバースモーゲージには、使いみちを決めていないものがあります。生活費にも医療費にも使えます。 リ・バース60は、住まいに関することにしか使えません。 そのかわり、金利は民間の商品より低く決まっています。
亡くなったあとに家を売るのは、どちらも相続人です。 相続人が一人もいなければ、家庭裁判所が選んだ人が売ります。 リ・バース60では、この申し立てを住宅金融支援機構が引き受けます。 身寄りがなくても、家が売られて返済が終わるところまで進みます。 申し込みを受け付けるかどうかは銀行で分かれるので、そこは先に聞いておくことになります。
「費用負担があるとしても公的機関がおこなう事業がないのか、進行中なのかどうか、民間ではない事業の状況が知りたい」
使えるのは、この4つだけです
| 使えるもの | |
|---|---|
| 1 | 住宅を建てる、買う。いま住んでいる家とは別に、もう1軒買う場合も入ります |
| 2 | いまの家のリフォーム。雨漏りの修理、給湯器の交換、浴室や台所の入れ替えも入ります |
| 3 | 残っている住宅ローンの借り換え |
| 4 | サービス付き高齢者向け住宅に入るときの一時金 |
生活費の足しにしたい場合は、この商品ではありません。そのときは民間のリバースモーゲージか、社会福祉協議会の不動産担保型生活資金になります。社会福祉協議会のほうは、65歳以上の人がいて、 世帯の全員が住民税を払っていないか、いちばん低い額だけを払っている世帯に限られ、借りられるのは月30万円までです。 生活費に使える銀行の商品と、それぞれの条件はリバースモーゲージの取扱銀行にまとめています。
4つ目のサ高住(サービス付き高齢者向け住宅)は、見守りと生活相談が付いた賃貸住宅のことです。 都道府県への登録があり、その登録があるかどうかで使えるかが決まります。 介護が必要になってから入る有料老人ホームは別の枠組みなので、一時金には使えません。
したいことで、選ぶものが変わります
家を現金に換える方法は、これだけではありません。何に使いたいかで、選ぶものが変わります。
| したいこと | 向いているもの |
|---|---|
| 家を直す | リ・バース60。工事の見積書の範囲で借りて、毎月の返済は利息のみ |
| 住宅ローンを軽く | リ・バース60。元金の返済がなくなる |
| 生活費の足しに | 銀行のリバースモーゲージか、社会福祉協議会の不動産担保型生活資金 |
| まとまった額を | 普通に売るか、リースバックになる。借りる形では要る額しか出ない |
困るのは、まとまった額が要る場合です。要る額しか借りられないので、手元にお金を残すことはできません。 介護施設の入居費用や、まとまった医療費に充てたいと思ってリ・バース60を調べる方がいます。 介護や医療のことで使えるのは、サ高住の入居一時金だけです。
家を売ってしまうなら、手元に入る額はいちばん大きくなります。 そのかわり住むところを別に決めることになります。高齢でひとりだと部屋を借りにくく、 保証人なしで借りる方法は高齢で賃貸を断られたらで扱っています。 売って同じ家に住み続ける形はリースバックにまとめてあります。
実際にいちばん多い使い道は注文住宅で3割ほど、次が一戸建てのリフォームで2割ほどです。 家を建て直すか、直して住み続けるかに使われています。
借りられるのは、担保評価の5割か6割です
担保に入れるのは、住宅とその土地の両方です。その評価額の5割か6割までが上限になります。 どちらになるかは商品ごとに決まっています。 長期優良住宅の認定を受けている家は、5割5分か6割5分に上がります。 この認定が始まったのは2009年6月なので、それより前に建てた家は対象になりません。 受けているかどうかは、家の書類を見るか、認定を出した市区町村に聞けば分かります。
担保に入れても、その家に住み続けられます。名義は自分のまま変わらないので、 固定資産税も火災保険も、いままでどおり自分が払います。
自分の家にいくら付くかの見当は、一戸建てなら、毎年届く固定資産税の通知にある土地の評価額を 0.7で割ると出ます。売り買いされる値段のおおよその見当がつきます。 仲介で家を売っている不動産会社の査定でも見当はつきます。いま売ったらいくらかを、無料で出してもらえます。
上限額は1億2,000万円です。下限もあり、200万円からとしている銀行があります。 200万円ちょうどなら申し込めます。工事が100万円で済むなら、下限が200万円の銀行では申し込めません。 機構のホームページにある取扱金融機関の一覧には下限が載っていないので、 要る額が小さいときは、県内で扱っている先に電話して「いくらから借りられますか」と聞くことになります。
金利はほとんどが変動で、その銀行が住宅ローンに使っている基準の金利をもとに決まります。 担保にする家の評価額によっても変わるので、いくらになるかは申し込んで評価を受けたあとの回答で分かります。 民間のリバースモーゲージが年3%台から6%台なので、こちらはその下のほう、 年2%台から3%台に収まることが多くあります。このページの例は、どれも年3%で計算しています。
リフォームに200万円かかる場合で、いくら借りられるかを見てみます。担保評価の5割が上限の商品なら、 評価額が400万円あれば200万円まで借りられます。 金利が年3%なら、毎月払う利息は5,000円です。年金から毎月5,000円を出せるかどうかが、ここでの分かれ目です。
この5,000円は、亡くなるまで毎月続きます。20年で120万円、30年で180万円です。 元金の200万円は減らないまま残るので、家を売って返すのはその200万円です。
金利は変動が多いので、契約したあとに上がります。 200万円を借りていて1%上がると、毎月の利息は5,000円から6,700円ほどになります。 いまの5,000円ではなく、この6,700円で考えておくと、上がったあとも毎月払えます。
マンションの場合は、見当のつけ方も条件も変わります
通知の額を0.7で割る計算は使えません。載っている土地の評価額が、敷地全体を戸数で割った持ち分の額だからです。 マンションの見当は、不動産会社の査定でつけます。 銀行の担保評価は査定より低く出ますが、1,000万円台なのか3,000万円台なのかが分かれば、 借りられる額のおおよそは見えます。
マンションを担保に取る銀行と、一戸建てだけを担保に取る銀行があります。 マンションにお住まいなら、申し込む前にそこを確かめてみてください。 管理費と修繕積立金をためていないかも見られます。
年金だけの収入でも申し込めます
申し込めるのは、申込日に満60歳以上であることが条件です。満50歳以上満60歳未満の枠もあり、 その場合は担保評価に対する割合が3割までに下がります。 何歳までという上限は、この商品の条件には入っていません。実際に申し込んだ人の平均年齢は70.9歳です。 ただし銀行が自分のところの上限を決めている場合があるので、そこは銀行の窓口で聞いてみてください。
元金の返済がないぶん、一般の住宅ローンより毎月の負担は軽くなります。 公的年金だけの収入でも申し込めるのが、この商品の位置づけです。
そのうえで、収入に対する上限が決まっています。すべての借入れの年間の返済額を合計して、 年収400万円未満なら年収の30%以下、400万円以上なら35%以下と決まっています。 年金が月16万円(年192万円)なら、年57万円まで。月にすると4万8千円までが、 ほかの借入れも含めた返済と利息の合計の上限になります。 年金が月11万円なら、月3万3千円までです。 200万円を年3%で借りたときの5,000円は、この中に収まります。 年収がいくら以上、という決まりはありません。年金の額が小さくても、 この割合に収まっていれば申し込めます。
その利息が払えなくなると、遅れた分に損害金がかかります。 遅れが続くと、借りるときに結ぶ契約書の「期限の利益の喪失」という条項に当たり、 元金をまとめて返すよう求められます。返せなければ家を売って返します。 何か月分たまるとそうなるのかは、契約の前に確かめてみてください。
相続人に請求が行かない型が、ほぼ全部です
亡くなったあと、家を売っても借りた額に届かないことがあります。 足りない分を相続人に請求するのがリコース型、請求しないのがノンリコース型です。
リ・バース60では、申し込むときにどちらかを自分で決めます。住宅金融支援機構が出している直近の3か月では、申し込みの100%がノンリコース型でした。その前の年も99%台です。請求が行く型を選ばされる心配は、実際にはほとんど起きていません。
民間の商品でノンリコース型を選ぶと金利が上がりますが、こちらでは金利を上げずに選べます。 足りない分を銀行がかぶらずに済む仕組みが、はじめから入っているためです。
ただし、借金が行かないことと、家が残ることは別です。 元金は家を売って返すので、どちらの型でも家は手元に残りません。 家を誰かに継がせたいなら、この商品を使わない判断になります。
住宅ローンが残っていても、借り換えられます
残っている住宅ローンの借り換えが、これに当たります。 いまの住宅ローンをリ・バース60で返してしまい、そのあとは利息だけを払う形に切り替えます。
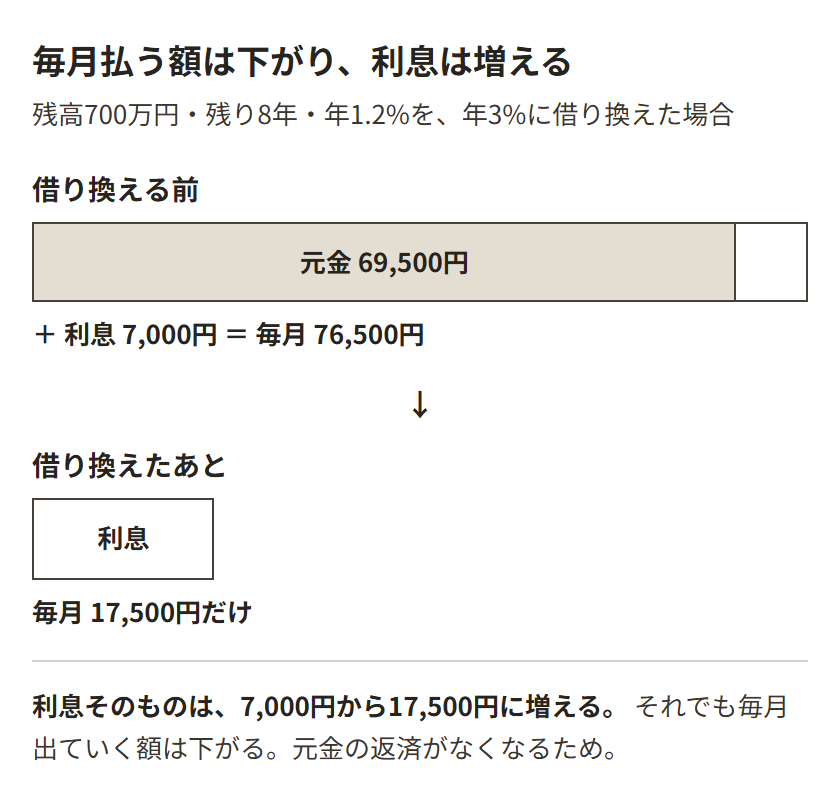
毎月出ていく額は、はっきり下がります。元金の返済がまるごとなくなるためです。 残高700万円を残り8年・年1.2%で返しているなら、毎月76,500円が17,500円に変わります。 ただし利息そのものは増えます。年1.2%なら月7,000円だった利息が、年3%では月17,500円です。 残りの年数が短いほど、いまの返済に占める元金の割合は大きいので、下がり幅も大きくなります。
そのかわり、元金700万円は返さないまま最後まで残ります。 いま8年で返し終わる予定の残高が、亡くなるまで残り続けるということです。
もうひとつ、いまの住宅ローンに団体信用生命保険が付いている場合は、そこも変わります。 この保険は、亡くなった時点で残りのローンを保険で払って消すものです。 借り換えるといまのローンは完済されるので、この保険も終わります。 リ・バース60には団体信用生命保険は付きません。かわりに、亡くなったあとは家を売って返す形になります。
借り換えられるかどうかは、残っているローンの額しだいです。 担保評価の5割か6割までしか借りられないので、残高がそれを超えていると足りません。 残高700万円なら、担保評価が1,400万円ないと5割では届かない計算になります。 足りない分を現金で入れられるなら進められます。
借り換えでは、いまの住宅ローンのために家に付いている抵当権をいったん外し、 新しく借りる銀行の抵当権を付け直します。抵当権は、返してもらえなかったときに 銀行が家を売ってよい、という取り決めを法務局の記録に残すものです。 登記が2回になるぶん、出ていく額も大きくなります。
申し込んでから借りるまでに、2か月ほどかかります
住宅の工事や購入なら、まず工務店や不動産会社から見積書か契約書をもらいます。 リ・バース60は実際に要る額を超えては借りられないので、いくら要るかを先に決める必要があります。 それを持って銀行の窓口で相談し、仮の審査を受けます。ここで、借りられそうな額と金利のおおよそが出ます。
そのあと、銀行が家を調べて評価額を出します。土地の広さ、道路への接し方、周りの取引の値段を見ます。 評価の中心は土地です。木造の一戸建てだと築20年を過ぎたあたりから建物にほとんど値が付かなくなるので、 築30年でも40年でも、土地に値があれば額はそこで決まります。 マンションは造りが違うので、同じ建物のほかの部屋がいくらで売れているかが見られます。 ここで担保評価額が決まり、その5割または6割が借りられる上限になります。 機構の保険を付ける手続きも、この段階で銀行が進めます。
本審査が通ると、銀行と契約を結び、抵当権の登記をしたうえで、口座にお金が振り込まれます。 相談から入金まで、2か月ほどかかります。
契約のときに出ていくのは、銀行の事務手数料と、抵当権の登記にかかる税金(借りる額の0.4%)、 その登記を頼む司法書士への報酬5万円から10万円ほどです。 事務手数料は北洋銀行で77,000円。期間を区切って無料にしていることもあります。
200万円を借りるなら、登記の税金は8千円です。事務手数料が77,000円なら、司法書士への報酬と合わせて13万円から18万円ほど。事務手数料が無料の期間なら、6万円から11万円ほどになります。 借りる額が小さいほど、この分の重さが効いてきます。 金利がいちばん低い銀行を選んでも、事務手数料まで足すと別の銀行のほうが安く済む場合があります。
住宅ローンからの借り換えでは、いまの抵当権を外す登記が加わります。 700万円を借り換えるなら、登記の税金が2万8千円。 用意する額は、あわせて15万円から20万円ほどになります。
「何が必要か、いつ頃までに用意をしておくべきかなど」
審査で見られるのは、家の担保としての値打ちと、収入の2つです。 健康状態を聞かれることはありません。生命保険のような診査もありません。
家のほうで断られるのは、この3点です
ひとつ目は、土地も自分のものかどうか。借りた土地に建てた家は受け付けない銀行が多くあります。 マンションなら土地の持ち分が部屋に付いてくるので、ここは問題になりません。 ふたつ目は、名義が自分ひとりかどうか。兄弟姉妹や元の配偶者との共有なら、全員の同意が要ります。 みっつ目は、その地域で家が売れているかどうか。買い手がつかない土地だと、担保として値が付きません。 近くの家がいくらで売りに出ているかは、不動産会社の査定を頼めば分かります。 この3つで引っかからなければ、まず担保としては見てもらえます。
1つの銀行で断られても、別の銀行では通る場合があります。 家の造りや土地のことで断られたなら、ほかの銀行でも同じ結果になります。 年齢や収入の決まりで断られたなら、銀行を変えると通ります。
ひとりで使うときに、確かめておくこと
相続人がいれば、家を売る役はその人たちに回ります
子ども、親、兄弟姉妹、甥姪。この順で相続人になる人がいれば、 亡くなったあとに家を売って返すか、現金で返すかを、相続人が選びます。 何十年も連絡を取っていない相手でも、相続人であるかぎりこの役が回ります。
引き継いだ人がするのは、家の名義を自分に移す登記をして、仲介の不動産会社に頼んで家を売り、 その代金を銀行に返すところまでです。遠くに住んでいても、郵送でのやりとりと数回の行き来でできる範囲です。
ノンリコース型なら、売って足りなかった分の請求は行きません。借金を負わせることにはなりません。 この役を引き受けたくない相手なら、相続そのものを断る(相続放棄)こともできます。 その場合は、相続人がいないときと同じ手続きになります。
相続人が一人もいない場合の扱いは、銀行で分かれます
子どもも親も兄弟姉妹も甥姪もいない場合、亡くなったあとに家を売る人がいません。 このときは、まず銀行が機構から保険金を受け取り、返してもらう権利が機構へ移ります。 そのうえで機構が家庭裁判所に相続財産清算人を選ぶよう申し立て、家を売る手続きを求めます。 選ばれた弁護士や司法書士が家を売り、その代金が返済に充てられます。
相続人がいなくても、家が売られて返済が終わるところまで進みます。 ただし、申し込みを受け付けるかどうかは銀行ごとに違います。 みなと銀行は「相続人がいないのですが申込できますか」という問いに、 自社のよくある質問で「お申込いただけます」と答えています。 公開していない銀行なら、先に電話で聞いておくと無駄足になりません。
この申し立てのために、生きているあいだにしておく手続きはありません。 ただし、家を売って返したあとにお金が残ると、その分は最後に国のものになります。 残った分を渡したい相手がいるなら、遺言が要ります。誰に何を渡せるかは遺言書の書き方にまとめてあります。
扱っている金融機関は84。地域ごとに違います
2026年4月の時点で84の金融機関が扱っていて、みずほ銀行、三菱UFJ銀行、三井住友銀行も入っています。 ただし扱う地域がそれぞれ決まっていて、都道府県の全域を扱うところと、一部の地域だけのところがあります。
家がさいたま市にあるなら埼玉県で絞り、出てきた先から選びます。 地域の欄は、県の全域を扱う先と、一部の地域だけの先が分けて書かれています。 金利の決まり方もそれぞれ違い、変動のところと、期間を決めて固定できるところ、 全期間を固定するところが並んでいます。
よく聞かれること
住み替えにも使えますか
使えます。使いみちの1つ目が住宅の建設と購入なので、いまの家を売って新しい家を買う場合にも当てはまります。いまの家を売った代金と合わせて、新しい家の資金にする形です。
近くに支店がない銀行でも申し込めますか
郵送とオンラインで進められる先があります。一覧には地方銀行のほか、信用金庫、労働金庫、ネット銀行も入っています。ただし家の評価には人が来るので、その家が扱う地域に入っていることが先です。
民間のリバースモーゲージと、どちらが金利は低いですか
一概には言えません。リ・バース60は、その銀行が住宅ローンに使っている基準の金利をもとに決まり、担保にする家の評価額によっても変わります。民間の商品は、銀行が企業に短期で貸すときの金利などに1%から3%を上乗せする形です。ただしリ・バース60は相続人に請求しない型が標準なのに対し、民間で同じ型を選ぶと金利が上がります。同じ条件で並べないと比べられないので、両方の見積もりを取って並べてみてください。
介護施設に入って、自宅に住まなくなったら
住まなくなった時点で銀行に届け出が要ります。そのあと契約が終わるのか、そのまま続くのかは商品ごとに決められています。終わる商品だと、そこで家を売って返すことになります。サービス付き高齢者向け住宅の一時金に使う場合は、自宅を出ることが前もって分かっているので、そこは特に大事になります。いずれ施設に入るつもりなら、申し込むときに「自宅に住まなくなった場合、この契約はどうなりますか」と聞いておくと決めやすくなります。
途中で家を売りたくなったら、どうなりますか
売った代金で借りた分を返し、抵当権を外します。返しきれない場合は、足りない分を現金で入れます。ノンリコース型で足りない分が免除されるのは、亡くなったあとに家を売る場合です。生きているあいだに自分で売る場合は当てはまりません。
住まいのことではなく生活費が要る場合や、家を手放す形も含めて考えたいときは、老後の持ち家をどうするかにまとめています。
 入院の保証人がいない
 施設の身元引受人
 死後事務委任契約
 孤独死を防ぐ見守り
 認知症と口座の凍結
 高齢で賃貸を断られたら
 遺言書の書き方
 葬儀と、継ぐ人がいないお墓
 保証人代行と身元保証会社