困りごとから探す > 持ち家 > リバースモーゲージの取扱銀行
リバースモーゲージを扱っている銀行。生活費に使えるのはどこか
更新
家を担保にして借り、毎月は利息だけを払い、亡くなったあとに家を売って元金を返す。 これがリバースモーゲージです。仕組みそのものはリバースモーゲージとはにまとめています。
メガバンクも地方銀行も信用金庫も扱っていますが、そのほとんどはリ・バース60という別の商品です。生活費に使えるのは、銀行が自前で作っているほうで、数が限られます。 行ける先は、家の場所と、銀行が担保として見る評価額で決まります。 その下限がいちばん低い銀行で、戸建て1,000万円から、マンション2,000万円からです。
同じ「リバースモーゲージ」でも、中身は2種類あります
銀行が自前で作っている商品と、リ・バース60(住宅金融支援機構が保険を付ける型)。 看板は同じですが、使えるお金の中身がまったく違います。
| 銀行が自前で作った商品 | リ・バース60 | |
|---|---|---|
| 使いみち | 生活費・医療費・介護費など | 家を建てる・買う・直す |
| 扱う数 | 5行 | 70を超える銀行・信用金庫 |
| 仕組み | 銀行が自分で貸す | 銀行が貸し、返せなかったときに備えて国の機関が保険をかける |
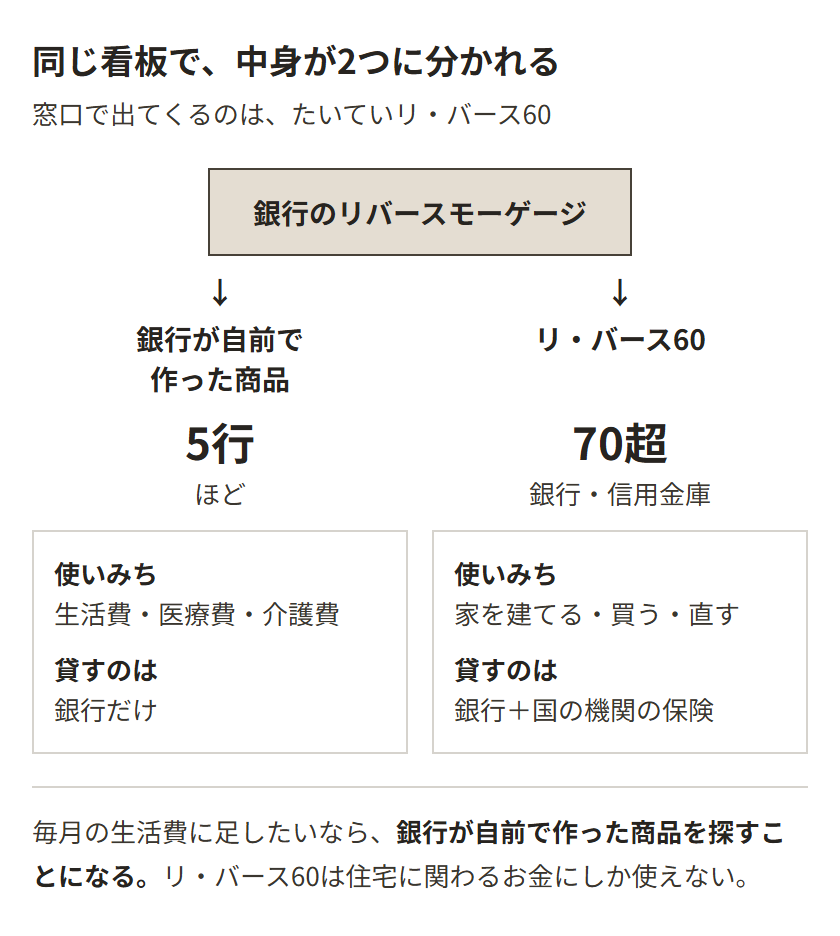
リ・バース60を扱う金融機関の一覧には、みずほ銀行も三菱UFJ銀行も三井住友銀行も入っています。 三井住友銀行のように、自前の商品とリ・バース60の両方を扱っている銀行もあります。 地方銀行、信用金庫、信用組合、労働金庫まで入っています。 近所の銀行で「リバースモーゲージはありますか」と聞いて出てくるのは、たいていこちらです。
その一覧には「生活資金には使えません」と書かれています。 家を直す費用や、住み替えの費用には使えます。 仕組みそのものはリ・バース60のページに書いています。
保険は銀行のためのものです。家を売っても貸した分に届かなかったとき、その差額を住宅金融支援機構が銀行に払います。借りる側から見ると、この保険があるぶん、年齢が高くても貸してもらいやすくなります。引き継ぐ人に不足分を請求しない型を選べるのも、この保険があるからです。
毎月の生活費に足したいなら、銀行が自前で作っているほうを探すことになります。
生活費に使えるのは、この5行です
全国どこからでも申し込める銀行で、生活費に使えると書いているのは、この5行です。 ほかに地方の銀行や信用金庫にも同じ商品はありますが、その地域に家がないと申し込めません。 5行のあいだで違うのは、申し込める年齢の下限と、家がある場所の条件です。
申し込める年齢は、楽天銀行とりそな銀行が50歳から、三井住友信託銀行が55歳から、 三井住友銀行が60歳から。上限を決めているのは東京スター銀行だけで、55歳から84歳までです。
8つの都府県は、東京・神奈川・千葉・埼玉・愛知・大阪・京都・兵庫です。 三井住友銀行と三井住友信託銀行は、この中に家がないと申し込めません。
東京スター銀行は契約のときに店へ行きます。店があるのは、東京・神奈川・千葉・埼玉・愛知・大阪・兵庫・広島・福岡・熊本の10都府県です。 りそな銀行と埼玉りそな銀行も店で手続きするので、店のある地域に限られます。どこに店があるかは、それぞれのページで調べられます。 楽天銀行は店に行かずに申し込めるので、全国どこからでも使えます。
マンションを担保にできるのは、楽天銀行と東京スター銀行です。三井住友銀行は一戸建てだけと決めています。三井住友信託銀行は扱うかどうかを公開していません。 りそな銀行は、マンションを外すとは書いていません。
楽天銀行 ── 全国から申し込めて、年齢の上限がありません
戸建てでも分譲マンションでも扱います。借りられるのは100万円から1億円まで。 使いみちは原則自由で、家を買う費用や直す費用にも使えます。毎月払うのは利息だけです。
決まった額を一度に借りる型と、枠を決めておいて必要なときに何度でも借りる型があります。 一度に借りる型は最初にまとめて入金され、その日から全額に利息がつきます。 枠の型は、実際に借りた分にだけ利息がつきます。 どちらも利息は毎月払う形で、元金に足していく型はありません。
東京スター銀行 ── 担保の評価額の下限がいちばん低いところです
「充実人生」という名前で、2005年から扱っています。55歳から84歳まで。 戸建てでもマンションでも申し込めて、借りられるのは300万円から1億円まで。 使いみちは、本人か配偶者の生活にかかるお金なら何でも。商売の元手や、株を買う費用には使えません。
連帯保証人は原則として要りません。 利息を毎月払う型(55歳から)と、払わずに元金に足していく型(70歳から)の2つがあります。 元金に足していく型は毎月の支払いがない代わりに、借りた額の増え方が早くなります。 利息を毎月払う型では、年金を受け取る口座をこの銀行に移すことが条件です。
三井住友銀行と三井住友信託銀行 ── 都市部の高い家に限られます
どちらも使いみちは原則自由で、商売の元手や株を買う費用だけが外れます。 三井住友銀行で借りられるのは1,000万円から2億円までで、ひとり暮らしでも夫婦2人でも申し込めます。 ただし担保にできるのは一戸建てだけで、マンションは扱いません。
三井住友信託銀行は、利息を毎月払う型なら、担保の評価額の5割までを借りられます。55歳から申し込めます。 割合を出しているのはここだけで、ほかの4行は審査で決めるとしています。 担保の評価額の5割から6割が目安だと考えて、電話で確かめることになります。
りそな銀行 ── プランが2つあります
「あんしん革命」という名前で、家を買う費用に使う不動産購入プランと、 使いみちが自由なライフイベントプランの2つがあります。生活費に使うなら、ライフイベントプランです。 埼玉りそな銀行でも同じものを扱っています。
ライフイベントプランは50歳から。事務手数料は16万5,000円です。 金利は、借り方によって基準になる金利に0.500%から2.000%、 もう一方は1.000%から2.500%を上乗せする形です。 担保の評価額の下限も、借りられる額の上限も公開していないので、そこは電話で聞く項目になります。
自分の家で通るかは、担保の評価額の下限で決まります
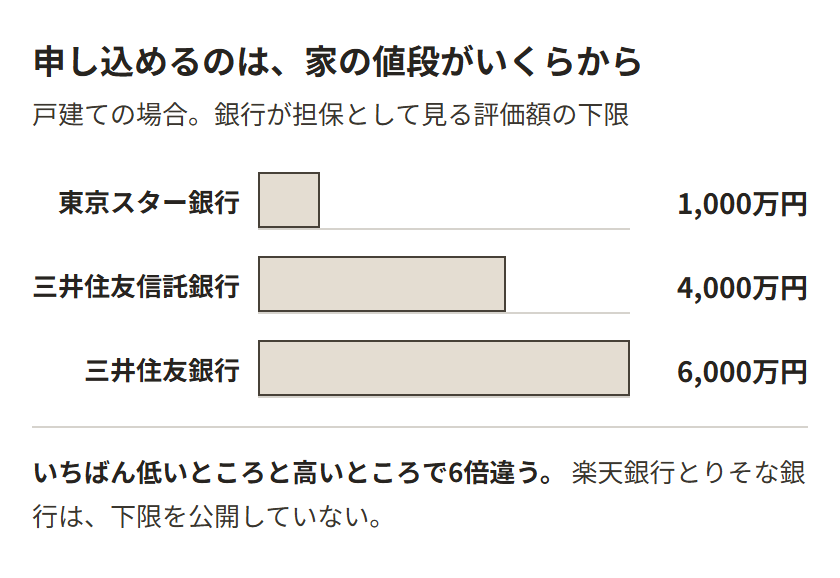
銀行は「担保の評価額が◯◯万円以上」という線を引いています。 担保の評価額は、銀行が自分で出す数字で、売れる値段とは別のものです。同じリバースモーゲージでも、この線が6倍違います。
東京スター銀行は戸建てで1,000万円から、マンションなら2,000万円から。 三井住友信託銀行は原則4,000万円から。三井住友銀行は6,000万円からで、マンションは扱いません。 楽天銀行とりそな銀行は、下限を公開していません。
東京スター銀行の1,000万円は、利息を毎月払う型の場合です。 払わずに元金に足していく型だと、戸建て2,000万円、マンション3,000万円に上がります。
納税通知書の額を0.7で割ると、見当がつきます
毎年届く固定資産税の納税通知書には、土地と建物の評価額が別々に書いてあります。 このうち土地の評価額は、売れる値段の7割ほどを目安に決められています。 0.7で割ると、土地が売れる値段の見当がつきます。 通知書に700万円と書いてあれば、1,000万円あたりということです。
建物の評価額は別の決め方なので、この計算は当てはまりません。 マンションは土地の持分が小さく建物の割合が大きいので、この方法では見当がつきません。 その場合は、銀行に聞くのが早いです。
ただし担保の評価額は、売れる値段よりさらに低く出ます。いくら低く見るかは、公開されていません。 下限の8割ほどまで来ているなら、その銀行に電話して評価を聞いてみてください。
担保の評価額が下限に届かないときに残る手
家を売って、その家を借りて住み続けるリースバックという方法もあります。銀行は返せるかどうかを見ますが、買い取る側は売れるかどうかを見ます。 見るところが違うので、銀行で足りないと言われた家でも引き受けられることがあります。
市町村民税が非課税か、均等割(住民税のうち、所得に関わらず全員にかかる定額の分)だけの世帯なら、社会福祉協議会の不動産担保型生活資金もあります。土地の評価額が1,500万円ほど必要で、対象は一戸建てだけ。マンションでは使えません。 そのかわり、利子は年3%が上限で、2026年度は年2.8%です。 自分の世帯が当てはまるかは、毎年6月ごろに届く住民税の通知か、市区町村で取れる非課税証明書で分かります。
生活保護を受けられるくらい収入が少ない世帯なら、同じ制度の別の枠があり、そちらはマンションでも使えます。 申し込む先は、市区町村の福祉事務所になります。
推定相続人の同意を、どこまで求められるか
亡くなったあとに家を売って返す仕組みなので、財産を引き継ぐ人(推定相続人)には話を通します。 どこまで求めるかは、銀行で分かれます。
| 銀行 | 求められるもの |
|---|---|
| 三井住友銀行 | 推定相続人の全員から同意書 |
| りそな銀行 | 推定相続人の代表1人が、銀行の説明に同席する |
| 楽天銀行 | 推定相続人1人以上と、同居している人の全員から同意を得た書面 |
| 三井住友信託銀行 | 推定相続人から確認書 |
| 東京スター銀行 | 公開していない |
同意書、確認書と、呼び名は銀行で違います。求められることは、 亡くなったあとに家を売って返すという中身を説明して、署名をもらうことです。
東京スター銀行は、同意が要るかどうかを表に出していません。連帯保証人は原則として要らないと書いています。 三井住友信託銀行も、確認書を誰から取るのかまでは出していません。 どちらも、申し込む前に電話で分かります。
子どもがいない場合、次に相続人になるのは親、その次が兄弟姉妹です。 兄弟姉妹が先に亡くなっていれば、その子である甥や姪まで。 長く会っていない相手でも、生きている限りは推定相続人です。
相続人が1人もいない方は、ここが関門になりません
同意を取る相手がいないので、そもそも求められません。
生活費に使える5行は、相続人がいない場合をどう扱うかを出していません。 同じ仕組みのリ・バース60のほうでは、兵庫県のみなと銀行が 「相続人がいないのですが申込できますか」という質問に「お申込いただけます」と書いています。 断られる決まりがあるわけではないので、5行でも電話で確かめる項目です。
相続人が1人もいないまま亡くなると、どの銀行でも同じで、貸した銀行が家庭裁判所に申し立てて、相続財産清算人を選んでもらいます。 選ばれた清算人が家を売って、銀行に返します。生前に誰かへ頼んでおく必要はありません。
疎遠な兄弟姉妹がいる場合は、その兄弟姉妹に話すことになります
同意を求める人数は銀行で違います。兄弟姉妹が1人だけなら、 全員でも1人以上でも、その1人に話します。 兄弟姉妹が3人いて、そのうち1人としか連絡が取れないなら、 全員を求める銀行では申し込めず、1人以上でよい銀行なら申し込めます。
長く会っていない兄弟姉妹の住所は、戸籍をたどれば調べられます。 自分の戸籍から親の戸籍、そこから兄弟姉妹の戸籍と進み、その戸籍の附票にいまの住所が載っています。 兄弟姉妹の戸籍は自分の直系ではないので、市区町村に請求するときは、申し込みに要ることを伝えます。
「ひとり身で、兄弟は健在だがそのときにならなければどうなるかわからない。」
亡くなったあと、足りない分を誰が返すか
家を売った代金が、借りた額に届かないことがあります。 その差額を引き継ぐ人に請求するかどうかは、商品ごとに正反対です。
請求しないと書いているところ
楽天銀行は「ご自宅の売却代金がお借入金額に満たない場合でも、不足分の請求をいたしません」と 書いています。りそな銀行のライフイベントプランも 「担保物件の売却等によりローンの全額を返済できない場合でも、相続人に残債務を請求することはありません」です。 リ・バース60にも、不足分を請求しないと決めている金融機関があります。 この場合、足りなかった分を引き継ぐ人が払うことはありません。
残りを返してもらうと書いているところ
三井住友銀行の商品説明書には、 「担保不動産の売却資金により、お借入金を完済できない場合、残る金額については その他の資金でご返済いただきます」とあります。 同じりそな銀行でも、家を買う費用に使う不動産購入プランのほうは、 回収した額がローンの残高に届かないときに、残りを相続人へ一括で返してもらう形です。 同じ銀行の中でも、プランによって逆になります。
相続人が1人もいない場合、請求する相手がいないので、実際には家の代金までで終わります。 兄弟姉妹や甥姪がいる方は、その人たちに請求が行きます。 受け取るのを断る(相続放棄)こともできますが、そうすると、 売った代金が借りた額を上回ったときの余りも受け取れません。
商品の名前では分かりません
請求するかしないかは、パンフレットの表紙にも商品名にも出ていません。 同じ銀行でも、商品やプランによって違います。 東京スター銀行と三井住友信託銀行は、不足分をどうするかを公開していません。 どちらなのかは、契約の前に聞けばその場で分かります。
契約のときにかかるお金
借りたお金から引かれるのではなく、契約のときに自分で払います。
| 銀行 | 手数料 |
|---|---|
| 東京スター銀行 | 契約のとき16万5,000円。2年目からは2年ごとに1万6,500円 |
| 楽天銀行 | 契約のとき16万5,000円(決まった額を一度に借りる型の場合) |
| 三井住友銀行 | 公開していない |
| 三井住友信託銀行 | 公開していない |
| りそな銀行 | 契約のとき16万5,000円。途中で返すときは一部5,500円、全部1万1,000円 |
これとは別に、家に担保を付ける登記の費用がかかります。 税金が借りる額の0.4%で、500万円なら2万円。司法書士に頼む手数料が5万円から10万円ほどです。 契約のときに手元から出るのは、あわせて24万円から28万円ほどです。
申し込んでからお金が入るまで、1か月前後です
相談から審査、契約、登記を経て入金までで、1か月前後です。 担保の評価に時間がかかる家や、推定相続人の同意をそろえるのに日数がかかる場合は、そのぶん延びます。
金利は変動で、毎月または年2回見直されます
楽天銀行は2026年8月に借りた場合で年3.85%。見直しは毎月です。 この金利で500万円を借りると、毎月払う利息は1万5千円ほどになります。
東京スター銀行が公開しているのは上乗せの幅(1.950%から2.950%)だけです。 基準にしているのは長期プライムレートで、2026年8月は年3.25%。 上乗せすると年5.2%から6.2%あたりになる計算です。 三井住友銀行と三井住友信託銀行も変動で、見直しは年2回です。
金利の決まり方と、上がったときに毎月いくら増えるかはリバースモーゲージの金利にまとめています。
年に1回、借りられる枠が見直されます
東京スター銀行は年に1回、家の評価をやり直します。 評価額が前の年より下がっていれば、借りられる枠もそこまで減らされます。 減った枠より借りている額が多くなると、超えた分を1年以内に返します。 枠いっぱいまで借りていなければ、評価額が下がっても超えません。 三井住友銀行も、評価額が下がったときは枠を減らすと書いています。 りそな銀行も年1回、暮らしの様子を確かめたうえで、金利と家の評価を見直します。 楽天銀行と三井住友信託銀行は、見直しの間隔を出していません。 枠を使い切っても家に住み続けられます。契約が終わるのは、亡くなったときです。
電話するときに聞く5つ
どこに聞けばいいのか分からない、という声は多くあります。
「どこに相談に行けばよいかわからない」
かける先は、上の5行それぞれの相談デスクです。担保の評価は銀行ごとに違うので、1行で足りないと言われても、別の銀行では足りることがあります。 2つか3つに、同じことを聞いてみてください。
- ・○○県の築○○年の戸建て(またはマンション)ですが、担保の評価はいくらぐらいになりますか
- ・推定相続人が兄弟姉妹だけですが、同意書は全員から要りますか
- ・売った代金で足りなかったとき、残りはどうなりますか
- ・申し込んでからお金が入るまで、どのくらいかかりますか
- ・契約は店に行きますか。いちばん近い店はどこですか
相続人が1人もいない方は、2つ目を「相続人が1人もいませんが、申し込めますか」に替えてみてください。 築年数の下限は、どの銀行も出していません。古い家でも、まず評価を聞くところからです。
生活費に使いたいことは、いちばん初めに伝えてみてください。
よく聞かれること
何行かに同時に相談してもいいですか
構いません。同時に相談した段階では、まだ借りたことにはなりません。ただし本審査まで進むと、申し込んだ記録が信用情報に半年ほど残ります。短い期間にいくつも本審査を受けると、次の審査で不利になることがあります。相談の段階では、記録は残りません。
年金しか収入がなくても申し込めますか
申し込めます。東京スター銀行は年収120万円以上という線を引いていて、年金の収入で審査すると書いています。月10万円なら年120万円なので、そこがちょうど境目です。三井住友銀行は「安定かつ継続した一定の収入が見込める方」としていて、額は公開していません。毎月の利息を払う型を選ぶ場合、その利息を年金から出せるかどうかが見られます。
借りている途中で認知症になったら、どうなりますか
東京スター銀行には、判断ができなくなったあとも借り入れを続けられるよう、あらかじめ代理人を決めておく特約があります。ほかの銀行が代理人の特約を用意しているかは、公開されていません。判断ができなくなると、追加で借りることも、家を売ることもできなくなります。身寄りがない方でも、司法書士や行政書士と任意後見の契約を結んでおけば、判断ができなくなったあとの手続きを代わってもらえます。判断できるうちに公証役場で契約を結び、実際に判断が難しくなったときに家庭裁判所へ申し立てて始まります。契約のときに士業へ払うのは、2万円から18万円ほどです。
住宅ローンが残っていても使えますか
残高しだいです。リバースモーゲージを借りて住宅ローンを完済し、担保を付け替える形なら使えます。借りられる額が住宅ローンの残高を上回っている必要があるので、残りが少ないほど通りやすくなります。リ・バース60にも住宅ローンの借り換えに使える型があり、こちらは毎月の返済が利息だけになります。詳しくはリ・バース60のページにあります。
銀行以外に借りられるところはありますか
4つあります。住民税が非課税か均等割だけの世帯なら、社会福祉協議会の不動産担保型生活資金。担保の評価額が下限に届かないなら、家を売ってそのまま借りて住むリースバック。住宅金融支援機構が保険を付けているリ・バース60は、生活費には使えませんが、家を建てたり直したりする費用なら借りられます。ノンバンクや信販会社にも同じ仕組みの商品があり、金利は高くなりますが条件はゆるくなります。
銀行を選ぶ前に、借りるのが合っているかを確かめたいときは、老後の持ち家をどうするかに選び方をまとめています。
 入院の保証人がいない
 施設の身元引受人
 死後事務委任契約
 孤独死を防ぐ見守り
 認知症と口座の凍結
 高齢で賃貸を断られたら
 遺言書の書き方
 葬儀と、継ぐ人がいないお墓
 保証人代行と身元保証会社