困りごとから探す > 持ち家 > リバースモーゲージは「やばい」のか
リバースモーゲージは「やばい」のか。5つの理由と、ひとり暮らしに当てはまるもの
更新
「やばい」と言われている中身を開けると、5つに分かれます。うち2つは、配偶者か、家を継ぐ相手がいて初めて起きる話です。残る3つは、申し込めた人には誰にでも当てはまります。3つとも、受け取る額を抑えると軽くなります。 そして5つの手前に、土地の評価額で申し込めないというふるいがあります。
「やばい」と言われているのは、この5つです
相続人が借金を知ってもめること。残された配偶者が住めなくなること。 借りられる枠を使い切ること。金利が上がること。 土地の値段が下がって、超えた分の返済を言われること。この5つです。
後悔した例として、この5つを挙げている解説がいくつもあります。 金額や年齢まで書かれていて、読むと自分に起きることのように見えます。 ただし、そこに出てくる人には配偶者や子どもがいます。
リバースモーゲージそのものは、家を担保にしてお金を借り、亡くなったあとに家を売って返す仕組みです。 借りた人が毎月払うのは利息だけで、元金は亡くなるまで残ります。申し込めるのは50歳から80歳前後まで。 家は土地付きの一戸建てが中心です。申し込みから受け取りまでは1か月から2か月。仕組みと条件はリバースモーゲージとはにまとめてあります。
契約したときには、銀行の事務手数料(16万5,000円としている銀行があります)、 家に抵当権を付ける登記の税金が借りる額の0.4%、司法書士への報酬が5万円から10万円ほど。 500万円を借りるなら、あわせて24万円から28万円ほどです。これは借りるお金から差し引かれるのではなく、契約のときに手元から払います。貯金がこの額に届かないなら、そこが最初の関門になります。
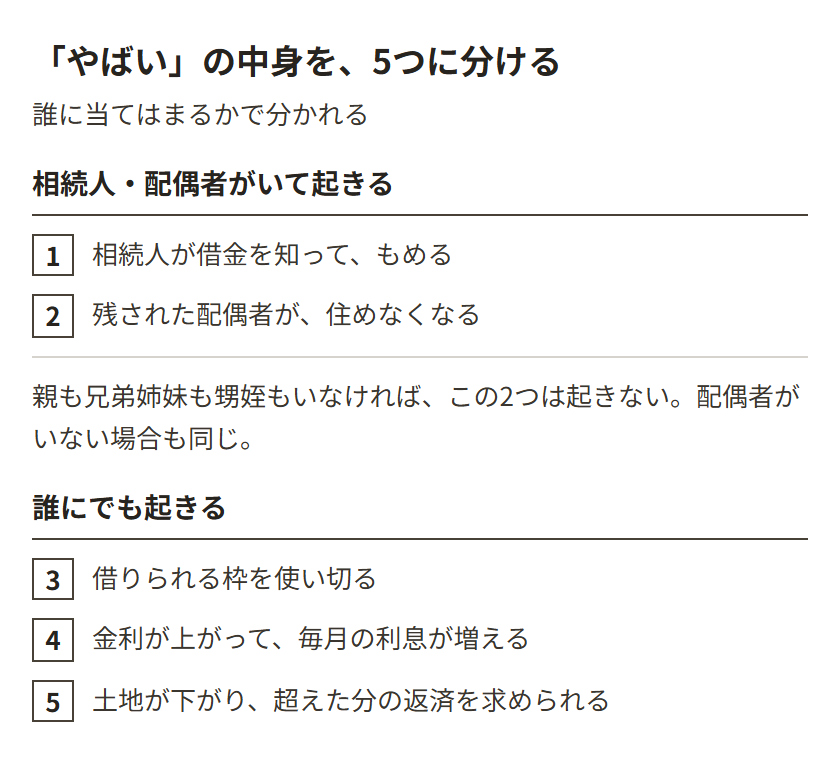
起きるかどうかは、配偶者と相続人がいるかで決まります
5つのうち2つ ── 相続人ともめる話と、配偶者が住めなくなる話は、 亡くなったあとに残る人がいて初めて起きます。 配偶者がいなければ、後者は起きません。前者は、弟や甥がいるかどうかで分かれます。
ひとつ目は、家族に知らせないまま契約して、亡くなったあとに相続人が借金を知る話です。 家を相続するには借りた分をまとめて返すので、返せなければ売るしかありません。 話を聞いていなかった相続人は、銀行から、返すか売るかの返事を迫られます。
ふたつ目は、夫が契約して、亡くなったあとに妻が住めなくなる話です。 契約を引き継げる取り決めが入っていないと、そこで返済と明け渡しを求められます。
親も兄弟姉妹も甥姪もいなければ、この2つはどちらも起きません。 家を売っても借りた額に届かなかった場合、銀行は担保に入れた家から回収するだけで、請求する先がありません。
弟や甥がいる場合は、ひとつ目だけが残ります
ここから先は、親や兄弟姉妹、甥や姪がいる方の話です。
その方たちがいる場合、もめるのは、知らせないまま契約したときです。 家を売っても足りなかった分を相続人に請求しない商品を選べば、弟や甥に請求は行きません。 この型は金利が上がりますが、上乗せの幅を公開している銀行はありません。 両方の型を扱っている銀行に、それぞれの金利を聞いてみてください。
弟や甥に話しておくかどうかは、自分で決めることです。決まりはありません。 ただし銀行が推定相続人(いま亡くなったとしたら相続する立場になる人)の同意を求める商品なら、 申し込みの時点で連絡が行きます。求められるのは、 亡くなったあとに家を売って返す仕組みだと説明を受けたうえで、同意書に署名することです。 それが重いなら、同意を求めない商品を選ぶ方法があります。 どの銀行が同意を求めるかは、リバースモーゲージの取扱銀行で銀行ごとに並べています。
「近くに身内がいないのがお金をかけるのは抵抗がある」
そもそも、申し込めない家があります
5つの心配より手前に、土地の評価額でふるいがかかります。 銀行は土地の評価額から枠を決めるので、 評価額がいくら以上でないと受け付けない、という線を引いています。 この線が、思っているより高いところにあります。
ここでいう土地の評価額は、売れる値段のことです。 固定資産税の納税通知書に載っている額ではありません。 通知書の額は売れる値段の7割ほどを目安にしているので、0.7で割ると見当がつきます。 通知書に700万円と書いてあれば、1,000万円あたりということです。
| 銀行 | 必要な評価額 |
|---|---|
| 三井住友銀行 | 6,000万円以上 |
| 三井住友信託銀行 | 原則4,000万円以上 |
| 東京スター銀行 | 一戸建て1,000万円以上、マンション2,000万円以上 |
地方の一戸建てで土地の評価額が800万円なら、この3行はどれも通りません。
自分の家がいくらかは、仲介で家を売っている不動産会社に査定を頼むと、無料で見当が出ます。 銀行の評価は、査定の7割から8割で出ることが多くあります。1,000万円台なのか3,000万円台なのかが分かれば、 申し込める先があるかどうかは見えます。
マンションを扱わない銀行もあります。扱う場合も、表の東京スター銀行のように、 一戸建てより高い線が引かれます。どの銀行が扱っているかも、同じ一覧で分かります。
評価額が800万円ほどの家でも、行き先はあります。リ・バース60は200万円から借りられ、担保評価の5割か6割までが上限です。評価額700万円なら350万円ほど。 ただし使えるのは住まいに関することだけで、生活費には使えません。 生活費に充てたいなら、地元の銀行や信用金庫が扱っているかどうかを、先に聞いてみてください。
見られるのは家だけではありません。毎月の利息を払い続けられるかどうかも審査されます。 東京スター銀行は年金を含めて年収120万円以上を条件にしています。 年金だけの収入でも申し込めますが、その額から利息を引いた残りで暮らせるかが見られます。
借りている土地に建てた家は、ほとんどの銀行が受け付けません。 兄弟姉妹との共有になっている家も、全員の同意がないと進みません。 申し込む前に落ちるのは、評価額・マンション・借地・共有の4つのどれかです。
枠・金利・土地の3つは、誰にでも起きます
借りられる枠は、いつか使い切ります
借りられる枠は、銀行が出した土地の評価額の5割から7割です。 建物にはほとんど値が付きません。土地の評価額が2,000万円なら、枠は1,000万円から1,400万円ほどです。
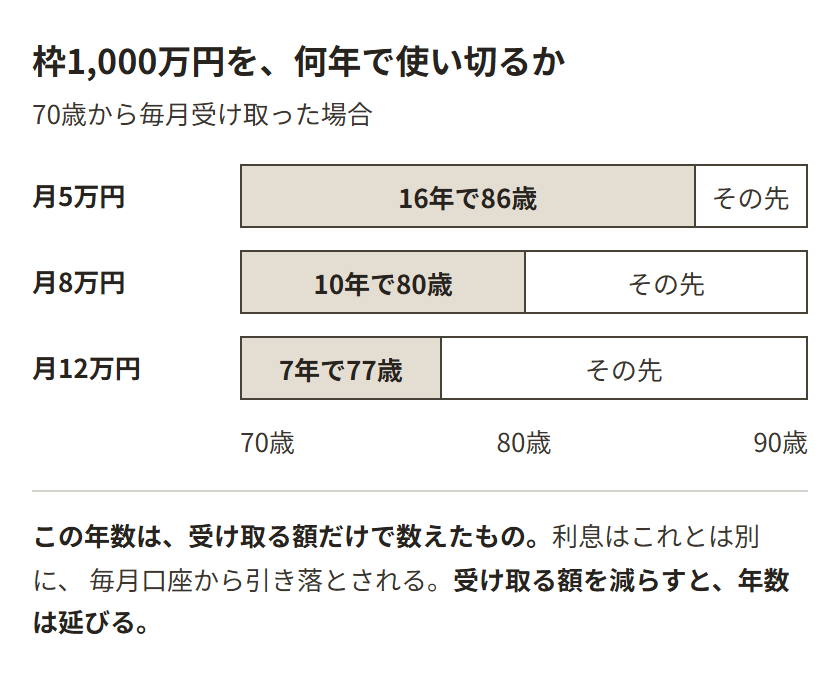
受け取り方は3つあります。毎月決まった額を受け取る、契約したときに一度に受け取る、要るときに要る分だけ借りる。 このうち毎月受け取る形を選ぶと、借りた合計は毎月増えていきます。 枠が1,000万円で月5万円ずつなら16年、月8万円なら10年、月12万円なら7年で使い切ります。 70歳から始めたなら、使い切るのは86歳、80歳、77歳のときです。 60歳から始めても76歳、70歳、67歳で、使い切るまでの年数そのものは変わりません。
この年数は、受け取る額だけで数えたものです。利息はこれとは別に、毎月口座から引き落とされます。 しかも借りた合計が増えるほど、その利息も増えていきます。
月5万円ずつ受け取る場合で、手元に残る額を並べるとこうなります。年3.85%で計算しています。 1年後は借りた合計が60万円なので、利息は月1,900円。受け取り5万円との差し引きで、月4万8千円が残ります。 5年後は合計300万円で利息が月9,600円、残るのは月4万円。 10年後は合計600万円で利息が月19,300円、残るのは月3万円。16年後には合計960万円になり、利息だけで月30,800円。手元に残るのは月1万9千円です。
受け取る額は変わらないのに、手元に残る額は年々減っていきます。 年金に足せる額として見込むなら、この減り方のほうが目安になります。
使い切っただけなら、家から出ることにはなりません。借りた元金をまとめて返せとも言われません。 起きるのは、それ以上は借りられなくなることです。 ただし毎月の利息は、そのあとも払い続けます。 利息を払えないまま何か月遅れると元金をまとめて返すことになるかは、借りるときに結ぶ契約書に月数で書いてあります。 商品ごとに違うので、署名する前に、その条文を見せてほしいと伝えてみてください。
問題は、使い切ったあとの生活費です。 何年で使い切る見込みかは、申し込む前の相談でも年数で出してもらえます。
持ち家があって、借りたお金がまだ残っている状態でも、生活保護の相談はできます。 ただし手元にお金があるあいだは受けられないので、受け取った分を使い切ってからの申し込みになります。 相談先は市区町村の福祉の担当です。
金利が上がると、毎月の利息が増えます
ほとんどが変動金利です。楽天銀行で2026年8月に借りた場合は年3.85%でした。 500万円を年3.85%で借りると、毎月の利息は1万5千円ほどです。 1,000万円なら3万円ほどになります。
ここから0.5%上がると、500万円で月に2千円、1,000万円で月に4千円増えます。 1%上がれば、500万円で月に4千円、1,000万円で月に8千円です。 見直しの間隔は銀行で違い、毎月のところと、3月と9月の年2回のところがあります。
年金は増えないので、上がった分はそのまま手取りから減ります。 いまの金利で払える額まで借りると、上がったときに足が出ます。1%上がっても払える額にとどめておく形になります。
契約したあとに金利が下がることもあります。ただし年金で暮らしている場合、 下がったときの得より、上がったときに困る幅のほうが、暮らしには効きます。
土地の値段が下がると、超えた分を返すよう求められます
借りられる枠は、土地の評価額から出しています。評価が下がると、枠も下がります。下がった枠を、すでに借りた額が上回ると、その差の分を返すよう求められます。
たとえば土地の評価額1,000万円で枠が600万円、そこまで借りている状態で、 評価額が700万円に下がったとします。枠は420万円になるので、差の180万円を返すことになります。 ほかに出せる担保がない場合は、この180万円を現金で返すか、家を売ることになります。 毎月の受け取りは、その時点で振り込まれなくなります。 借りた分を受け取っている最中に、まとまった額が出ていくのは、この場合です。
銀行は契約したあとも、担保にした土地を数年ごとに評価し直します。 追加で借りるとき、金利を変えるときにも見直されます。
地震や水害で建物が壊れても、枠のもとは土地なので、土地の値段が落ちていなければ枠は変わりません。 そのかわり、契約のときに火災保険に入ることを条件にしている銀行があります。 壊れた家を直す義務まで決めている銀行はありませんが、 そのまま放っておくと土地の評価が落ちて、次の見直しで枠が下がります。
3つとも、受け取る額を抑えると軽くなります
月に受け取る額を減らすと、使い切るまでの年数が延びます。同時に、借りた合計もゆっくりしか増えません。 借りた合計が小さいうちは、金利が上がっても利息の増え方は小さく、枠が下がっても借りた額のほうが下に収まります。
どこまで借りるかを決めているのは、銀行ではありません。 この記事では、枠の2割を残す形を目安にしています。枠が1,000万円なら800万円まで。 土地が2割下がっても、返してくれと言われずに済む水準です。 ただし毎月受け取り続ければ、いずれ800万円にも届きます。 その手前で受け取る額を下げるか、そこで止めるかを、先に決めておく話になります。
ひとりだからこそ、重くなることが2つあります
枠を使い切ったあとの当てを、自分で決めておきます
使い切るまでの年数の見込みが、そのまま暮らしの見通しになります。 85歳で使い切る見込みなら、そのあと何で暮らすのかまで決めてから契約する形です。 子どもがいれば、そこで相談する相手がいます。ひとりだと、その先も自分で決めます。
そこまで決められないなら、受け取る額を減らして年数を延ばす方法があります。
受け取る額を減らすと毎月の暮らしが回らないなら、借りるだけでは足りていません。 そのときは、売った場合に手元に残る額と並べて比べる段階です。
途中でやめる道もあります。借りた分をまとめて返せば契約は終わり、家はそのまま自分のものです。 ただし返すお金が要ります。手元の現金で足りなければ、家を売って返すことになります。 期日より前にまとめて返すことを繰上返済といいます。 借りてから3年は繰上返済を受け付けない、と決めている銀行もあるので、契約の前に確かめる項目になります。
判断できなくなると、銀行とのやり取りが進まなくなります
契約したあとも、枠の見直しや金利の変更の連絡が来ます。 追加で借りるときも、条件を変えるときも、本人が銀行と手続きします。
認知症などで判断できなくなると、追加で借りることも、返し方を変えることもできなくなります。 家に住み続けることは変わりませんが、 家を担保に新しくお金を受け取ることはできなくなります。
代わりに手続きする人を、判断できるうちに決めておく方法があります。 任意後見は、家族でなくても、司法書士や弁護士に頼めます。家族信託は、預ける相手がいる場合の方法です。 代理してもらう内容にリバースモーゲージの手続きを入れておけば、判断できなくなったあとも追加で借りられます。
ただし銀行の側でも代理人を認める必要があります。 東京スター銀行には、判断ができなくなったあとも借り入れを続けられるよう、あらかじめ代理人を決めておく特約があります。 ほかの銀行が同じ仕組みを持っているかは公開されていないので、申し込む前に聞いておく項目になります。
頼む相手は、親族でなくてもかまいません。都道府県ごとの司法書士会と弁護士会が、相談の窓口を持っています。
どちらがいくらかかるかは認知症で口座が凍結される前にで扱っています。
「確実に信頼できる人または組織に頼りたい」
合う場合と、合わない場合
「やばい」かどうかは、住む期間と、要るお金の額で決まります。
家を残したい相手がいない。枠を使い切るまでの7年から16年を、生活費の足しにしたい。 この2つが当てはまるなら、家に住んだまま現金を作る方法として無理がありません。 亡くなったあとに家が売られても、差し支えないからです。 売るのは、相続人が一人もいなければ、家庭裁判所が選んだ相続財産清算人です。 銀行が家庭裁判所に申し立てて選ばれるので、生きているうちに誰かへ頼んでおく必要はありません。
合わないのは2つです。ひとつは、まとまった額が一度に要る場合。 借りられる額には上限があり、しかもその後ずっと利息がかかります。 売ってしまうほうが手元に残ります。そのかわり、住むところを別に決めます。 高齢でひとりだと部屋を借りにくく、保証人なしで借りる方法は高齢で賃貸を断られたらで扱っています。
もうひとつは、95歳、100歳まで受け取り続けたい場合です。 枠は途中で尽きるので、そのあとの生活費をどうするかが決まっていないと、この方法では届きません。 受け取る額を下げて年数を延ばすか、売ってしまうか、どちらかを先に決める段階です。
屋根や外壁の修理のように、住まいを直すお金が要るだけなら、この方法でなくてもかまいません。リ・バース60なら、工事の見積書の範囲で借りて、毎月は利息だけを払う形になります。 金利はこちらより低く、年2%台から3%台に収まることが多くあります。
枠の大きさは土地の評価額で決まりますが、合うかどうかを分けるのは、その枠で何年もつかのほうです。 何歳まで受け取りたいのかと、枠を何年で使い切るのか。 この2つが合っていれば、残る心配は金利と土地の値段だけになります。
よく聞かれること
リバースモーゲージとリースバックは、同じものですか
別物です。リバースモーゲージは家を担保にお金を借りる話で、名義は自分のまま。リースバックは家を売る話なので、名義は買い取る会社へ移り、そのあとは家賃を払います。「やばい」で調べていると両方が出てきますが、消費生活センターが注意を呼びかけているのは売るほうです。相場を大幅に下回る値段で買い叩き、そのあと高い家賃を請求する会社があるためです。条件の見分け方はリースバックにまとめてあります。
枠を使い切ったあと、生活保護は受けられますか
持ち家がある場合は、生活保護より先に、社会福祉協議会の不動産担保型生活資金を使うことになっています。ただしリバースモーゲージで借りた分が残っている家は、すでに担保に入っているので、そのままでは対象になりません。
契約する前に、何を見ておけばいいですか
4つあります。枠を使い切るまでの年数。金利が1%上がったときの毎月の利息。枠の見直しがどのくらいの間隔で行われるか。家を売っても足りなかった分を、相続人に請求しない商品かどうか。
どれも申し込む前の相談で、枠の額も金利も数字で教えてもらえます。示された数字を持ち帰って、年金の手取りと並べれば、毎月いくら残るかが分かります。
借りるのが合わないと分かった場合、売る・貸す・空けておくという道もあります。それぞれの費用は老後の持ち家をどうするかにまとめています。
 入院の保証人がいない
 施設の身元引受人
 死後事務委任契約
 孤独死を防ぐ見守り
 認知症と口座の凍結
 高齢で賃貸を断られたら
 遺言書の書き方
 葬儀と、継ぐ人がいないお墓
 保証人代行と身元保証会社