リースバックの会社。ずっと住み続けられる契約にできるのはどこか
更新
家を売って、その家を借りて住み続ける。仕組みそのものはリースバックとはのページに書いています。
会社を比べるときに見るのは、売ったあとの借り方が普通借家か定期借家かです。ここで住める年数が変わります。同じ会社でも、プランによって契約の型が変わります。 家を残したい場合は、売らずに担保にして借りるリバースモーゲージという方法もあります。
リースバックの会社を選ぶ前に、契約の型を見ます
売ったあとに結ぶのは、賃貸借の契約です。これには2つの型があります。 どの会社でも名義は買った側に移るので、売ったあとは固定資産税を払わなくなります。 マンションなら管理費と修繕積立金も、買った側が持ちます。 ただしこれらは家賃を決めるときに織り込まれているので、 出ていくお金が減るとはかぎりません。
| 普通借家 | 定期借家 | |
|---|---|---|
| 期間 | 決めた年数ごとに更新できる | 期間が来たら、いったん終わる |
| 続け方 | 借りる側が望めば更新される | 貸す側と結び直す |
| 断られたら | 貸す側に正当な理由がないと終われない | 期間が来れば終わる |
住み続けられると聞いていたのに定期借家で、再契約を断られて退去した例が実際に出ています。 契約の型は、売る前に決まります。
定期借家にするには決まりがあります。 貸す側は、更新がないことを書いた紙を賃貸借の契約書とは別に渡し、その場で説明する義務があります。 その説明がなかったときは、更新がないという決めごとのほうが無効になり、 普通借家として扱われます。期間が来ても終わらず、更新して住み続けられます。
普通借家で契約できる会社
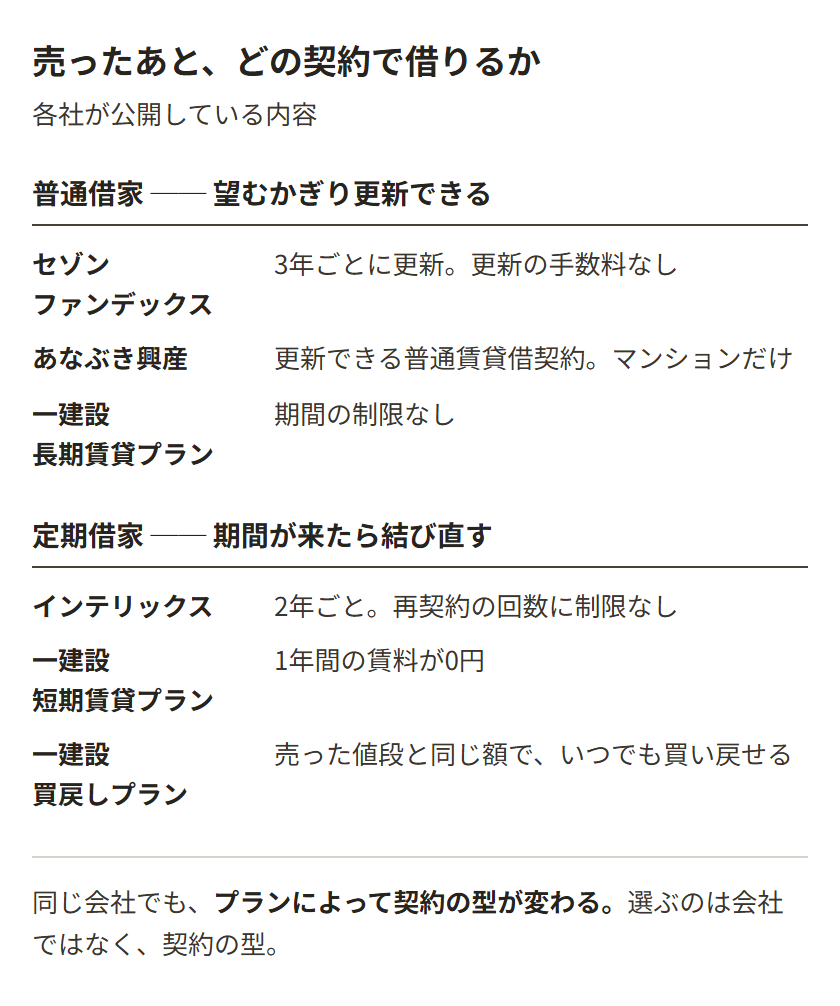
ここで挙げるのは、自社のページで契約の型を公開している4社です。 4社のうち、普通借家だとしているのは3社です。 どの型かを書いていない会社は、電話で確かめてみてください。
セゾンファンデックス ── 3年更新で、望むかぎり住める
「当社のリースバックは原則普通賃貸借契約となります。3年更新で、賃借人様がご希望される限り ずっとお住まいいただけます」と書いています。更新のたびの手数料はかかりません。
一戸建てとマンションのほか、店舗や工場といった住宅以外の建物も扱います。 年齢は「特に制限を設けておりません」としています。 事務手数料と礼金は要りませんが、敷金は預けます。額は査定のときに示されます。
エリアは全国です。申し込みの窓口が東日本と西日本に分かれているだけで、扱う地域に差はありません。
あなぶき興産 ── マンションだけを扱う
「更新可能な『普通賃貸借契約』でのリースバック」としています。扱うのはマンションだけで、一戸建ては対象になりません。
一建設(はじめけんせつ)の長期賃貸プラン ── 3つのうち1つだけが普通借家
一建設はプランを3つ持っていて、そのうち長期賃貸プランだけが普通借家です。 「期間の制限なし」と書いています。 あとの2つ、短期賃貸プランと買戻しプランは定期借家です。
年齢については「特に年齢の制限はありません」としています。 敷金、礼金、仲介手数料、更新料は要りません。
ただしエリアが狭く、東京・千葉・埼玉・神奈川・京都・大阪・兵庫の7つだけです。
定期借家でも、再契約を重ねられる会社
定期借家でも、期間が来るたびに結び直せば、そのまま住み続けられます。 短く住むための契約というわけではありません。
インテリックス ── 2年ごとに結び直す
「定期借家契約で期間2年間という形でご契約をさせて頂いております」としています。 そのうえで、家賃の滞納が重なるなどの問題がなければ再契約できるとしていて、 「再契約の回数に制限は設けておりません」と書いています。
一建設の短期賃貸プランと買戻しプラン
短期賃貸プランは「定期賃貸借契約で1年間の賃料が0円になります」。 買戻しプランは「定期賃貸借契約中、いつでも売却価格と同額での買戻しが可能」と書いています。 買い戻す値段を先に決めているのは、ここに挙げた中では買戻しプランだけです。
買った会社が、家を別の会社へ売ることがあります
買った会社が家を別の会社へ売る場合があります。 借りている権利はそのまま新しい貸主に引き継がれるので、住み方は変わりません。 変わるのは家賃の振込先です。ただし定期借家では、次の再契約を新しい貸主が断る場合もあります。
扱う家とエリアが、リースバックの会社ごとに違います
契約の型で絞ったあと、次に決まるのがここです。
| 会社 | 扱う家とエリア |
|---|---|
| セゾンファンデックス | 一戸建て・マンション・住宅以外も。全国 |
| 一建設 | 種類は限らないが、借地・市街化調整区域・査定額500万円以下は不可。東京・千葉・埼玉・神奈川・京都・大阪・兵庫 |
| インテリックス | 借地は不可。ほかの種類は公開していない。札幌・仙台・横浜・名古屋・大阪・広島・博多と東京の都市圏 |
| あなぶき興産 | マンションだけ。支店は首都圏・東海・近畿・中四国・九州 |
たとえば名古屋の一戸建てなら、普通借家で契約できるのはセゾンファンデックスです。 一建設は愛知が入っておらず、あなぶき興産はマンションだけ。 インテリックスは名古屋に支店がありますが、契約は定期借家になります。
首都圏のマンションなら、4社とも当たります。この場合は契約の型で選ぶことになります。
年齢の条件と手数料を公開しているのは、セゾンファンデックスと一建設の2社です。 インテリックスとあなぶき興産の2社は、査定のときに書面で示されます。 4社に頼むなら、その書面がそろってから並べます。
借りている土地に建てた家は、扱えない会社があります
インテリックスは、借地の上に建っている家を対象外にしています。 一建設が扱えないとしているのは、借地に建つ家、市街化調整区域にある家、査定額が500万円以下の家です。
住宅ローンが残っていても、査定額のほうが大きければ売れます
家にはローンの担保が付いているので、そのままでは売れません。 売買のときに、代金でローンを返して担保を外し、名義を移します。 返済と担保を外す登記は売買と同じ日にまとめて行うので、自分でお金を用意する必要はありません。
問題になるのは、ローンの残りが査定額より大きいときです。 代金で返しきれないので、足りない分を自分で出さないかぎり売れません。 インテリックスは、この場合を対象外にしています。
売ったあとに待っている、家賃の審査
売ったあとは、その家を借りて住みます。ふつうの賃貸と同じで、 家賃を払い続けられるかどうかの審査があります。 セゾンファンデックスと一建設は年齢の制限を設けていませんが、家賃の審査は別に受けます。
保証人は要りません。見られるのは家賃と収入の釣り合いです
頼める人がいなくても大丈夫です。家賃保証会社を使うので、連帯保証人を立てる必要はありません。 そのかわり保証会社に委託料を払い、審査を受けます。 初回は家賃の半月分から1か月分ほど、そのあとは年に1万円ほどの更新料がかかります。
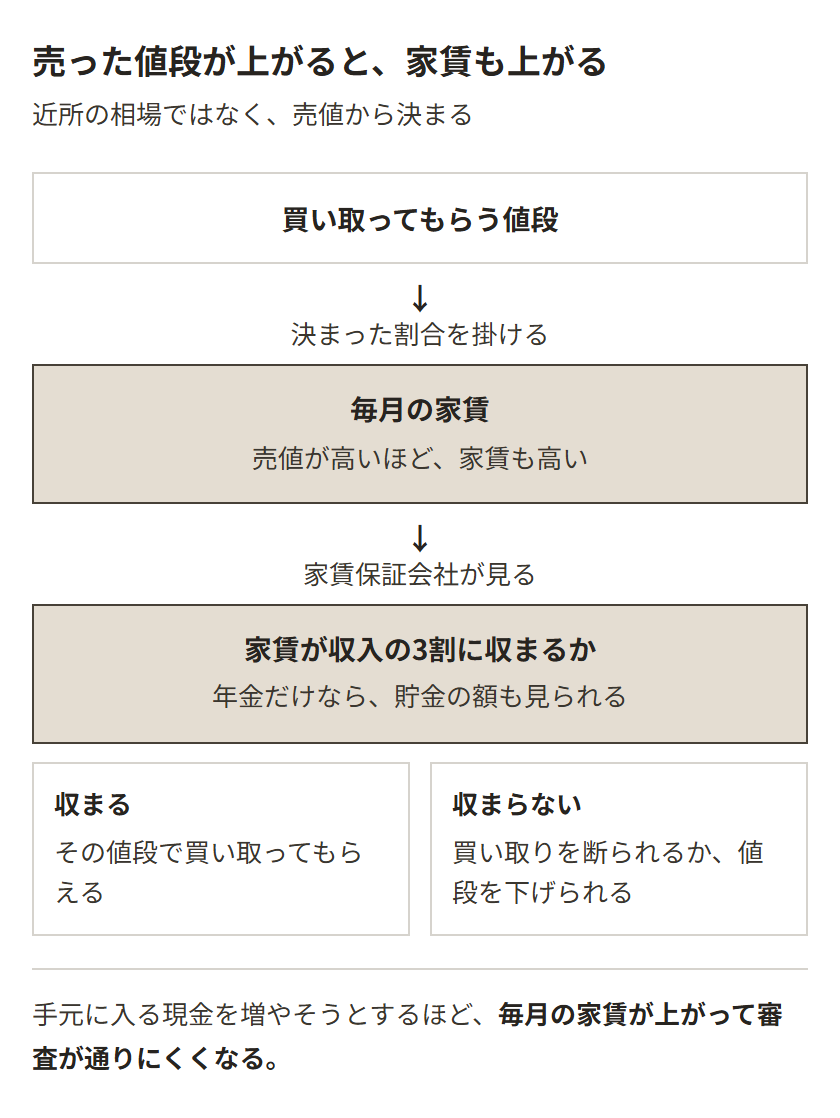
保証会社が見る目安は、家賃が収入の3割までという線です。収入は年金でも給与でもかまいません。 年金だけで暮らしている場合は、貯金がいくらあるかも見られます。 保証会社の審査そのものは高齢で賃貸を断られたらのページに書いています。
高く売るほど、家賃も上がります
買い取ってもらう値段は、ふつうに売った場合の6割から8割ほどになります。 ふつうに売れば2,000万円の家なら、1,300万円あたりです。 買った側が売り直すときの費用を見込んで引かれるからです。
そして家賃は、近所の相場では決まりません。 売った値段に、年7%から10%ほどの割合を掛けて12で割ります。 1,500万円で売った場合、月8万7千円から12万5千円あたりになります。
たとえば年金が月13万円なら、収入の3割は3万9千円。1,500万円で売ると家賃のほうが上回ります。 働いて収入があるなら、その分だけ3割の線も上がります。受け取る額を先に抑えれば、家賃も下がって審査に通りやすくなります。いくら必要かを決めてから、その額で売れるかを聞くほうが早く進みます。
審査に通らないときは、値段を下げて出し直されます
買取価格を下げれば家賃も下がるので、3割の線に収まるところまで両方を下げる、ということです。 そこまで下げても収まらなければ、その家は買わないという答えになります。
「頼れる家族がいないとどのような弊害があるか」
思っていた金額と違う額を出されたときは、家賃がいくらになるかを合わせて聞いてみてください。 売値と家賃はつながっているので、片方だけを見ても決められません。
署名の前に、この4つを売買と賃貸の契約書で確かめます
署名したあとは、戻せません。申し込んだあと一定の期間なら無条件でやめられる仕組み(クーリング・オフ)は、不動産会社に家を売る場合には使えないからです。 違約金が決められていることも多く、2,000万円ほどで契約したあとに解約を申し出て、 400万円を請求された例が出ています。 断るなら、署名の前です。
- 1. 普通借家か、定期借家か。定期借家なら期間と、再契約の条件。更新がないことを書いた紙を別に渡されたかどうかも見ます。
- 2. 買い戻しは、いくらで、いつまでか。「買い戻せます」と書いてあっても、値段と期限が決まっていなければ、当てにはできません。
- 3. 家賃を変える決めごとがあるか。「賃料改定」という言葉で書かれています。貸す側から上げられる形か、こちらから下げてほしいと言えなくなる形か、どちらの向きに効くのかを見ます。
- 4. 設備が壊れたときに、どちらが払うか。給湯器やエアコンが壊れたときの費用を、貸す側と借りる側のどちらが持つかを見ます。
介護施設に移ることになったら、1か月で抜けられます
普通借家なら、契約で決めた予告期間を置けば、いつでもやめられます。 定期借家は期間の途中でやめられないのが原則ですが、 介護や療養が理由で住み続けられなくなったときは、こちらから解約を申し入れて1か月で終われます。 法律で決まっていて、これより借りる側に不利な取り決めは無効です。 建物の床面積が200平方メートル、およそ60坪より小さい住まいが対象です。
亡くなったあとは、家財を片づけて返すことになります
家は売ってしまっているので残りませんが、借りている以上、中のものを片づけて返す義務は残ります。 この義務は、借りる権利といっしょに引き継ぐ人へ移ります。 甥や姪しかいない場合、その甥や姪が片づけます。
甥や姪が引き継ぐことを断る(相続放棄)と、その義務も外れます。 そのときは貸した側が家庭裁判所に申し立てて、選ばれた清算人が片づけます。 引き継ぐ人がはじめから1人もいない場合も、同じ手続きになります。
頼む相手を自分で決めておきたいなら、片づけを引き受けてもらう契約を別に結んでおきます。委任料は20万円から50万円ほどです。
「入院時の手続きや死後の後始末について」
よく聞かれること
何社に査定を頼めばいいですか
2社か3社です。自分の家が対象に入る会社は限られますが、同じ条件で聞くと値段の開きが見えます。そのとき、売値だけでなく家賃も一緒に出してもらうよう伝えてみてください。
買った会社が別の会社に売ってしまうことはありますか
あります。買った会社が第三者へ売って、貸主が変わる場合があります。借りている権利は引き継がれるので、住み方は変わりません。気にするなら、売買の契約書に「買った側が転売するときに知らせるか」という決めごとがあるかを見てみてください。書かれていない会社もあります。
家を担保に借りるのと、どちらがいいですか
家を残したいなら借りるほう、まとまった現金が要るなら売るほうです。借りる場合は名義が自分のままで、亡くなったあとに売って返します。ただし条件が細かく、家の場所や値段で断られることがあります。売る場合は名義が移り、毎月家賃がかかります。担保にして借りる場合の条件はリバースモーゲージの取扱銀行にまとめています。
亡くなったあとの片づけは、誰に頼めますか
引き継ぐ人がいない場合、死後事務委任契約で先に頼んでおく方法があります。司法書士や行政書士、死後事務を専門にしている団体と契約して、家財の片づけや市区町村への届け出を任せます。委任料は先に預けます。頼み方と相場は死後事務委任契約のページにあります。リースバックの契約と同じ時期に決めておくと、あとで慌てません。
買い戻したくなったとき、お金はどうするのですか
買い戻す人が自分で用意するお金です。値段を先に決めているのは一建設の買戻しプランで、売った値段と同じ額としています。ほかの会社は、そのときの査定で決まります。売った値段より高くなることもあります。高齢になってから住宅ローンを組むのは難しいので、買い戻しを当てにした計画は立てないほうが安全です。
リースバックの会社を選ぶ前に、売るか借りるかで迷っているなら、老後の持ち家をどうするかに選び方をまとめています。
 入院の保証人がいない
 施設の身元引受人
 死後事務委任契約
 孤独死を防ぐ見守り
 認知症と口座の凍結
 高齢で賃貸を断られたら
 遺言書の書き方
 葬儀と、継ぐ人がいないお墓
 保証人代行と身元保証会社