リースバックとは。売って住み続ける仕組みと、住み続けられなくなる条件
更新
家を売って、その家を借りて住み続けることで、引っ越さずにまとまったお金を作れる仕組みです。 名義は買い取る会社に移り、そのあとは毎月の家賃がかかります。住み続けられるかどうかは、賃貸の契約が普通借家か、定期借家(期間が来たら終わる契約)かで決まります。そのうえで、毎月の家賃をいまの収入から出せるかどうかが分かれ目になります。
売った家に、家賃を払って住み続ける仕組みです
家の名義は、買い取る会社に移ります。そのあとは、その会社が貸主になり、毎月家賃を払って住みます。
買い取る会社が買うのは、そこに住むためではありません。売った本人に貸して、家賃を受け取るためです。 一般の買い手は、自分が住むために買います。その家を気に入れば、多少高くても手を挙げます。 買い取る会社は住むために買うのではないので、家賃で何年かけて元が取れるかだけで値段を決めます。 だから、不動産会社に仲介してもらって一般の買い手に普通に売るときより安くなります。 目安は、普通に売る値段の6割から8割です。
自分の家が普通に売っていくらになるかは、仲介で家を売っている不動産会社に査定を頼むと分かります。 リースバックを考えていることを伝えたうえで頼めば、普通に売る場合とどちらがいいかも含めて相談できます。伝えたからといって査定を断られることはありません。 出てきた額の6割から8割が、リースバックで手に入る値段の見当になります。
持ち主でなくなると、変わること
固定資産税と修繕費を払わなくなる
買い取った会社が、固定資産税と、傷んだところの修繕費を払います。マンションなら管理費と修繕積立金も同じです。 そのかわり、これらの分は家賃に含まれています。
手を入れるのに承諾が要る
手すりを付ける、段差をなくす。こうした住みやすくするための工事は、修繕とは別扱いです。 買い取った会社の承諾が要り、お金も自分で持つのがふつうです。
毎月いくら払い、手元にいくら残るか
家賃を決めるのは、買い取る会社です。近所の似た部屋の家賃を見て決めるのではなく、いくらで買ったかをもとに計算します。
買い取る側から見ると、家賃は投じたお金に対する年ごとのもうけです。 買取価格の7%から10%を1年分の家賃として、それを12か月で割ったものが月々の家賃です。
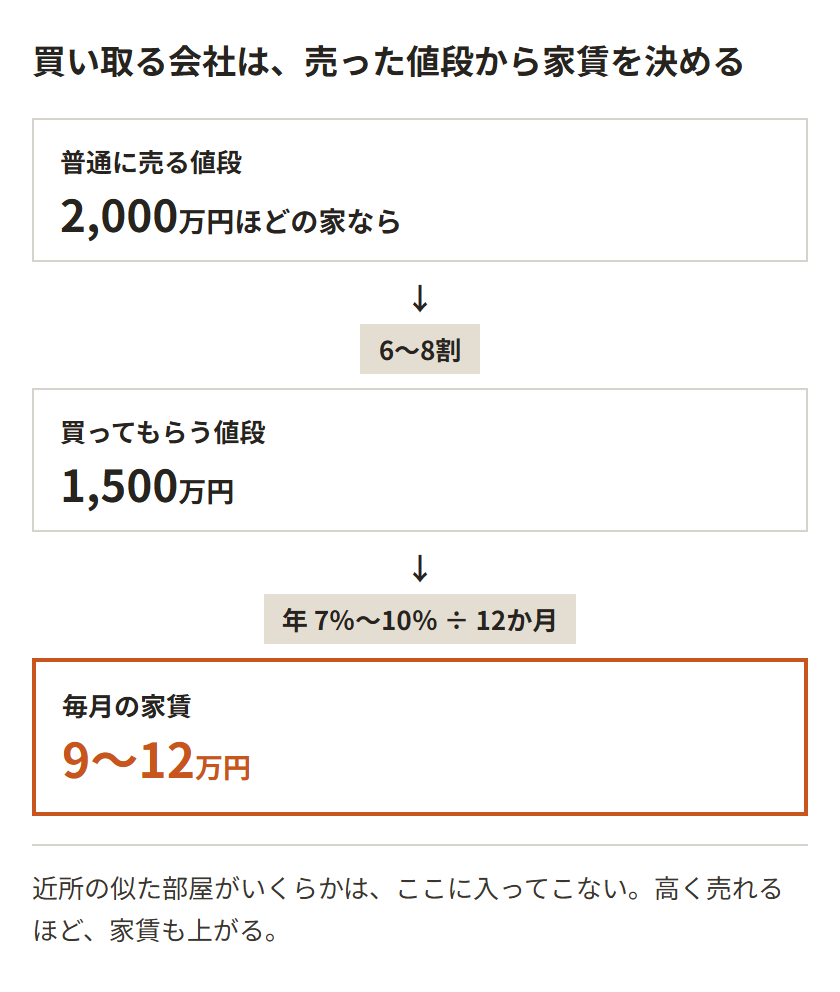
たとえば1,500万円で買ってもらったなら、1年に払う家賃は105万円から150万円。月にすると9万円から12万円ほどです。
毎月の収入を14万円としてみると、そのうち9万円が家賃に出ていきます。 自分の年金額は、毎年6月に届く年金額改定通知書に書いてあります。 高く売れば手元に入る現金は増えますが、そのぶん毎月の負担も重くなります。
手元に残るのは、買取価格からローンの残りと諸費用を引いたあとの額です
買取価格がそのまま入るわけではありません。住宅ローンが残っていれば、まずその返済に充てます。 住宅ローンを借りるとき、銀行は家を担保に取っています(抵当権)。売るにはこれを外す登記が要ります。税金は土地と建物で1,000円ずつ、司法書士に頼む手数料が1万5,000円から3万円ほど。売買契約書に貼る印紙代は、1,500万円の売買で1万円です。
普通に売る場合は、仲介手数料がかかります。上限は法律で決まっていて、買取価格の3%に6万円を足した額と消費税。1,500万円なら約53万円です。 リースバックは買い取る会社に直接売るので、これはかかりません。 ただし、仲介する会社が申し込みを受け付けて、買うのは別の会社という形だとかかります。 かかるかどうかは、申し込む先ごとに違います。
借りるほうにも、はじめに払うものがあります。敷金が家賃の1か月から2か月分、 部屋の中の家財にかける保険が2万円から3万円ほど、家賃保証会社への保証料が家賃の半月から1か月分。 家賃保証会社は、家賃が払えなくなったときに貸主へ立て替えて払い、あとから本人に請求する会社です。多くの場合、これで連帯保証人は要りません。ただし収入が年金だけだと、家賃保証会社に入ったうえで保証人も求められることがあります。
このうち保証料と家財の保険は、1年ごとにまた払います。2年目からは家賃と関係なく、それぞれ1万円ほどの定額になる契約が多くなっています。 出ていくときには、引っ越しの費用と、部屋を元に戻す費用がかかります。 雨漏りや給湯器の故障のように、住んでいるだけで傷むところは買い取った会社が直します。 壁に開けた穴やたばこのヤニのように、住み方でついた傷や汚れは、出るときに自分で負担します。 敷金は、その費用を差し引いて戻ってきます。
家賃を下げたいなら、買取価格を下げることになります
家賃だけを下げてほしい、と頼んでも通りません。下げるには、買ってもらう値段のほうを下げます。
受け取るお金は減りますが、毎月の負担は軽くなり、長く住めるようになります。 毎月いくらまで払えるかと、手元にいくら要るのかを先に伝えれば、その両方に収まる組み合わせを出してもらえます。
長く住むほど、払った家賃の合計が買取価格に追いついていきます
1,500万円で買ってもらった場合、家賃の合計が買取価格に追いつくのは、月9万円なら14年後、月12万円なら10年後です。 追いついたあとも家賃は変わらず出ていくので、長く住むほど、普通に売って引っ越した場合との差は開きます。
ただし、そこまで住めるとは限りません。契約が定期借家(期間が来たら終わる契約)なら、そこで終わります。 何年住めるのかは、借りるときに結ぶ契約しだいです。
短いあいだだけ住んで、出ていくつもりの人には、別の使い方があります。 介護施設の入居待ちで順番が来るまでの1年や、移り先の家が建つまでの半年といった使い方です。 終わりが見えていれば、そこまでに払う家賃の合計が計算できます。1年なら105万円から150万円。 受け取った額から、その分が出ていきます。
リースバックのほかに、2つの方法があります
引き渡す日を先に延ばして、普通に売る
買い手に引き渡す日を先に延ばしてもらう約束は、売買契約に入れられます。 買い手が承知すれば、契約から半年後に引き渡す、といった形にできます。そのあいだは、いままでどおり住めます。 値段は普通に売る場合のままで、家賃も要りません。 介護施設に入るまでの数か月をしのぐだけなら、こちらのほうが手元に残るお金は多くなります。
家を担保にしてお金を借りる(リバースモーゲージ)
家の名義は自分のままで、毎月払うのは利息だけです。 ただし借りられる額は土地の評価額の5割から7割までで、建物には値が付きません。マンションは土地の持分が小さいので、扱う銀行が限られます。 仕組みと条件はリバースモーゲージとはにまとめています。
ひとりで暮らしていると、家賃も保険も保証料も、分け合う相手がいません。
「単身家庭の場合、とにかく費用が高すぎる。」
申し込みから名義が移るまで、2週間から1か月かかります
家を見て値段を出すまでに数日。そのあと売買の条件と、借りたあとの家賃や期間を決めます。 家賃保証会社の審査を通してから、名義を移す日を決めます。
住宅ローンが残っていて抵当権を外すときや、親から受け継いだままで相続の登記が済んでいないときは、そのぶん延びます。
売買の条件だけを先に決めて、家賃や期間はあとで、と持ちかけられることがあります。 買ってもらう先を決める前に、家賃と期間も一緒に聞いてみてください。 売買の条件が決まったあとで家賃保証会社の審査に通らないと、その家を借りられません。 買取価格を下げて出し直されるか、そこで話が終わります。終わった場合は、別の会社に査定から申し込み直します。
住み続けられる年数は、契約の型で決まります
同じリースバックでも、亡くなるまで住み続けられる契約と、数年で終わる契約があります。
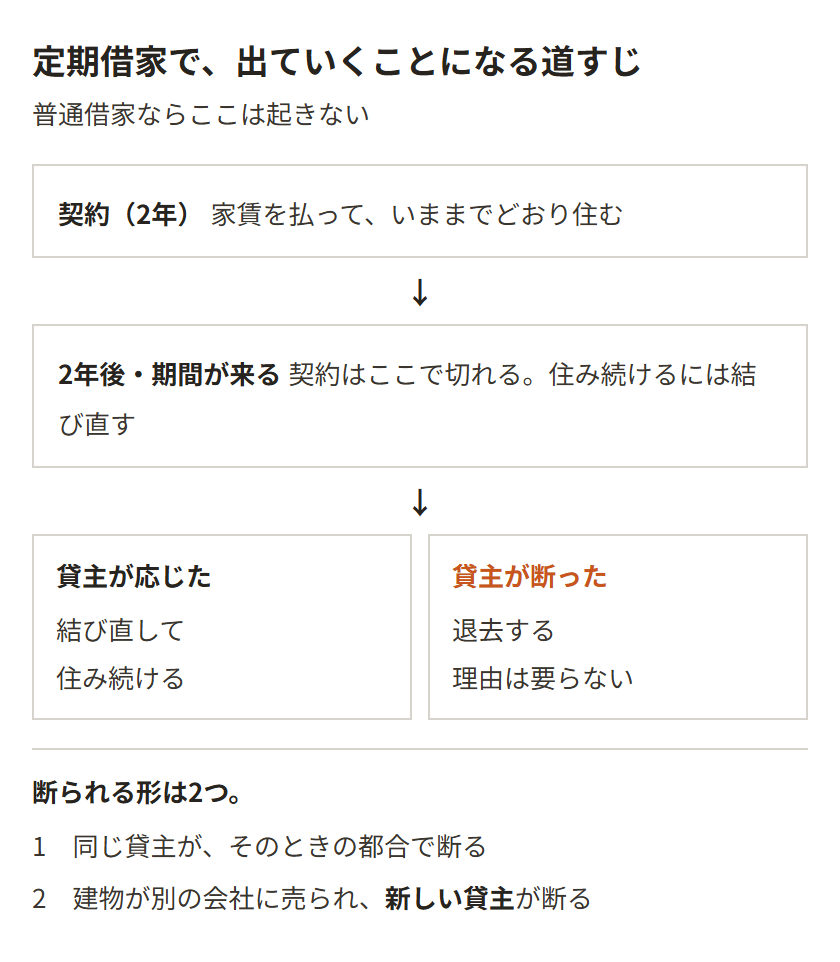
借りるときに結ぶのは、普通借家か定期借家のどちらかです。 名前は似ていますが、決められた期間が来たときの扱いが逆になります。
普通借家なら、期間が来ても契約は続きます。貸主が更新を断るには、正当な理由が求められます。 「もう貸したくない」だけでは足りません。建物が倒れそうなほど傷んでいるか、貸主のほうにその建物を使わなければならない事情があるか。 こうした事情と、引っ越しの費用を貸主が出すかどうかを合わせて判断されます。 定期借家は、期間が来たらそこで終わります。貸主が断るのに、理由は要りません。
| 普通借家 | 定期借家 | |
|---|---|---|
| 期間満了 | そのまま続く | 契約が終わる |
| 貸主 | 正当な理由がなければ断れない | 理由がなくても断れる |
| 借りる側 | 何もしなくてよい | 貸主が応じたときだけ結び直せる |
定期借家のとき、営業の担当者から「そのときは契約し直すつもりです」と言われる場合があります。 それは約束ではなく、いまの気持ちの表明です。 そのうえ、貸主が建物を別の持ち主に売ってしまう場合もあります。 そうなると、結び直すかどうかを決めるのは新しい持ち主です。
貸主が倒産した場合も、住むこと自体は続けられます。建物が競売にかけられて持ち主が替わっても、 賃貸借契約はそのまま新しい持ち主に引き継がれます。ただし、定期借家の期間が来たときに結び直すかどうかも、 持ち主が替わったあとに敷金が戻るかどうかも、新しい持ち主が決めます。家賃はそのままで、振込先だけが変わります。
更新がないことを書面で説明していなければ、定期借家になりません
定期借家にするには、決まりがあります。賃貸借契約書とは別に、 更新がないことを書いた書面を、貸主が借りる人に渡して説明することです。
それをしていなければ、更新がないという定めは無効になります。 つまり、渡されていなければ普通借家として住み続けられます。
渡した渡さないで食い違ったときは、渡したと言う側が証拠を示します。 署名した書面の控えが手元にあるかどうかが、その分かれ目です。
定期借家でも、介護施設に移るときは1か月で契約を終わらせられます
定期借家でも、借りている側からは期間の途中で契約を終わらせられます。 療養のため、あるいは親族の介護のため。こうしたやむを得ない事情で、 その家で暮らし続けるのが難しくなったときです。介護施設に入るときも、このやむを得ない事情に入ります。
途中で終わらせられるのは、住むための家で、借りている部分の床面積が200平方メートル、およそ60坪より小さい場合です。マンションなら自分の部屋の広さで見ます。 ひとり暮らしの家で、この広さを超えることはまずありません。申し出た日から1か月で契約が終わります。
賃貸借契約書に「途中で終わらせられない」と書いてあっても、その一文は効きません。 この中途解約について、借りている側に不利な決めごとを置くことは認められていないためです。
普通借家なら、やむを得ない事情も広さの条件も要りません。賃貸借契約書に書いてある予告の期間 (1か月前とする契約が大半です)を守って申し出れば、いつでも終わらせられます。
どちらの契約かは、申し込む前に分かります
自社のページで契約の型を公開している会社があります。普通借家だと書いている会社と、定期借家だと書いている会社はリースバックの会社にまとめています。公開していない会社なら、査定を頼むときに聞けば分かります。
申し込む前に確かめたいのは、普通借家と定期借家のどちらか、期間は何年かの2つです。 定期借家の期間は2年から5年で区切る会社が多く、最長5年で必ず退去と決めている会社もあります。
定期借家で申し込むなら、期間が終わったあとにどこへ住むかまで含めた判断になります。 頼れる家族がいなくても、部屋を借りる手立てはあります。家賃保証会社を使う方法や、高齢者向けに用意されている住まいは、高齢で賃貸を断られたらにまとめています。
借りるときに、家賃保証会社の審査があります
買い取る会社の多くが、家賃保証会社に入ることを条件にしています。
審査で見られるのは、収入が続くかどうか、過去に家賃やカードの滞納がないかどうか、 家賃が収入に対して高すぎないかどうかの3つです。 年金は続く収入として数えられます。働いて得ている分は、いつまで続く見込みかを聞かれます。 体の具合で近いうちにやめる予定があるなら、年金だけで払える家賃に収めておくほうが安全です。 家賃保証会社が置いている目安は、家賃が収入の2割から3割までです。
たとえば年金が月14万円なら、3割の線は4万2千円です。 1,500万円で買ってもらった場合の家賃は月9万円から12万円なので、この線を大きく超えます。 ここで終わりではありません。買取価格を下げれば、家賃も下がって線に収まります。いくら要るかを先に決めて、その額で売れるかを聞くほうが早く進みます。
年金だけの収入だと、引っかかりやすいところ
目安を超えても、預金があれば通る例がある
家賃が収入の3割を超えても、預金の額を合わせて見たうえで通る例があります。 いくらあれば見てもらえるかは家賃保証会社ごとに違うので、申し込む前に確かめておく項目になります。
落ちても、別の家賃保証会社なら通ることがある
審査の基準は家賃保証会社ごとに違います。ただし、どの家賃保証会社を使うかを決めるのは買い取る側です。 落ちた場合に、ほかの家賃保証会社へ出し直してもらえるかどうかも、そちらが決めます。
保証人を別に求められることがある
収入が年金だけの場合、家賃保証会社に入ったうえで、さらに保証人を求められます。 立て替えた分を回収しきれないと見られるので、もう一人分の支払い先を置く形です。 頼める人がいないと、そこで申し込みが通りません。 保証人を求めない会社もあるので、1社の結果で家を売る話ごとやめなくて大丈夫です。 申し込む前に「保証人を頼める人がいませんが、それでも進めますか」と聞いておくと、無駄足になりません。
保証人なしで借りる方法は高齢で賃貸を断られたらにまとめてあります。
「保証人問題はどうしたら良いのでしょうか?」
緊急連絡先の欄は、買い取る会社によって書ける範囲が違います
賃貸借契約を結ぶときに、緊急連絡先を1人書く欄があります。ここは保証人ではありません。 名前を書かれた人にお金を払う義務はなく、連絡がつく相手であれば友人や知人で通ります。
一方で、「同じ世帯以外の親族」と決めている会社もあります。 親族が1人もいない場合は、その会社では書けません。範囲を広く取っている会社を探します。 頼んだ司法書士や行政書士を書ける会社もあるので、申し込む前に、どこまでの範囲なら書けるかを聞いてみてください。
家賃を払えなくなると、契約は解除されます
何か月ためると解除になるかは、賃貸借契約書に書いてあります。2か月分としている契約が多くあります。
持ち主だったころとの違いは、ここです。持ち家があるうちは売って立て直せます。売ったあとは、その手が使えなくなります。 だから、毎月の手取りから家賃を引いた残りで暮らせるかどうかを、申し込む前に見ておくことになります。
厳しくなってきたときの相談先は、まず貸主です。 滞納がたまる前なら、家賃を下げる話や、家賃の安い部屋へ移る相談ができます。 家賃が年金に対して重すぎるところまで来たら、市区町村の福祉の窓口で生活保護の相談ができます。 持ち家が無くなっているぶん、この相談は受けやすくなります。
売買契約書にサインする前に、確かめておくことがあります
買い戻せるかどうかは、約束しだいです
あとで買い戻せる、と案内される場合もあります。これは法律で決まった権利ではなく、買い取る側との約束です。
買い戻せるのは、期限までのあいだ、決められた値段でだけです。いつでも好きな値段で買い戻せるわけではありません。 買い戻す値段は買取価格より高くなります。買ったときの費用ともうけが乗るためです。
その期限と金額は、売買契約書に書いてあってはじめて効きます。口で言われただけでは足りません。 書いてあるかどうかと、書いてある金額を用意できるかどうかを、サインの前に見ます。
急かされても、その場で決めなくて大丈夫です
電話や訪問での勧誘から始まる場合があります。その場で答えを求められても、売買契約書を持ち帰って読む時間をもらって大丈夫です。 判断に迷うときは、市区町村の消費生活センターに相談できます。電話は188番で、住んでいる地域の窓口につながります。サインする前でも相談できます。
違約金がかかるのは、売買契約書にサインしたあとです。それより前の、話を聞いている段階や査定を取っている段階なら、断ってもお金はかかりません。サインしたあとに解約を申し出て、400万円を請求された例があります。買取価格が2,000万円ほどの契約なので、2割にあたります。
訪問販売などで使える、あとから無条件でやめられる決まり(クーリング・オフ)は、当てはまりません。 クーリング・オフは、売る側が事業者で買う側が個人のときのものです。 リースバックは逆で、個人が売って不動産会社が買うので、対象から外れます。
確かめるのは、この3つです
やめたときにいくらかかるか
サインしたあとにやめるといくらかかるか。金額で答えてもらってから決めても遅くありません。
買取価格が相場から外れていないか
提示された値段が、普通に売ったらいくらになるかの査定の6割を下回っていたら、 なぜその額なのかを聞いてみてください。
建て替えの話が本当かどうか
営業の担当者から「この建物はいずれ壊される」と言われる場合もあります。 マンションなら管理組合に、一戸建てなら市区町村の都市計画の担当に聞けば、建て替えや道路の計画があるかどうかが分かります。
亡くなったあとに残るのは、契約と家財です
家はすでに買い取る会社のものなので、空き家として残ることはありません。名義を移す手続きも要りません。 相続人がいない方にとっては、建物の始末を誰かに頼まずに済みます。
残るのは、借りている契約と、部屋の中の家財です。 賃貸借契約を解約する人と、家財を運び出す人が要ります。 この2つは、借りる権利といっしょに引き継ぐ人へ移ります。 兄弟姉妹や甥姪しかいない場合は、その兄弟姉妹や甥姪が引き受けます。 引き継ぐことを断る(相続放棄)と、貸した側が家庭裁判所に申し立てて、選ばれた清算人が片づけます。
引き継ぐ人が1人もいない場合も、同じ流れになります。申し立てるのは、家賃を受け取れなくなった貸主です。 部屋を空けて次に貸したいので、放っておかれることはまずありません。 ただし、選ばれた清算人が片づけるまでには半年ほどかかります。 誰に何をしてほしいかを自分で決めておきたいなら、生きているうちに頼んでおく形になります。
亡くなったあとの解約と片づけを、あらかじめ誰かに頼んでおく形があります。何を頼めて、いくらかかるかを死後事務委任契約にまとめてあります。
よく聞かれること
どこに頼めばいいですか
リースバックを扱っているのは、不動産会社と、住宅の買取を専門にしている買取業者です。誰が貸主になるのかは、申し込み先ごとに違います。
扱っている地域が決まっている会社が多くあります。まず地元の不動産会社に、リースバックを扱っているか、扱っていなければ扱っている会社を知らないかを尋ねてみてください。
断られることもあります。買い取る側は貸したまま持ち続けるので、借り手が付きにくい家は引き受けません。借り手が少ない地域の家、雨漏りや傾きがある家、複数の名義人がいる家や借地の上に建つ家が、断られやすいところです。基準は会社ごとに違うので、1社で断られても別の会社では通ることがあります。
住宅ローンが残っていても使えますか
買ってもらう値段でローンを返しきれるなら使えます。返しきれないと、銀行が家に付けている担保(抵当権)を外せないので売れません。足りない分を現金で足せる場合は進められます。
残高は、借りている銀行に聞けば分かります。返済予定表にも書いてあります。比べる相手は、普通に売る値段ではなく、その6割から8割になる買取価格のほうです。ここを間違えると、返せると思っていたのに足りない、ということが起きます。
売ったときに税金はかかりますか
買ったときより安く売れた場合は、税金はかかりません。築年数が経っている家では、こちらになることが多くなります。高く売れた場合は、その差額に税金がかかります。住んでいた家を売る場合は、差額から3,000万円を引ける仕組みがあるので、かからずに済むことが多くなります。買った値段が分かる書類がないと、買取価格の5%を買った値段とみなして計算するので、税が増えます。当時の売買契約書が要ります。
金額が大きくなりそうなときの相談先は、税務署か税理士です。契約の前に見てもらえます。
受け取ったお金は、生活保護や介護保険に響きますか
生活保護は、手元にお金があるあいだは受けられません。受け取った額を使い切ってからの申し込みになります。持ち家のままでも、住み続けたうえで受けられる場合があります。生活保護を考えているなら、売る前の相談先は市区町村の福祉の担当です。
介護保険で払う金額は、前の年の所得で決まります。売って利益が出た年は、翌年の保険料や、介護サービスを使うときの負担の割合が上がります。3,000万円を引ける仕組みで利益が消えれば、そこは響きません。
家賃は途中で上がりますか
上がる場合があります。賃貸借契約書に、家賃を見直す決めごとを貸主が入れているときです。
普通借家なら、借りている側から家賃を下げるよう申し入れられます。応じてもらえないときは、最後は裁判所が決めます。定期借家では、これができなくなる決めごとを入れられます。入っていると、上げる話だけが進みます。署名する前に、下げてほしいと言えるかどうかを確かめておくことになります。
家族に知らせずに進められますか
売買と賃貸借の手続きは、ひとりで進められます。ただし家を売る契約なので、あとから戻すのは簡単ではありません。相続人がいる場合、家がもう自分のものではないことを伝えておかないと、亡くなったあとの話し合いで食い違います。伝えるかどうかは自分で決めることです。相続人がいない場合は、伝える相手がいないので、この心配はありません。
売らずに借りる形や、空き家にしておく場合の費用と並べて考えたいときは、老後の持ち家をどうするかにまとめています。
国税庁No.3302 マイホームを売ったときの特例3,000万円を引ける条件と、当てはまらない場合が並んでいます。申告に使う書類も載っています。
 入院の保証人がいない
 施設の身元引受人
 死後事務委任契約
 孤独死を防ぐ見守り
 認知症と口座の凍結
 高齢で賃貸を断られたら
 遺言書の書き方
 葬儀と、継ぐ人がいないお墓
 保証人代行と身元保証会社