リバースモーゲージの金利。決まり方と、住宅ローンより高い理由
更新
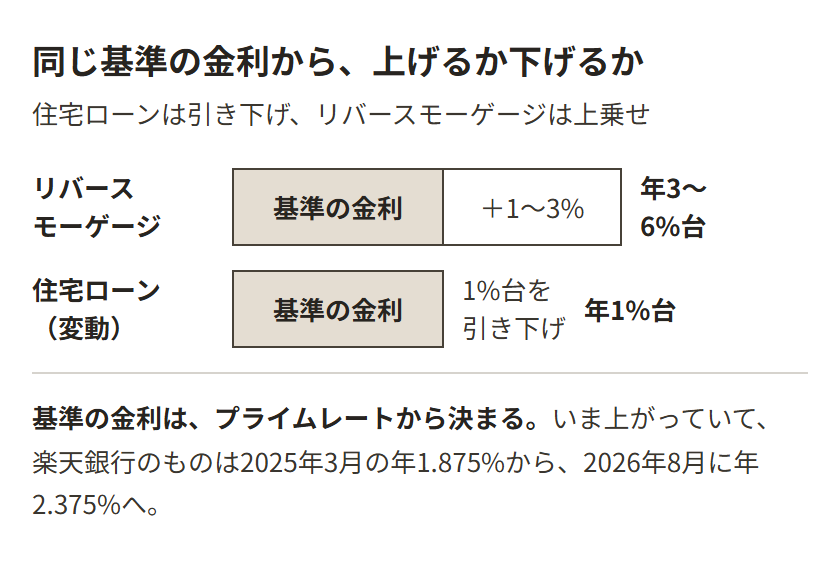
金利は、銀行が決めた基準の金利に上乗せをして決まります。上乗せの幅は1%から3%です。ほとんどが変動なので、契約したあとも上下します。
いま払う金利は、年3%台から6%台です
銀行が自分で作っているリバースモーゲージの話です。 年3.5%という数字を見たなら、その中では低いほうにあたります。
住宅ローンの変動金利は年1%台なので、それと比べれば3倍ほどです。 同じ500万円を借りたときの毎月の利息は、住宅ローンなら5,000円、リバースモーゲージなら14,600円。 差は9,600円です。ただし住宅ローンはこれに元金の返済が乗ります。
この金利は、2つの数字の足し算でできています。 もとになるのが基準の金利で、そこに1%から3%ほどを上乗せしたものが、実際に払う金利です。
基準の金利は、銀行ごとに違うものを使っています。 楽天銀行が使っているのは短期プライムレート(銀行が信用のある企業に1年以内で貸すときの金利)で、 2026年8月で年2.375%。1%足せば3.4%ほど、3%足せば5.4%ほどになります。
東京スター銀行が使っているのは、1年より長く貸すときの長期プライムレートです。 2026年8月で年3.25%。そこに1.950%から2.950%を上乗せするので、年5.2%から6.2%あたりになります。 見出しに書いた幅は、この2つの銀行の足し算から出ています。
楽天銀行が2026年8月に実際に適用しているのは年3.85%です。 基準の金利が上がれば、この数字も同じだけ上がります。
申し込めるのは50歳や55歳からで、上限を84歳までと決めている銀行があります。 家は土地付きの一戸建てが中心で、見られるのは土地の値段です。 年齢と家の条件、それに仕組みそのものはリバースモーゲージとはに、売る・貸すも含めた選び方は持ち家にまとめてあります。
借りられる額は、土地の評価額の5割から7割です。建物にはほとんど値が付かないので、 築35年でも、土地に値があれば額はそこで決まります。土地の評価額が1,200万円なら、 枠は600万円から840万円ほどになります。
毎月払う利息は、借りた額で決まります。年3.5%なら、 500万円で月14,600円、300万円で月8,750円、100万円で月2,900円。年金が月10万円なら、月14,600円を引いて手取りは85,400円になります。毎月いくらまでなら出せるかを決めれば、借りる額もそこから決まります。
借りる先で、金利の決まり方が違います
ここまでの水準は、銀行が自分で作っている商品のものです。 家を担保に借りる先は3種類あって、どこから借りるかで金利の決まり方が変わります。 生活費に使えるのは、銀行の商品と、社会福祉協議会(市区町村にある福祉の窓口)が貸すお金です。 リ・バース60は、住まいに関することにしか使えません。
| 借りる先 | 金利の決まり方 |
|---|---|
| 銀行 | 基準の金利に1%から3%を上乗せ。年3%台から6%台 |
| リ・バース60 | 扱う金融機関ごとに決まる。年2%台から3%台が多い |
| 社会福祉協議会 | 年3%が上限。2026年度は年2.8% |
金利がいちばん低いのは、社会福祉協議会が貸す不動産担保型生活資金です。ただし対象が絞られています。申し込めるのは、65歳以上の人がいて、 世帯の全員が市町村民税を課されていないか均等割だけの世帯です。 均等割は、収入の多い少ないに関係なく同じ額でかかる分のことです。 年金が月10万円ほどで、ほかに収入がなければ当てはまることがあります。受け取れるのは月30万円までです。
リ・バース60は、収入で絞られません。そのかわり使いみちが住まいに関することだけで、生活費には使えません。 家を建てる、直す、住宅ローンを借り換える、サービス付き高齢者向け住宅の入居一時金。この4つです。
社会福祉協議会の条件に当てはまらず、生活費に充てたいなら、銀行が自分で作っている商品になります。 金利はいちばん高くなりますが、使いみちは決められていません。 この記事のここから先は、その銀行の商品の話です。
銀行で年何%と言われたとき、それがどれなのかは商品の名前で分かります。「リ・バース60」という名前が出ていればそれ、 社会福祉協議会に申し込んだなら不動産担保型生活資金、どちらでもなければ銀行が自分で作っている商品です。
住宅ローンより高いのは、引き下げではなく上乗せするからです
住宅ローンの変動金利は年1%台です。もとにしている基準の金利は同じなのに差が出るのは、 動かす向きが逆だからです。 住宅ローンは基準の金利から1%台を引き下げます。リバースモーゲージは同じ基準の金利に1%から3%を上乗せします。 引き下げないのには、理由が3つあります。
ひとつ目は、元金が減らないことです。住宅ローンは毎月元金を返すので、貸したお金は年々減っていきます。 リバースモーゲージは元金に手を付けないので、貸したままの状態が何十年も続きます。
ふたつ目は、返ってくる時期が決まっていないことです。 住宅ローンなら35年で終わりますが、リバースモーゲージで銀行に元金が返るのは、借りた本人が亡くなり、家を売ったあとです。 売る役は相続人に回ります。子どもがいなければ親、兄弟姉妹、甥姪の順で、 一人もいなければ家庭裁判所が選んだ人が売ります。 それが何年後になるかは、借りる側にも銀行にも、契約の時点では決められません。
みっつ目は、家を売っても足りない場合があることです。 土地の値段が下がっていれば、売った代金が元金に届かないことがあります。 その差は銀行の損になるので、あらかじめ金利に乗せてあります。 足りなかった分を相続人に請求するかどうかは、商品によって分かれます。
足りない分を請求しない商品は、さらに高くなります
家を売って足りなかった分を、相続人に請求しない商品があります。ノンリコース型と呼びます。 請求するほうはリコース型です。 回収できない分を銀行がかぶるので、ノンリコース型のほうが金利は高めに置かれています。
どちらにするかで毎月の額が変わります。両方を扱っている銀行なら、契約の前に 「ノンリコース型とリコース型で、金利はいくら違いますか」と聞いてみてください。
リ・バース60は、ここが違います。住宅金融支援機構が銀行に保険を付けていて、 足りない分は保険で埋まります。だから請求しない型を選んでも金利は上がりません。
利息は、借りた分にだけかかります
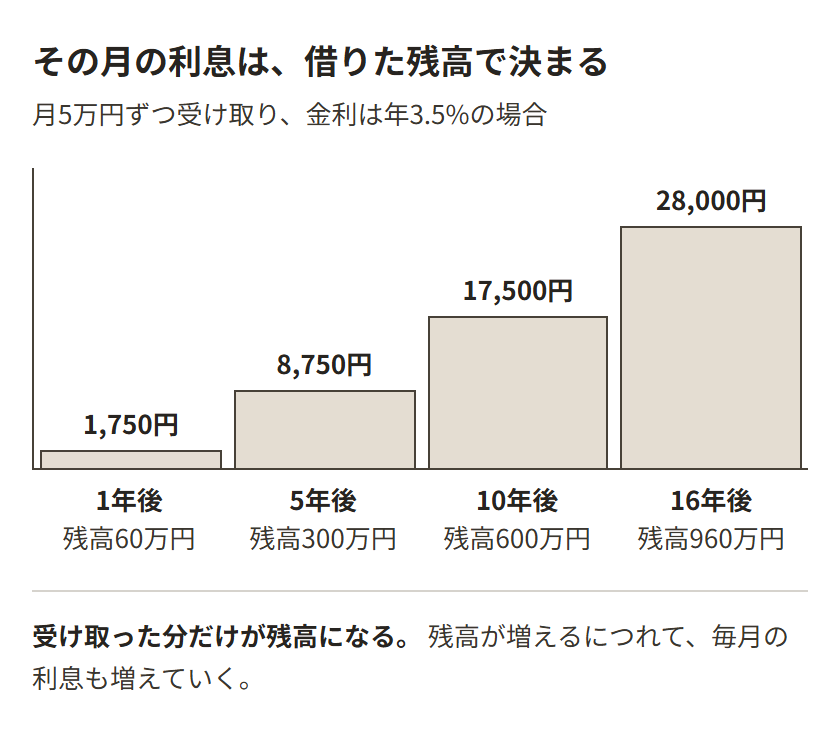
借りられる上限を枠と呼びます。 枠が1,000万円あっても、受け取っていない分に利息はつきません。 受け取った分の合計が残高で、その残高に金利をかけ、12で割ったものが、その月の利息です。
この利息は、受け取る額から差し引かれるのではありません。自分の口座から、毎月別に引き落とされます。毎月5万円を受け取りながら、同じ口座から利息が出ていく形です。
受け取り方は、毎月決まった額か、一度にまとめてか、要るときに要る分だけかの3つです。 毎月受け取る形を選ぶと、残高が毎月増えるので、利息も少しずつ増えていきます。 金利を年3.5%として、月5万円ずつ受け取る場合で見てみます。1か月後の利息は150円ほどです。 5年たつと残高300万円で月8,750円、10年で残高600万円になり月17,500円になります。 16年たつと残高は960万円で、そのころの利息は月28,000円です。 これは、枠に届くまで受け取り続けた場合の数字です。
一度にまとめて受け取る形だと、初月から受け取った額の全部に利息がつきます。 1,000万円を年3.5%で一度に受け取れば、その月から月3万円ほどです。 金利が年5%だった場合は、同じ1,000万円で月4万円ほどになります。
残高が枠に届くと、そこから先は受け取れません。 そのまま住み続けられますし、元金をまとめて返せとも言われません。ただし利息は払い続けます。
まとまった額をいますぐ使う当てがないなら、要るときに要る分だけ借りるほうが、毎月は軽くなります。 受け取り方は契約のときに選ぶので、ここで毎月の利息がほぼ決まります。 毎月受け取る形なら、途中で止めたり減らしたりできます。
自分の金利は、担保にする家で変わります
同じ銀行に申し込んでも、全員が同じ金利になるわけではありません。 リ・バース60は全国のたくさんの金融機関が扱っていて、金利は金融機関ごとに違います。 その中で決まり方を公開しているのが北洋銀行で、担保にする家の評価額によって金利が変わるとしています。
見られるのは土地です。建物には、築年数が経つとほとんど値が付きません。 駅やバス停から近い土地、買い手の付きやすい地域の土地なら上乗せは小さく、 買い手の付きにくい土地なら大きくなります。 銀行から見れば、売りにくい土地ほど、貸したお金が戻らない見込みが大きくなるためです。 マンションは、土地の持ち分が小さいぶん評価が伸びず、そもそも対象から外している銀行もあります。
上乗せの幅は1%から3%で、その中のどこになるかが家で決まります。 自分に何%が付くのかは、申し込んで家の評価を受けたあとの回答で分かります。 年金だけの収入かどうかで金利が変わるわけではありません。 収入で見られるのは、毎月の利息を払い続けられるかどうかのほうです。 東京スター銀行は、年金を含めて年収120万円以上を条件にしています。 年金が月10万円なら、ちょうどその線です。
提示された金利を下げてもらう交渉は、あまり通りません。 同じ家でも銀行ごとに上乗せの幅が違うので、2つか3つの銀行に申し込んで並べるほうが早く済みます。 どこが扱っているかはリバースモーゲージの取扱銀行に一覧があります。
「今現在どうしていいか、何をどの順に準備するか、経費負担はいくらぐらいか知りたい」
金利の見直しは、年に2回あります
変動金利なので、契約したあとも見直されます。 楽天銀行は3月と9月、北洋銀行は4月1日と10月1日を基準日にしています。どちらも年に2回です。
上がった分は、その見直しの翌月から毎月の引き落としに乗ります。 基準の金利は、この1年5か月で0.5%上がりました。残高500万円で0.5%上がると月2,000円、1,000万円なら月4,000円増えます。年金の額は変わらないので、増えた分はそのまま手取りから減ります。
どこまで上がるか、という上限は決められていません。 社会福祉協議会の貸付だけが年3%を上限にしていて、銀行の商品にはその線がありません。
下がることもあります。ただし年金は増えないので、 同じ幅なら、上がったときのほうが暮らしに響きます。
北洋銀行ほくよう【リ・バース60】金利の決まり方(担保評価額で変わること)と、見直しの基準日を公開しています。金利以外にも、お金がかかります
金利の低い商品が、出ていく額の少ない商品とはかぎりません。契約したときに出ていくものが3つあります。
| 出ていくもの | 500万円を借りる場合 |
|---|---|
| 事務手数料 | 16万5,000円。無料の期間を設けている銀行もある |
| 登記の税金 | 2万円(借りる額の0.4%) |
| 司法書士の報酬 | 5万円から10万円 |
この3つで24万円から28万円ほどです。銀行によっては、ここに保証料が乗ります。 保証料は、返せなくなったときに銀行へ代わりに払う保証会社に渡すお金です。 北洋銀行のリ・バース60は事務手数料が77,000円で、 2025年7月1日から2027年3月31日までの融資分は無料としています。 金額も、無料の期間があるかどうかも、商品ごとに違います。
契約したあとにかかるものもあります。東京スター銀行は2年目から2年ごとに担保管理料16,500円です。 かからない銀行もあります。
金利が0.2%低くても、事務手数料が10万円高ければ、借りる額によっては逆転します。 500万円を10年借りるなら、0.2%の差は10年で10万円ほど。ここで並ぶ計算になります。
「何から手を付ければよいか、費用はどのくらいかかるのか」
よく聞かれること
固定金利の商品はありますか
ほとんどが変動です。契約したときの金利がそのまま続く商品もありますが、数は多くありません。固定を選べる場合、変動より高い金利からの出発になります。何年借りるつもりかで、どちらが得かは変わります。
金利が上がったら、途中で借り換えられますか
別の銀行に移すことはできます。抵当権は、返してもらえないときに家を売って回収できるよう銀行が付けておく権利です。移るときは新しい銀行で審査を受け直し、この抵当権を付け替える登記もやり直しになります。借り換えの費用は、最初に契約したときとほぼ同じだけかかります。年齢の上限に引っかかって、そもそも申し込めないこともあります。移る前に要るのは、かかる費用と新しい金利を並べた比較です。
利息を払わずに、元金に足していく商品はありますか
国内の商品は、毎月利息を払うものがほとんどです。利息を元金に足していくと借入残高が早く増え、枠に届くのも早くなります。毎月の負担がない代わりに、受け取れる総額が減ります。
金利が下がったら、毎月の利息も下がりますか
下がります。変動金利なので、見直しのたびに上がることも下がることもあります。ただし借りる額を決めるときは、下がるほうを当てにしないほうが安全です。下がることを見込んで決めると、上がったときに毎月の引き落としができなくなります。
利息が引き落とせなかったら、どうなりますか
遅れた分に損害金がかかります。楽天銀行は年14.5%と公開しています。遅れが続いた場合は、借りるときに結ぶ契約書の「期限の利益の喪失」という条項に当たり、元金をまとめて返すことになります。何か月分たまるとそうなるのかは商品ごとに違うので、契約の前に確かめてみてください。そうなる前にできることがあります。毎月受け取っている形なら、受け取りを止めるか減らせば、そこから先は元金が増えないので利息もそれ以上増えません。自分で家を売り、受け取った分と利息を返して契約を終わらせることもできます。どちらも銀行に伝えるところから始まります。
途中でやめて、返してしまうことはできますか
できます。受け取った分と、そこまでの利息を返せば契約は終わり、抵当権も外れます。ただし返すお金が要るので、手元の現金で足りなければ家を売ることになります。期日より前にまとめて返すことを繰上返済といいますが、借りてから3年は受け付けない、と決めている銀行もあります。手数料がかかるかどうかは商品ごとに違います。
リースバックの家賃と、どちらが安いですか
性質が違うので、そのままでは比べられません。リバースモーゲージで払うのは借りた分の利息で、リースバックで払うのは家賃です。家賃は売った値段の7%から10%が1年分なので、率だけ見れば家賃のほうが高くなります。ただしリースバックは受け取る額が大きく、借金も残りません。家賃の決まり方と、住み続けられる年数はリースバックで扱っています。
 入院の保証人がいない
 施設の身元引受人
 死後事務委任契約
 孤独死を防ぐ見守り
 認知症と口座の凍結
 高齢で賃貸を断られたら
 遺言書の書き方
 葬儀と、継ぐ人がいないお墓
 保証人代行と身元保証会社