リバースモーゲージとは。家を担保に借りて、亡くなったあとに家を売って返す仕組み
更新
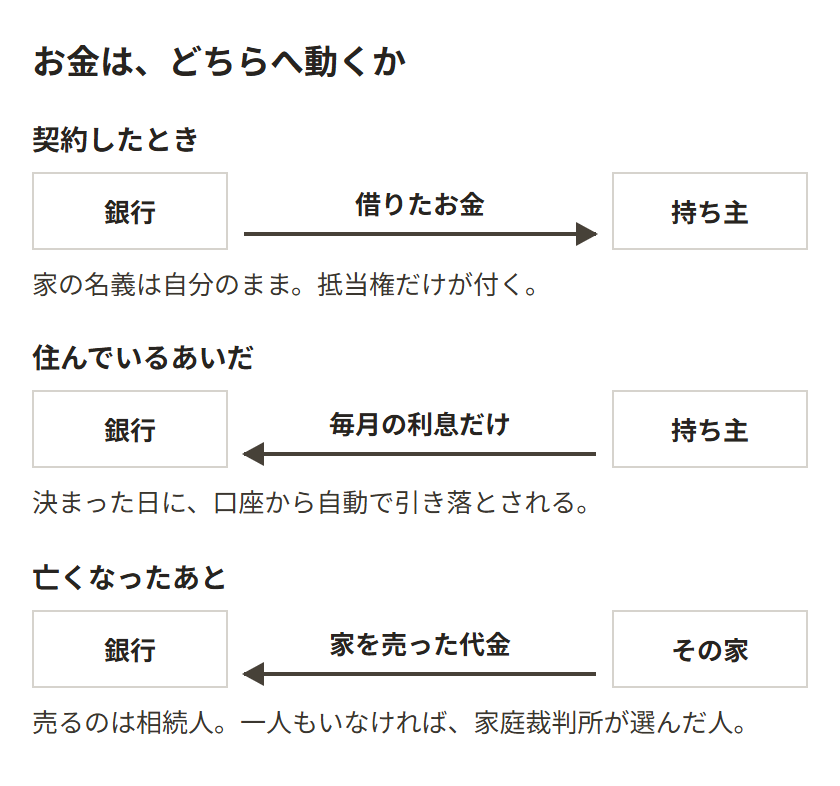
家を売らずに、家を担保にしてお金を借ります。名義は自分のまま残り、そのまま住み続けられます。 借りられるのは土地の評価額の5割から7割で、生きているあいだに返すのは利息だけです。
家を担保にして借り、名義は自分に残ります
家に抵当権を付けます。抵当権は、返してもらえなかったときに銀行が家を売ってよい、という取り決めです。 法務局に届け出て記録に残します。届け出るのは銀行が頼んだ司法書士で、その報酬は借りる側が払います。 住宅ローンを借りるときにも同じことをします。
住宅ローンと違うのは、返し方です。住宅ローンは毎月、元金と利息を一緒に返していきます。 リバースモーゲージでは元金に手を付けません。 亡くなったあとに家を売って、その代金で元金をまとめて返します。
生きているあいだに家を売ることもできます。 その場合は、売った代金で借りた分を返して抵当権を外します。この2つは同じ日にまとめて行います。
名義が自分のままなので、税金も保険も自分が払い続けます
家の持ち主であることは変わらないので、固定資産税も火災保険も、いままでどおり自分が払います。 雨漏りを直す費用も自分持ちです。
直すのにかかるお金は、借りたお金から出せます。使いみちに家の修理が入っている商品が多くあります。 火災保険は、多くの商品で入っていることが条件になります。 担保にした家が焼けてしまうと、銀行に残るものがなくなるからです。 焼けた場合に保険金をどう使うかは、契約で決めます。 保険金を銀行が受け取れるようにする取り決めを、あわせて付けることがあります。 その場合、保険金で借りた分を返すことになるので、住むところと一緒に借り入れも無くなります。
申し込めるのは、どんな人と、どんな家か
申し込めるのは50歳から。上限は84歳としている銀行があります
下の年齢は50歳、55歳、60歳と分かれています。使いみちを絞っている商品ほど下の年齢が高くなります。
上にも区切りがあります。銀行が返ってくるまでの年数を見込むためで、 84歳までと決めているところがあります。上限を公開していないところもあるので、 80歳を過ぎているなら、まず年齢で受け付けてもらえるかが最初の分かれ目になります。 見られるのは申し込むときの年齢です。借りたあとにその年齢を越えても、契約はそのまま続きます。
家は、土地付きの一戸建てが中心です
マンションを対象から外す銀行が、いくつかあります。 土地の持ち分が小さく、値段のほとんどを建物が占めるからです。 一方でマンションを扱うと自分で書いているところもあるので、 その家が対象になるかどうかは、申し込む前に聞けば分かります。 築年数そのもので断られることは、あまりありません。値が付くのは土地のほうだからです。
土地を借りて建てた家は、担保として受け付けない銀行がほとんどです。 売るときに地主の承諾が要るので、銀行が確実に売れると見込めません。
先に亡くなった配偶者の名義のままになっている家は、そのままでは担保にできません。 自分の名義に移す相続登記が先です。2024年4月から、この登記は義務になっています。
家が親から受け継いだままで、名義が兄弟姉妹との共有になっている場合は、 共有している人全員の同意がないと申し込めません。抵当権を付けるのに全員の実印が要ります。 同意を取れないなら、その家では進みません。
借りたあとは、同じ家を担保にして別の借り入れをすることはできません。 先に付いた抵当権があると、あとから貸す側は売った代金を先に受け取れないので、そこで断られます。
扱う地域を限っている銀行もあります。 東京・神奈川・千葉・埼玉・愛知・大阪・京都・兵庫の8都府県だけを対象にしている銀行がある一方で、 全国どこでも受け付ける銀行もあります。
家の値段にも下限があります
銀行が担保として見る評価額が、いくら以上でないと受け付けない、という線です。 戸建てで1,000万円から受け付ける銀行もあれば、6,000万円以上でないと扱わない銀行もあります。 どの銀行がいくらからなのかはリバースモーゲージの取扱銀行にまとめています。
「まだ考えられないし、資金がないからわからない。」
いくら借りられて、毎月いくら払うか
銀行が評価するのは、主に土地です。建物は年ごとに値が下がっていくので、ほとんど値が付きません。
借りられるのは、銀行が出した土地の評価額の5割から7割までです。 何割までにするかは銀行ごとに決まっていて、5割までで区切るところもあります。
下限もあります。100万円からのところと、1,000万円からのところに分かれます。 200万円や300万円を借りたいなら、下限の低い銀行を探します。
自分の土地がいくらかは、2つの数字から見当がつきます
評価するのは銀行です。土地の広さ、道路への接し方、周りの取引の値段から額が決まります。
ひとつめは、毎年春に市区町村から届く固定資産税の通知です。 「価格」または「評価額」という欄に、土地の分と家屋の分が別々に書いてあります。見るのは土地のほうです。 これは税金を計算するための額で、売り買いされる値段の7割ほどを目安に決められています。 通知の額を0.7で割ると、売り買いされる値段の見当がつきます。
ふたつめは、仲介で家を売っている不動産会社の査定です。いま売ったらいくらかを、無料で出してもらえます。 売る気がないのに査定だけ頼むことになるので、リバースモーゲージを考えていると先に伝えます。 この査定は建物の分も入った額です。銀行が見るのは土地なので、 土地の分の5割から7割が、借りられる額のおおよその見当になります。
どちらの数字も、銀行が出す評価額とは一致しません。自分で分かるのは見当までです。
金利は変動なので、毎月の利息は上下します
ほとんどが変動金利です。世の中の金利に合わせて、契約したあとも上がったり下がったりします。 楽天銀行が公開している基準の金利は、2025年3月に年1.875%でした。 それが2026年2月に年2.125%、2026年8月に年2.375%と上がっています。 基準の金利は、そこに人ごとの上乗せをする前の元になる数字です。
実際に払うのは、基準の金利に人ごとの上乗せをしたあとの数字です。 同じ楽天銀行で、2026年8月に借りた場合は年3.85%になります。 見直すのは毎月か、年2回です。
500万円を年3.85%で借りると、毎月払う利息は16,000円ほどです。ここから0.5%上がると、月に2,000円ほど増えます。
元金は減らないので、住宅ローンのように利息が軽くなっていくことはありません。 年金から毎月いくらまでなら出せるかを先に決めておくと、借りる額の上限がそこから出ます。 金利が上がる分を見て、借りる額をもう少し低くしておく手もあります。
受け取り方は3つあります
借りられる上限を限度額と呼びます。限度額いっぱいを一度に受け取る必要はありません。 3つの受け取り方があり、どれを選べるかは銀行が商品ごとに決めています。
| 受け取り方 | 向いている場面 |
|---|---|
| 毎月 | 銀行から決まった額が毎月振り込まれる。生活費の足しにする場合 |
| 一度に | 契約したときにまとめて受け取る。家の建て替えや施設の入居一時金に充てる場合 |
| 要るときに | 限度額までなら、要るときに要る分だけ。いまは要らないが枠だけ持っておきたい場合 |
利息がかかるのは、実際に借りた分だけです。毎月受け取る形を選ぶと、 借りた合計が増えていくので、毎月の利息も少しずつ重くなります。 先に全部受け取るより、要るときに要る分だけ借りるほうが、毎月は軽くなります。
契約したときにも、まとまったお金が出ていきます
抵当権を法務局に届け出るときに、借りる額の0.4%の税金がかかります。500万円なら2万円です。 この届け出を頼む司法書士への報酬が、別に5万円から10万円ほどかかります。 500万円を借りるなら、ここまでで7万円から12万円になります。
これに銀行の事務手数料が乗ります。16万5,000円と決めているところもあれば、 借りる枠の1.65%といった割合で決めるところもあります。 手元に入るのは、そこまで引いた残りです。 契約する前に、いくら借りていくら手元に入るのかを書いた書面をもらえます。
入金までには、銀行が家を評価し、抵当権の登記をする時間がかかります。 数日で借りられるものではないので、急いで要るお金の当てにはできません。
利息を払えなくなったら、どうなるか
毎月の利息は、決まった日に口座から自動で引き落とされます。 残高が足りず引き落とせないと、遅れているあいだ、年14.5%の割合で損害金がかかります。
遅れが続いたときの扱いは、借りるときに結ぶ契約書の「期限の利益の喪失」という条項で決まります。 そこに当たると、元金をまとめて返すことを求められます。返せなければ、家を売って返します。 売ったあとは、住むところを別に探します。 何か月の遅れでそこに当たるかは商品ごとに違うので、契約の前に、その条項を確かめてみてください。
つまり、年金の手取りから利息を引いた残りで暮らせるかどうかが、この商品を使えるかどうかの分かれ目です。
楽天銀行リバースモーゲージの商品概要いま何%で借りられるかが載っています。借りる額ごとの毎月の利息も出ています。使いみちに決まりがあります
どの商品でも、商売の元手と投資には使えません。 商売や投資がうまくいかなかったときに、担保にした家を売って返すことになるからです。 それ以外にどこまで使えるかは、借りる先で幅があります。
借りる先は3つに分かれます。銀行が自分で作っている商品。 住宅金融支援機構が銀行に保険を付けているリ・バース60。 そして社会福祉協議会の不動産担保型生活資金です。 このうち銀行の商品は、使いみちが自由なものと、絞られているものに分かれます。
| 借りる先 | 使えるもの |
|---|---|
| 銀行・使いみち自由 | 原則自由 |
| 銀行・使いみち限定 | 生活費、医療と介護の費用、家の修理 |
| リ・バース60 | 住まいに関するものだけ。建て替え、家の修理、サービス付き高齢者向け住宅の入居一時金、住宅ローンの借り換え |
| 社会福祉協議会 | 老後の生活資金だけ |
リ・バース60は、提携している銀行の窓口が受け付けます。 満60歳以上が対象で、住宅ローンが残っていても切り替えられます。 扱っているのは銀行だけでなく信用金庫や信用組合もあり、2026年4月の一覧で70を超えます。 そのかわり、生活資金には使えないと決められています。 毎月の生活費に足したいなら、銀行が自分で作っている商品のほうを探します。
社会福祉協議会のものは、収入が少ない高齢者の世帯に向けた公的な貸付です。 申し込めるのは、65歳以上の人がいて、世帯の全員が市町村民税を課されていないか均等割だけの世帯です。 この貸付で借りたお金は生活費にしか使えず、受け取れるのは月30万円までです。 「まとまった額を一度に」という使い方はできません。条件は不動産担保型生活資金にまとめてあります。
介護施設の入居一時金に充てたい場合は、注意が要ります。 リ・バース60で認められているのは、サービス付き高齢者向け住宅の入居一時金です。 これは見守りと生活相談が付いた賃貸住宅で、介護が必要になってから入る有料老人ホームとは、制度そのものが分かれています。 有料老人ホームの入居一時金に充てたいなら、使いみちが自由な銀行の商品になります。
推定相続人の同意が要るかどうかは、商品で分かれます
推定相続人は、いま亡くなったとしたら相続する立場になる人のことです。 配偶者がいれば必ず入ります。そこに子ども、子どもがいなければ親か兄弟姉妹、 その兄弟姉妹が亡くなっていればその子どもである甥や姪が加わります。
同意を求める商品があるのは、亡くなったあとに家を売ることになるからです。求める人数は銀行で違います。推定相続人の全員から同意書をもらう銀行もあれば、1人以上でよい銀行、 代表の1人に説明の場へ同席してもらう銀行もあります。求めない商品もあります。
同意書に書かれるのは、契約の中身と、亡くなったあとにどう返すかです。 いくら借りるつもりかも、そこで推定相続人に伝わります。
亡くなったあと、銀行から連絡を受けるのは相続人です。 手元のお金でまとめて返すか、家を売って返すかを、相続人が選びます。 まとめて返せば家は相続人のものとして残ります。 リ・バース60では、亡くなってから返し終わるまでの目安を6か月から1年程度としています。
兄弟姉妹が3人いて、そのうち1人としか連絡が取れないなら、 全員を求める銀行では申し込めず、1人以上でよい銀行なら申し込めます。
推定相続人が一人もいないときは、扱いが銀行で分かれます
親も兄弟姉妹も甥姪もいない場合、同意を取りようがありません。 このときに断る銀行と、そのまま受け付ける銀行に分かれます。 先に「相続人が一人もいませんが、申し込めますか」と聞いておくと、無駄足になりません。
受け付ける銀行があるのは、家を売る道が別に用意されているからです。 銀行が家庭裁判所に申し立てて、相続財産清算人という人を選んでもらいます。 選ばれるのは弁護士や司法書士で、家を売って、その代金を銀行へ渡すところまでを引き受けます。 リ・バース60では、住宅金融支援機構がこの申し立てと家の競売を裁判所に求めます。
この手続きのために、生きているあいだに何かしておく必要はありません。 ただし、家を売って借りたお金を返したあとに、お金が残る場合があります。 相続人がいればその人に渡り、一人もいなければ最後に国のものになります。 特定の相手に渡したいなら、遺言で決めておきます。誰に何を渡せるかは遺言書の書き方にまとめてあります。
家が安くしか売れなかったときの、足りない分の扱い
家を売っても借りた額に届かないことがあります。 足りない分を相続人に請求する型と、請求しない型があります。 請求しない型のほうが金利は高くなります。銀行が取り損ねる分を、金利で埋めているからです。 どのくらい高いかを公開している銀行はないので、2つの商品を並べて、それぞれの金利を聞いて比べてみてください。
弟や甥がいる場合、その人たちに請求が行くのは請求する型のほうです。 家を売る役も、その人たちが引き受けます。 迷惑をかけたくないなら、請求しない型のほうです。 親も兄弟姉妹も甥姪もいなければ、どちらの型でも請求先はありません。 その場合は、金利の低い、請求する型を選んで構いません。 請求する型でも、相続人が相続を放棄すれば、その相続人に支払いは行きません。
どちらの型かは、商品の名前には出ていません。 契約の前に「売った代金で足りなかったとき、残りはどうなりますか」と聞くと、その場で答えが出ます。
「相続に関する今後の方向性を確認したい」
契約したあとに動く3つのこと
動くのは3つ。借りた合計が限度額に届くこと、金利が上がって利息が増えること、 土地の値段が下がって限度額そのものが下がることです。
1つ目と2つ目は、借りられる額が減るか、毎月の負担が増えるかで、住み続けること自体は変わりません。 借りた合計が限度額に届いても、返済を迫られることはありません。 そこから先は借りられなくなるだけです。
3つ目には続きがあります。土地の値段が下がって限度額そのものが下がり、 すでに借りた額がそれを上回ると、その差の分を返すよう求められることがあります。 限度額いっぱいまで借りずに残しておくと、ここに当たりにくくなります。
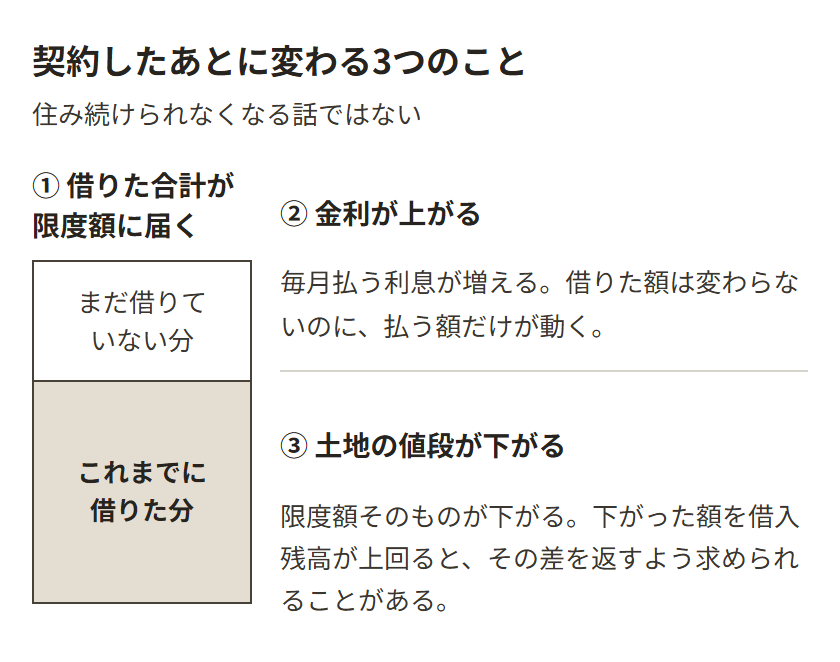
土地の評価をやり直すのは、年に1回としているところが多くあります。 超えた分の返し方も決められていて、1年以内に一括か分割で、と書いた契約があります。 いつ見直すのか、超えたらいつまでに返すのかは、借りるときに結ぶ契約書に書いてあります。
限度額に届いたあとも、家には住み続けられます。 ただしそこから先は受け取れなくなり、利息の支払いだけが残ります。 そこから先の生活費は、年金からその利息を引いた残りです。 毎月受け取る形を選んだ場合、何年で限度額に届く見込みかを、申し込むときに計算してもらえます。 その年齢で、年金から利息を引いた額でも暮らせるかを、先に見ておきます。
介護施設に移ったあとも続くかは、契約しだいです
自宅を売らずに済むので、介護施設に入ったあとも家をそのままにしておけます。 荷物も置いたままにできて、体調が戻れば帰れる、という説明をしている商品もあります。
一方で、本人がその家に住んでいることを条件にしている商品もあります。 住宅ローンと同じ考え方で、住まなくなった時点で銀行に届け出が要ります。 届け出たあとに契約が終わるのか、そのまま続くのかは、商品ごとに決められています。
「有料老人ホームに入るなどして住まなくなる場合も相談してほしい」と、 申し込みの条件のところに書いている銀行があります。 住まなくなったらすぐ契約が終わる、と決まっているわけではありません。
いずれ介護施設に入るつもりなら、申し込むときに 「介護施設に移って自宅に住まなくなった場合、この契約はどうなりますか」と聞いておくと決めやすくなります。 移ったあとも続く商品なら、介護施設の費用を家から出しながら、家は残せます。 続かない商品だと、そこで家を売って返すことになります。その場合はリースバックや普通に売る場合と、手元に残る額を並べたほうが、選びやすくなります。
よく聞かれること
住宅ローンが残っていても使えますか
借りたお金でいまのローンを返して切り替える形なら使えます。家にはすでに銀行の抵当権が付いていて、担保を重ねることはできないためです。
リ・バース60がこれに当たります。切り替えると毎月の返済がいくらになるかは、そちらに例を出しています。
借りたお金に税金はかかりますか
借りたお金なので、受け取った時点では税金はかかりません。年金のように所得として数えられることもありません。ただし亡くなったあと、家を売った代金から借りた分を返して残りが出た場合、相続人がいればその人に渡り、相続の対象になります。相続人が1人もいなければ、最後に国のものになります。
審査では何を見られますか
家の担保としての値打ちと、収入の2つです。年金だけの収入でも申し込めます。見られるのは、年金の額から利息を引いて暮らせるかどうかです。年収120万円以上、という線を公開している銀行があります。家のほうは、銀行が土地の広さと道路への接し方を調べて評価します。
借りると生活保護は受けられなくなりますか
借りたことが理由で受けられなくなるのではありません。生活保護は手元にお金があるあいだは受けられない仕組みで、これは借りたお金でも同じです。受け取った額を使い切ってから、あらためて申し込む形になります。
持ち家がある場合、生活保護より先に社会福祉協議会の不動産担保型生活資金を案内されることがあります。生活保護を考えているなら、借りる前に市区町村の福祉の担当に相談してみてください。
途中でやめられますか
借りた分を返せば終わります。手元の現金で返しても、家を売って返してもかまいません。期日より前にまとめて返すことを繰上返済といいますが、借りた日から3年たつまでは受け付けない、と決めているところもあります。3年を過ぎれば手数料はかからない、と書いている銀行もあります。やめるときにかかる費用と、いつから返せるのかは、借りるときに結ぶ契約書に書いてあります。
借りている途中で認知症になったら、どうなりますか
判断ができなくなると、追加で借りることも、家を売ることもできなくなります。毎月の利息の引き落としは続きますが、口座の管理ができなくなると、そこで滞ります。
判断ができなくなったあとも借り入れを続けられるよう、あらかじめ代理人を決めておく特約を用意しているところがあります。ほかの銀行が同じ仕組みを持っているかは公開されていないので、申し込むときに聞いてみてください。身寄りがない方でも、司法書士や行政書士と任意後見の契約を結んでおけば、口座の管理や銀行への届け出を代わってもらえます。頼み方は認知症と口座の凍結のページにあります。
扱っている銀行は、どうやって探しますか
リ・バース60は、住宅金融支援機構が提携先の一覧を公開しています。都道府県で絞れるので、家がある地域で扱っている銀行や信用金庫がすぐ分かります。
銀行が自分で作っている商品のほうは、一覧になっていません。生活費に使える商品を持っている銀行と、それぞれの条件はリバースモーゲージの取扱銀行にまとめています。社会福祉協議会の不動産担保型生活資金は、住んでいる市区町村の社会福祉協議会が申し込み先です。
借りるほかに、売って住み続ける形や、空き家にしておく場合の費用もあります。持ち家全体の選び方は老後の持ち家をどうするかにまとめています。
 入院の保証人がいない
 施設の身元引受人
 死後事務委任契約
 孤独死を防ぐ見守り
 認知症と口座の凍結
 高齢で賃貸を断られたら
 遺言書の書き方
 葬儀と、継ぐ人がいないお墓
 保証人代行と身元保証会社